Newsletter
Suscríbete a nuestro Newsletter y entérate de las últimas novedades.
https://centrocompetencia.com/wp-content/themes/Ceco
volver
Los métodos para estimar efectos causales buscan que el grupo control represente válidamente el contrafactual del grupo tratado. Se diferencian en los datos que requieren y en los supuestos que deben cumplirse para que la comparación sea válida.
Estos métodos suponen conocidos los conceptos del glosario de Econometría.
En un experimento aleatorio controlado (RCT, por randomized controlled trial) el tratamiento se asigna al azar. Esa asignación funciona como un mecanismo para eliminar el sesgo de selección: como el azar decide quién es tratado, ninguna característica de las unidades, observable o no, está sistemáticamente relacionada con el tratamiento, y en promedio ambos grupos son iguales en todo lo demás (Grau, 2021).
Por lo tanto, el efecto se estima con la diferencia de promedios entre tratados (\overline{Y}_{1}) y no tratados o controles (\overline{Y}_{0}).
El efecto también puede estimarse con una regresión. Si D_{i} indica quién recibió el tratamiento, el coeficiente \beta_{1} de la regresión Y_{i} = \beta_{0} + \beta_{1}D_{i} + u_{i} estima el efecto del tratamiento y es insesgado porque, al asignarse al azar, D_{i} no está relacionado con el error (Contreras, 2023).
Los experimentos tienen límites éticos y prácticos, y pueden fallar si hay abandonos o si el grupo control accede a sustitutos (Grau, 2021; Contreras, 2023). Ante estas limitaciones, se recurre a cuasiexperimentos, en los que un cambio legal, una regla administrativa o un fenómeno natural reparte el tratamiento como si fuera al azar (Contreras, 2023).
Las variables instrumentales se usan cuando la variable de interés X está relacionada con el error. La idea es encontrar un instrumento Z que mueva a X por razones ajenas a los factores no observados que afectan el resultado (Grau, 2021). Por ejemplo, al estimar la elasticidad de la demanda, el precio y la cantidad se determinan al mismo tiempo en el mercado, por lo que el precio está relacionado con el error. Una solución es instrumentar el precio con variables que muevan los costos de las empresas, pero que no afecten directamente cuánto desean comprar los consumidores.
El instrumento debe cumplir dos condiciones (Grau, 2021), que se ilustran en la Figura 1. La relevancia exige que Z esté relacionado con X, \text{Cov}\left( Z_{i},X_{i} \right) \neq 0, y se verifica con el estadístico F en la primera etapa. La restricción de exclusión exige que Z no esté relacionado con el error, \text{Cov}\left( Z_{i},u_{i} \right) = 0, de modo que afecte el resultado solo a través de X; no puede probarse directamente y debe argumentarse.
Figura 1: Relevancia y restricción de exclusión de un instrumento
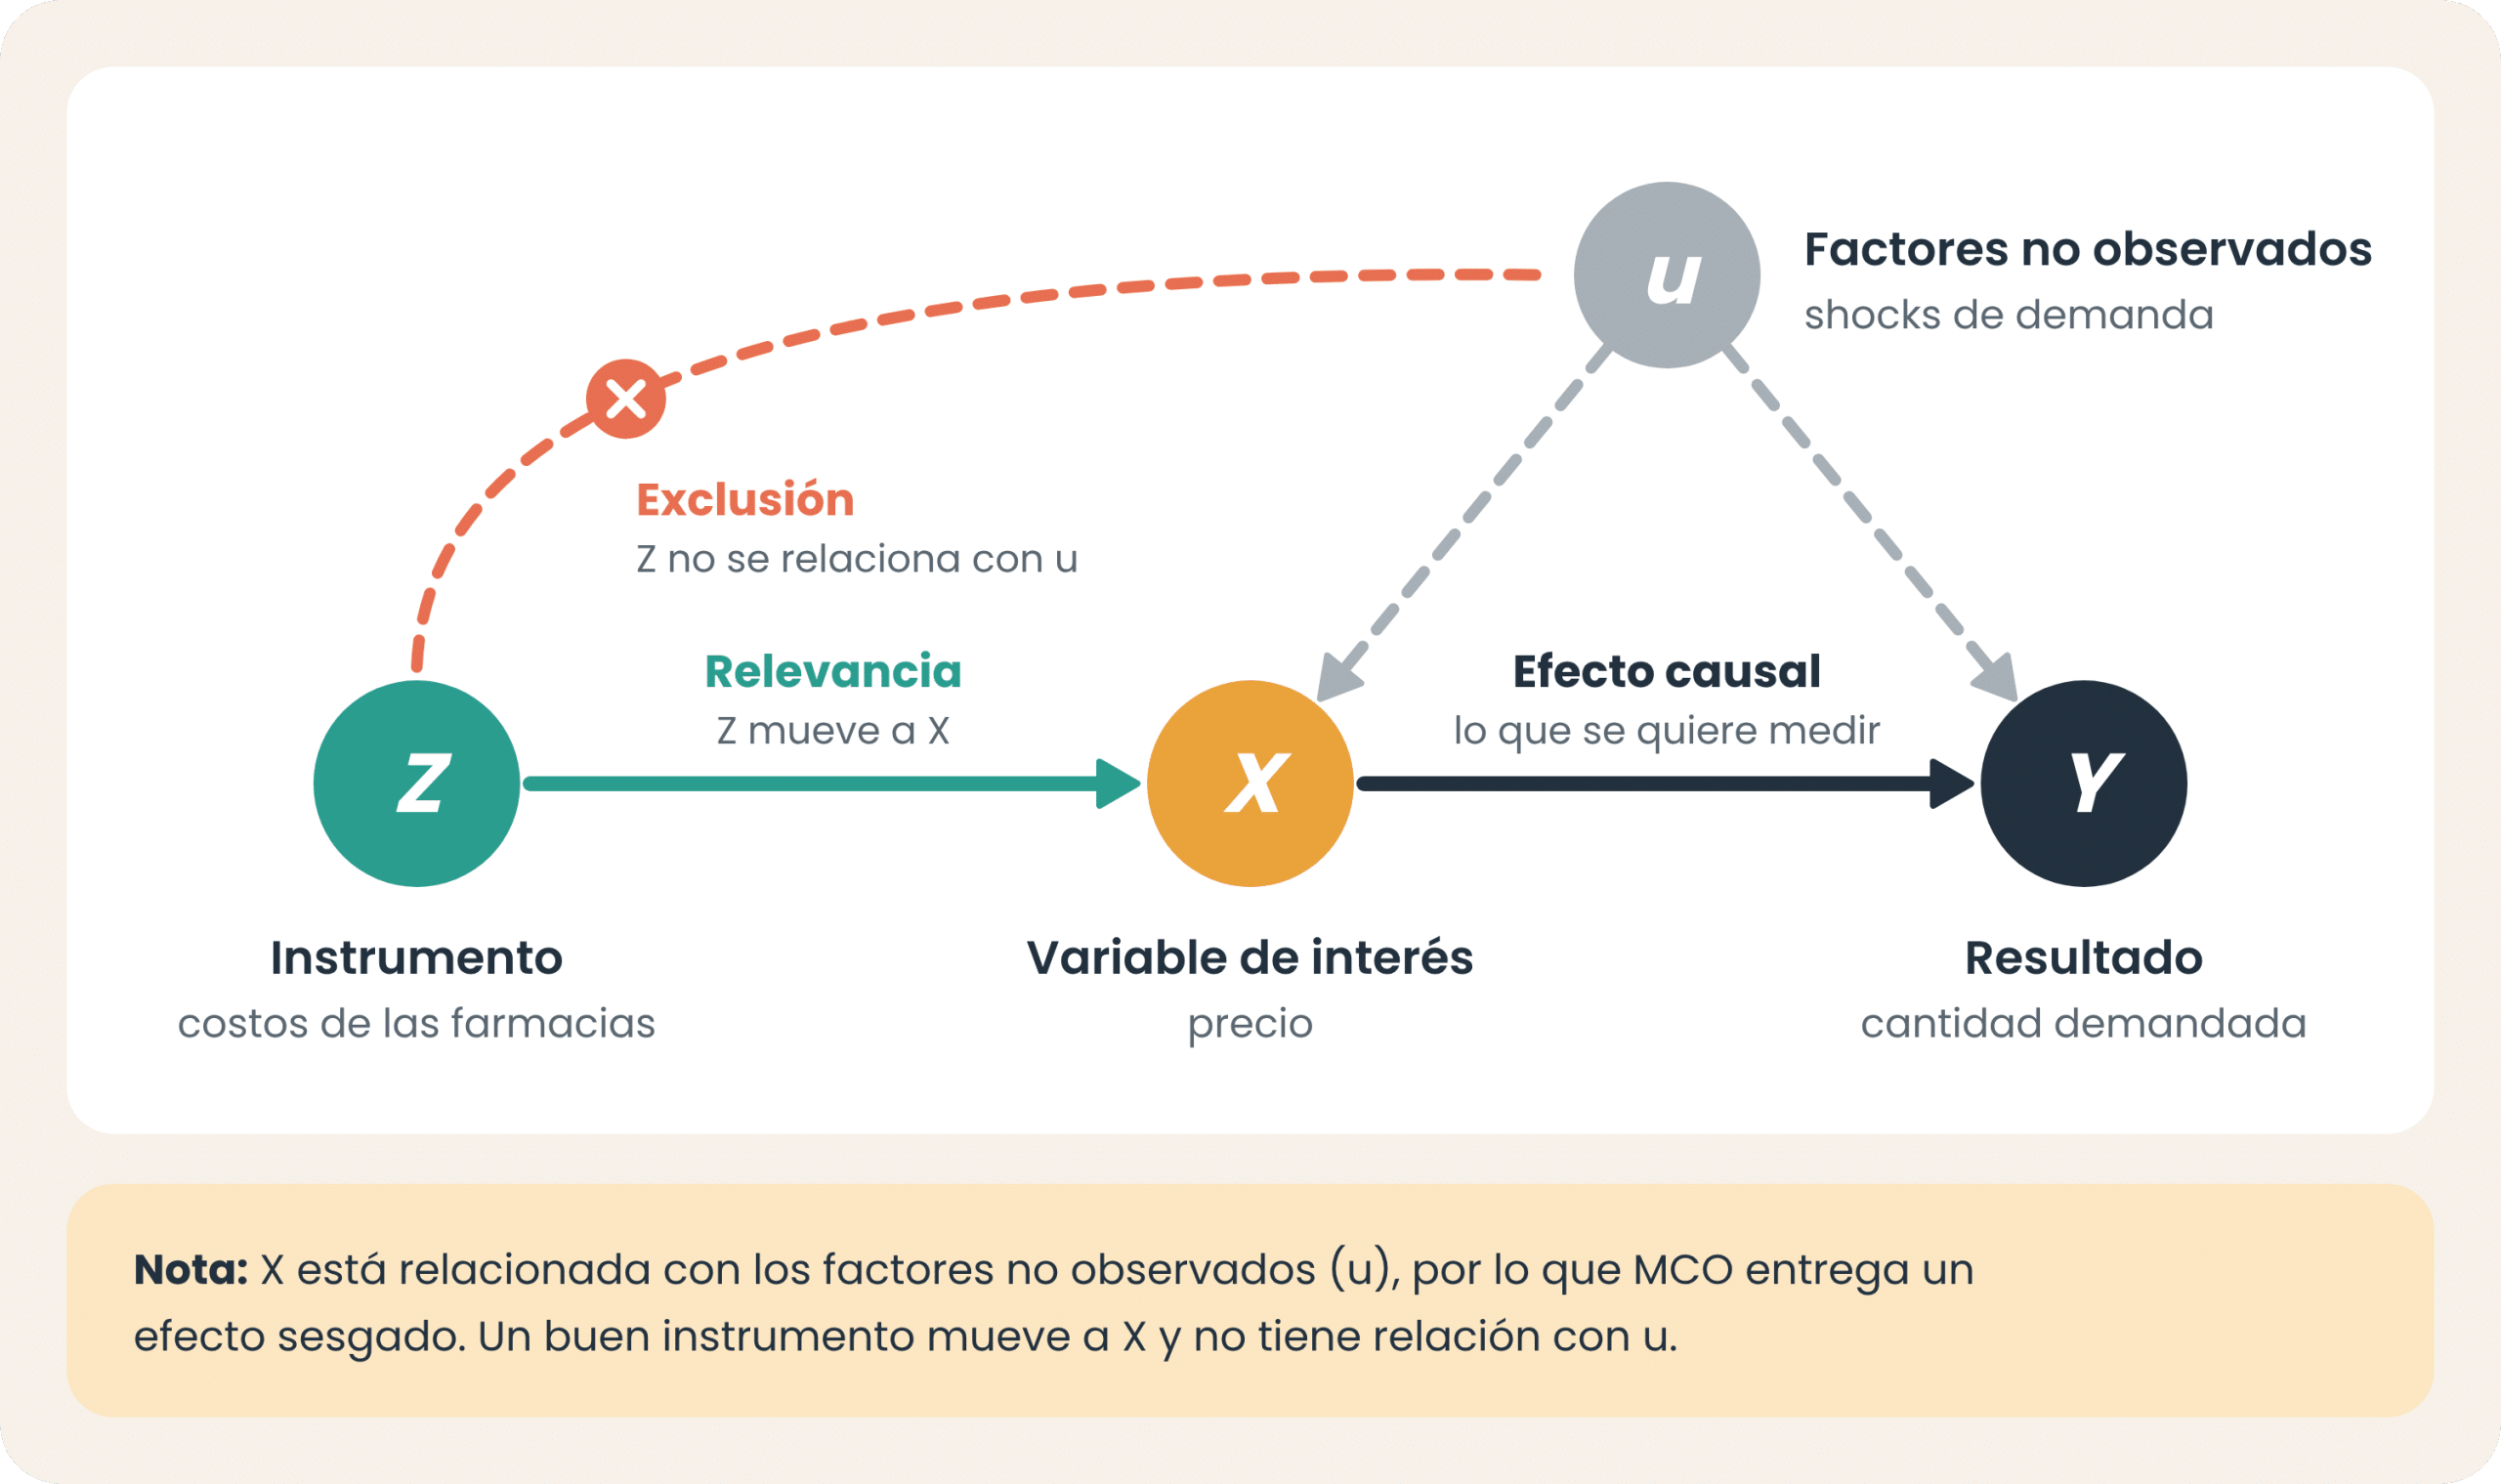
Fuente: Elaboración propia con base en Grau (2021) y González (2015).
Con un instrumento binario, el efecto se obtiene con el estimador de Wald:
\displaystyle \beta_{1} = \frac{E\left[ Y_{i} \mid Z_{i} = 1 \right] - E\left[ Y_{i} \mid Z_{i} = 0 \right]}{E\left[ X_{i} \mid Z_{i} = 1 \right] - E\left[ X_{i} \mid Z_{i} = 0 \right]}
El numerador es la diferencia en el resultado promedio entre las unidades con Z_{i} = 1 y con Z_{i} = 0, y el denominador es la diferencia en la variable de interés entre esos mismos grupos. El cociente reescala el efecto del instrumento: como Z solo cambia X para una parte de las unidades, se divide por cuánto cambió efectivamente X. Si el instrumento Z llevara X de 0 a 1 para todas las unidades, el denominador valdría 1 y bastaría con la diferencia de promedios, como en un experimento (Grau, 2021).
En general se usa el método de mínimos cuadrados en dos etapas: primero se regresa X sobre Z para obtener el valor predicho \hat{X}_{i}, y luego se regresa Y sobre \hat{X}_{i}.
Primera Etapa:
\displaystyle X_{i} = \alpha_{0} + \alpha_{1}Z_{i} + e_{i}
Segunda Etapa:
\displaystyle Y_{i} = \beta_{0} + \beta_{1}\hat{X}_{i} + u_{i}
En libre competencia, es habitual utilizar este método para estimar elasticidades de demanda, para lo cual se instrumenta el precio con variables de costo, como en el caso de las farmacias (sección 7.2) y en el caso mexicano revisado en el glosario sobre el modelo de Stackelberg.
Los datos de panel permiten controlar por factores no observados que no cambian en el tiempo, como la ubicación de una estación. Si \theta_{i} representa esa característica, comparar cada unidad consigo misma en distintos períodos elimina ese factor (Contreras, 2023). En la práctica, se incluye una dummy por unidad (efecto fijo de unidad) y otra por período (efecto fijo de tiempo), que absorbe shocks comunes como un alza del petróleo:
\displaystyle Y_{it} = \beta_{1}X_{it} + \theta_{i} + \lambda_{t} + u_{it}
El método tiene dos límites. Primero, no corrige factores no observados que cambian en el tiempo de forma distinta entre unidades. Segundo, absorbe cualquier variable que no varíe dentro de la unidad, cuyo efecto ya no puede identificarse por separado.
Los efectos fijos también pueden incluirse como controles en una regresión lineal múltiple. Por ejemplo, la regresión del caso Laboratorios Recalcine, presentada en el glosario de Econometría, incluye efectos fijos por principio activo, año, laboratorio y marca.
El estimador de diferencias en diferencias compara el cambio en el resultado del grupo tratado antes y después del tratamiento con el cambio del grupo control en el mismo lapso. Para ello necesita observar a los mismos grupos antes y después del tratamiento, por lo que usa datos de panel o, al menos, cortes transversales repetidos de ambos grupos.
Por ejemplo, para evaluar el efecto del acuerdo de los ginecólogos de Ñuble (sección 7.3) sobre la presencia de ginecólogos en los partos, la diferencia entre Ñuble y el resto de la región después del acuerdo (D_{1}) mezcla el efecto con diferencias preexistentes entre ambos grupos, mientras que la diferencia antes del acuerdo (D_{0}) contiene solo esas diferencias. Al restarlas, D_{1} - D_{0}, queda el efecto (Grau, 2021).
El método descansa en el supuesto de tendencias paralelas (Figura 2): sin el tratamiento, ambos grupos habrían experimentado la misma evolución. Esto no requiere que los grupos sean iguales, solo que su diferencia sea estable en el tiempo (Grau, 2021), condición cuya plausibilidad solo puede evaluarse cuando existen datos de varios períodos previos al tratamiento. El estimador se obtiene por MCO con variables dummy:
\displaystyle Y_{it} = \beta_{0} + \beta_{1}\,\text{Tratado}_{i} + \beta_{2}\,\text{Post}_{t} + \beta_{3}\,\left( \text{Tratado}_{i} \times \text{Post}_{t} \right) + \varepsilon_{it}
donde \beta_{1} es la diferencia preexistente entre grupos, \beta_{2} el cambio común a ambos y \beta_{3} el efecto estimado. Además, la regresión permite agregar controles y, con datos de panel, \text{Tratado}_{i} y \text{Post}_{t} pueden reemplazarse por efectos fijos de unidad y de tiempo (Grau, 2021), como en el caso Metrogas-Agesa (sección 7.4).
Figura 2: Supuesto de tendencias paralelas
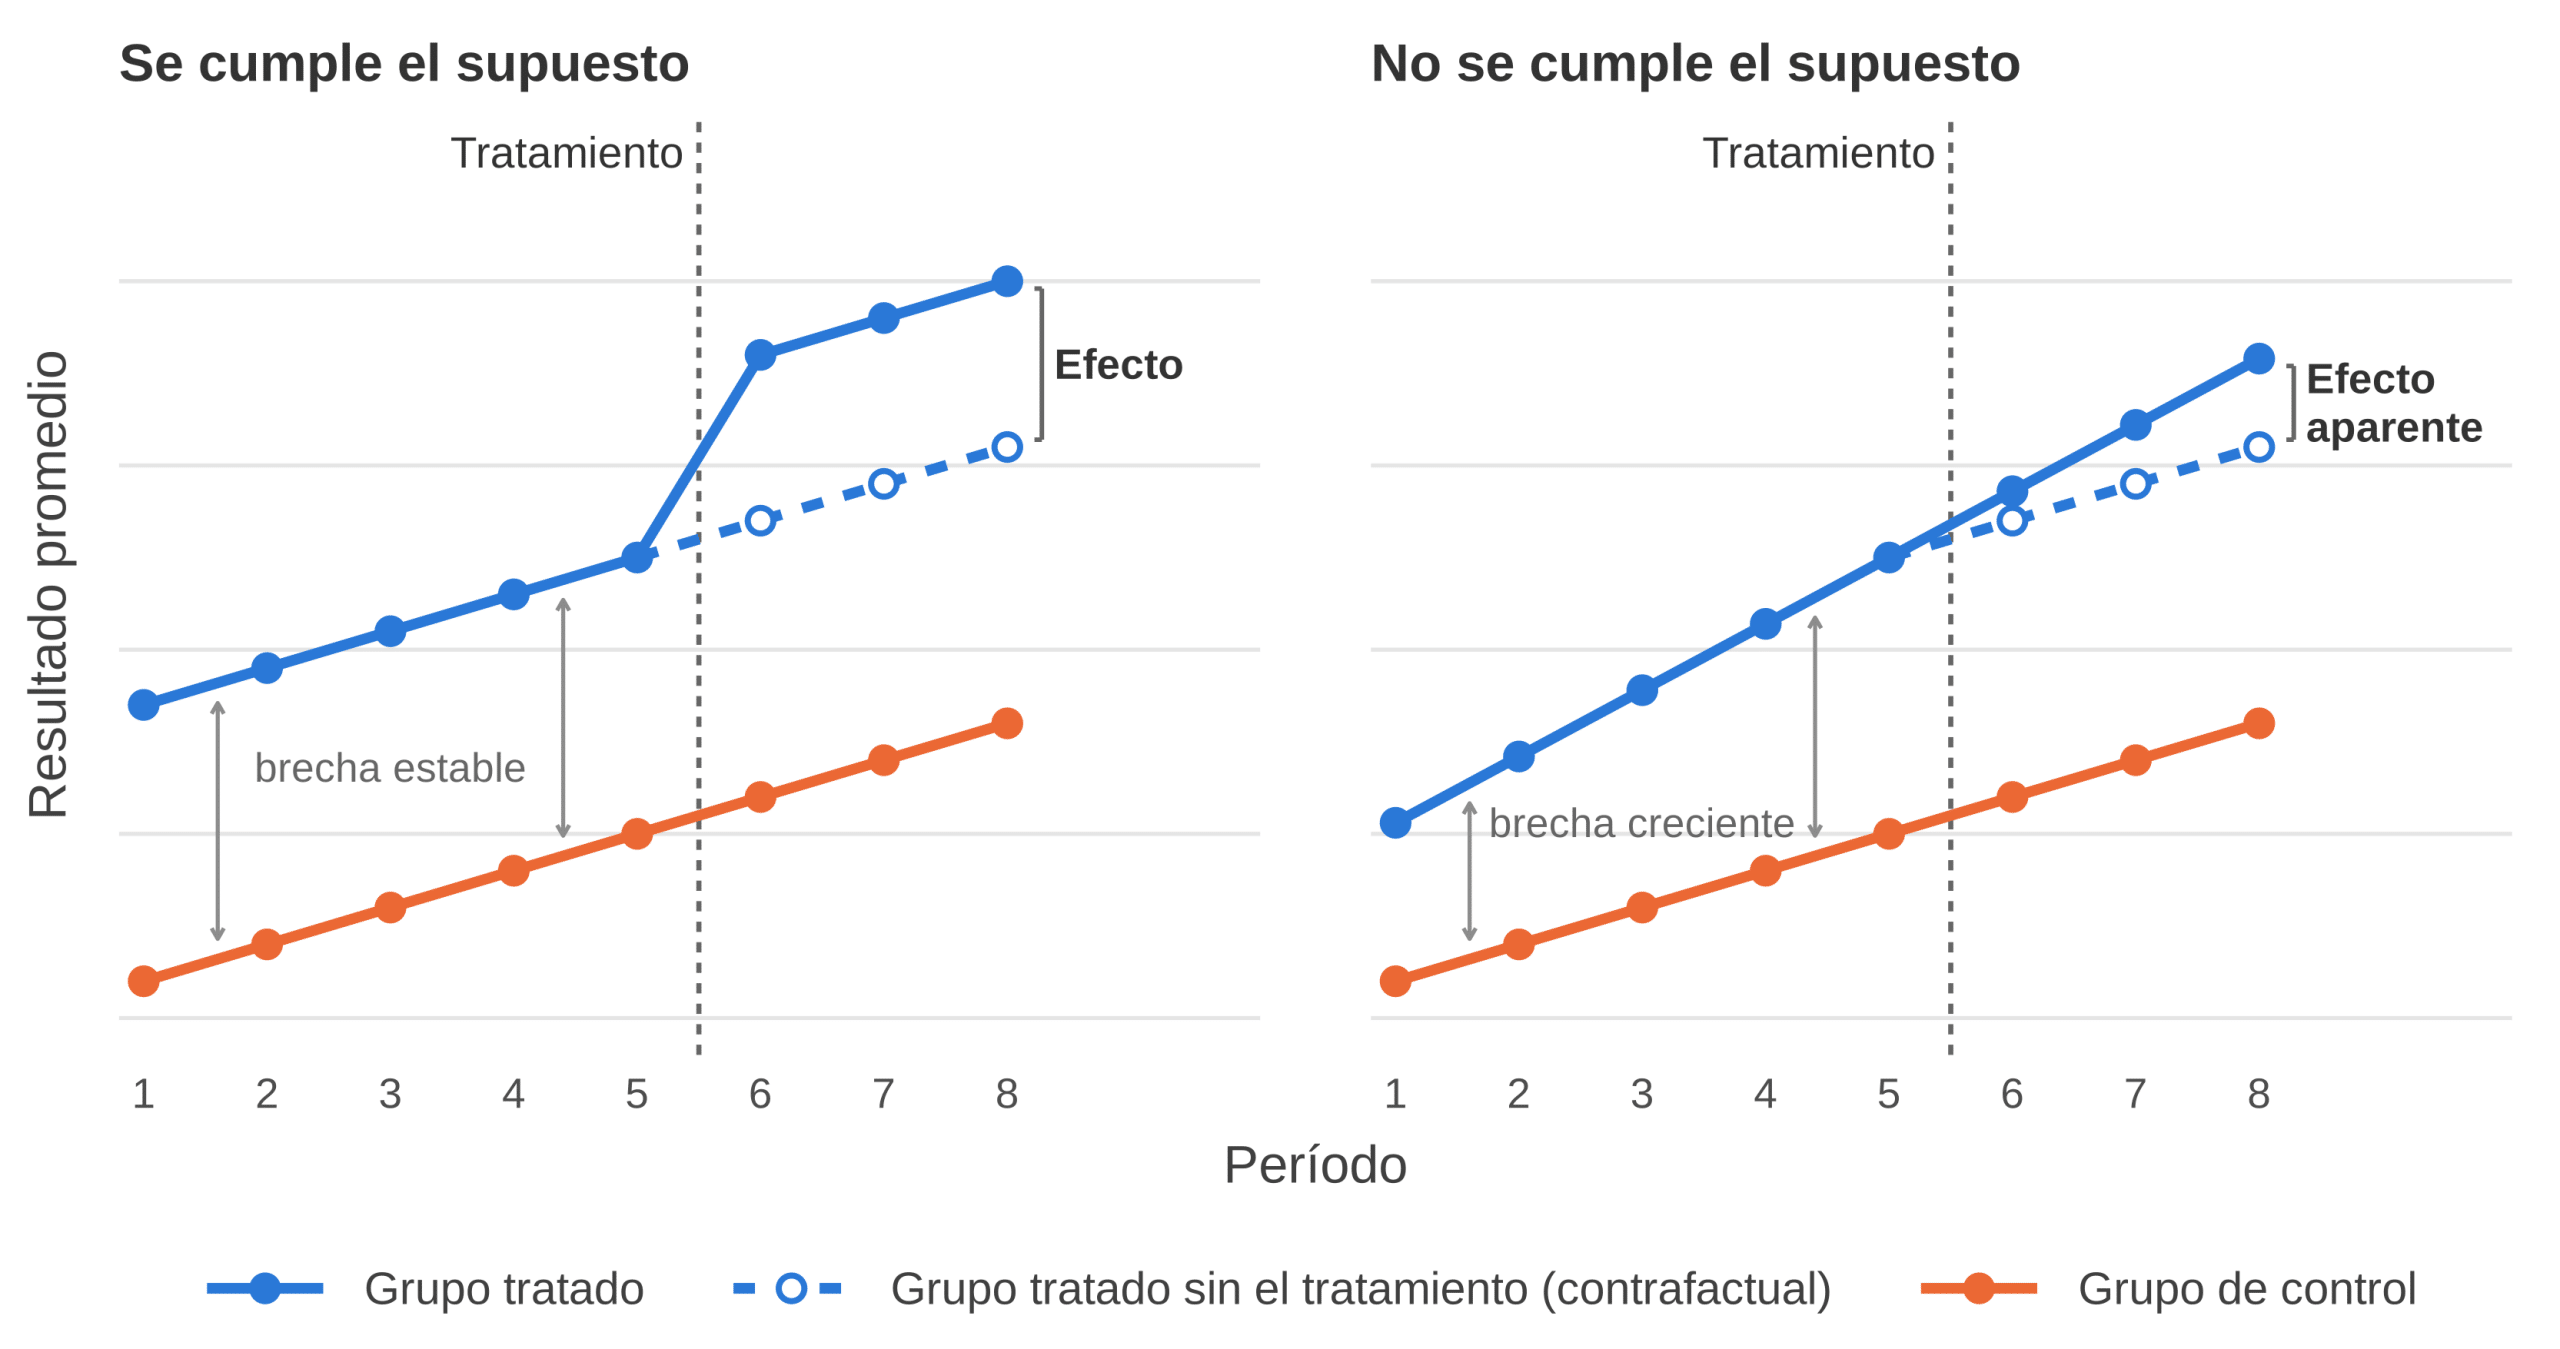
Fuente: Elaboración propia con datos ilustrativos.
Nota: En el panel derecho el tratamiento no tiene efecto, ya que el grupo tratado mantiene la trayectoria que seguía antes de la intervención. Sin embargo, el DiD supone que su evolución habría sido paralela a la del grupo control, por lo que atribuye al tratamiento la diferencia entre ambas trayectorias. Esto sería un error, porque esa diferencia se explica por las tendencias previas distintas y no por la intervención.
La regresión discontinua (RD) aprovecha reglas que asignan un tratamiento cuando una variable de asignación supera un umbral o punto de corte. Las unidades justo arriba y justo abajo del umbral deberían ser muy parecidas, de modo que las de abajo pueden servir como contrafactual de las de arriba. El método requiere no manipulación, es decir, que las unidades no puedan ubicarse a voluntad a un lado del umbral, y continuidad, esto es, que nada más cambie bruscamente en ese punto (Contreras, 2023).
Según cómo se asigna el tratamiento en el umbral, la RD puede ser nítida (sharp design) o difusa (fuzzy design), como muestra la Figura 3.
Figura 3: Regresión discontinua nítida y difusa
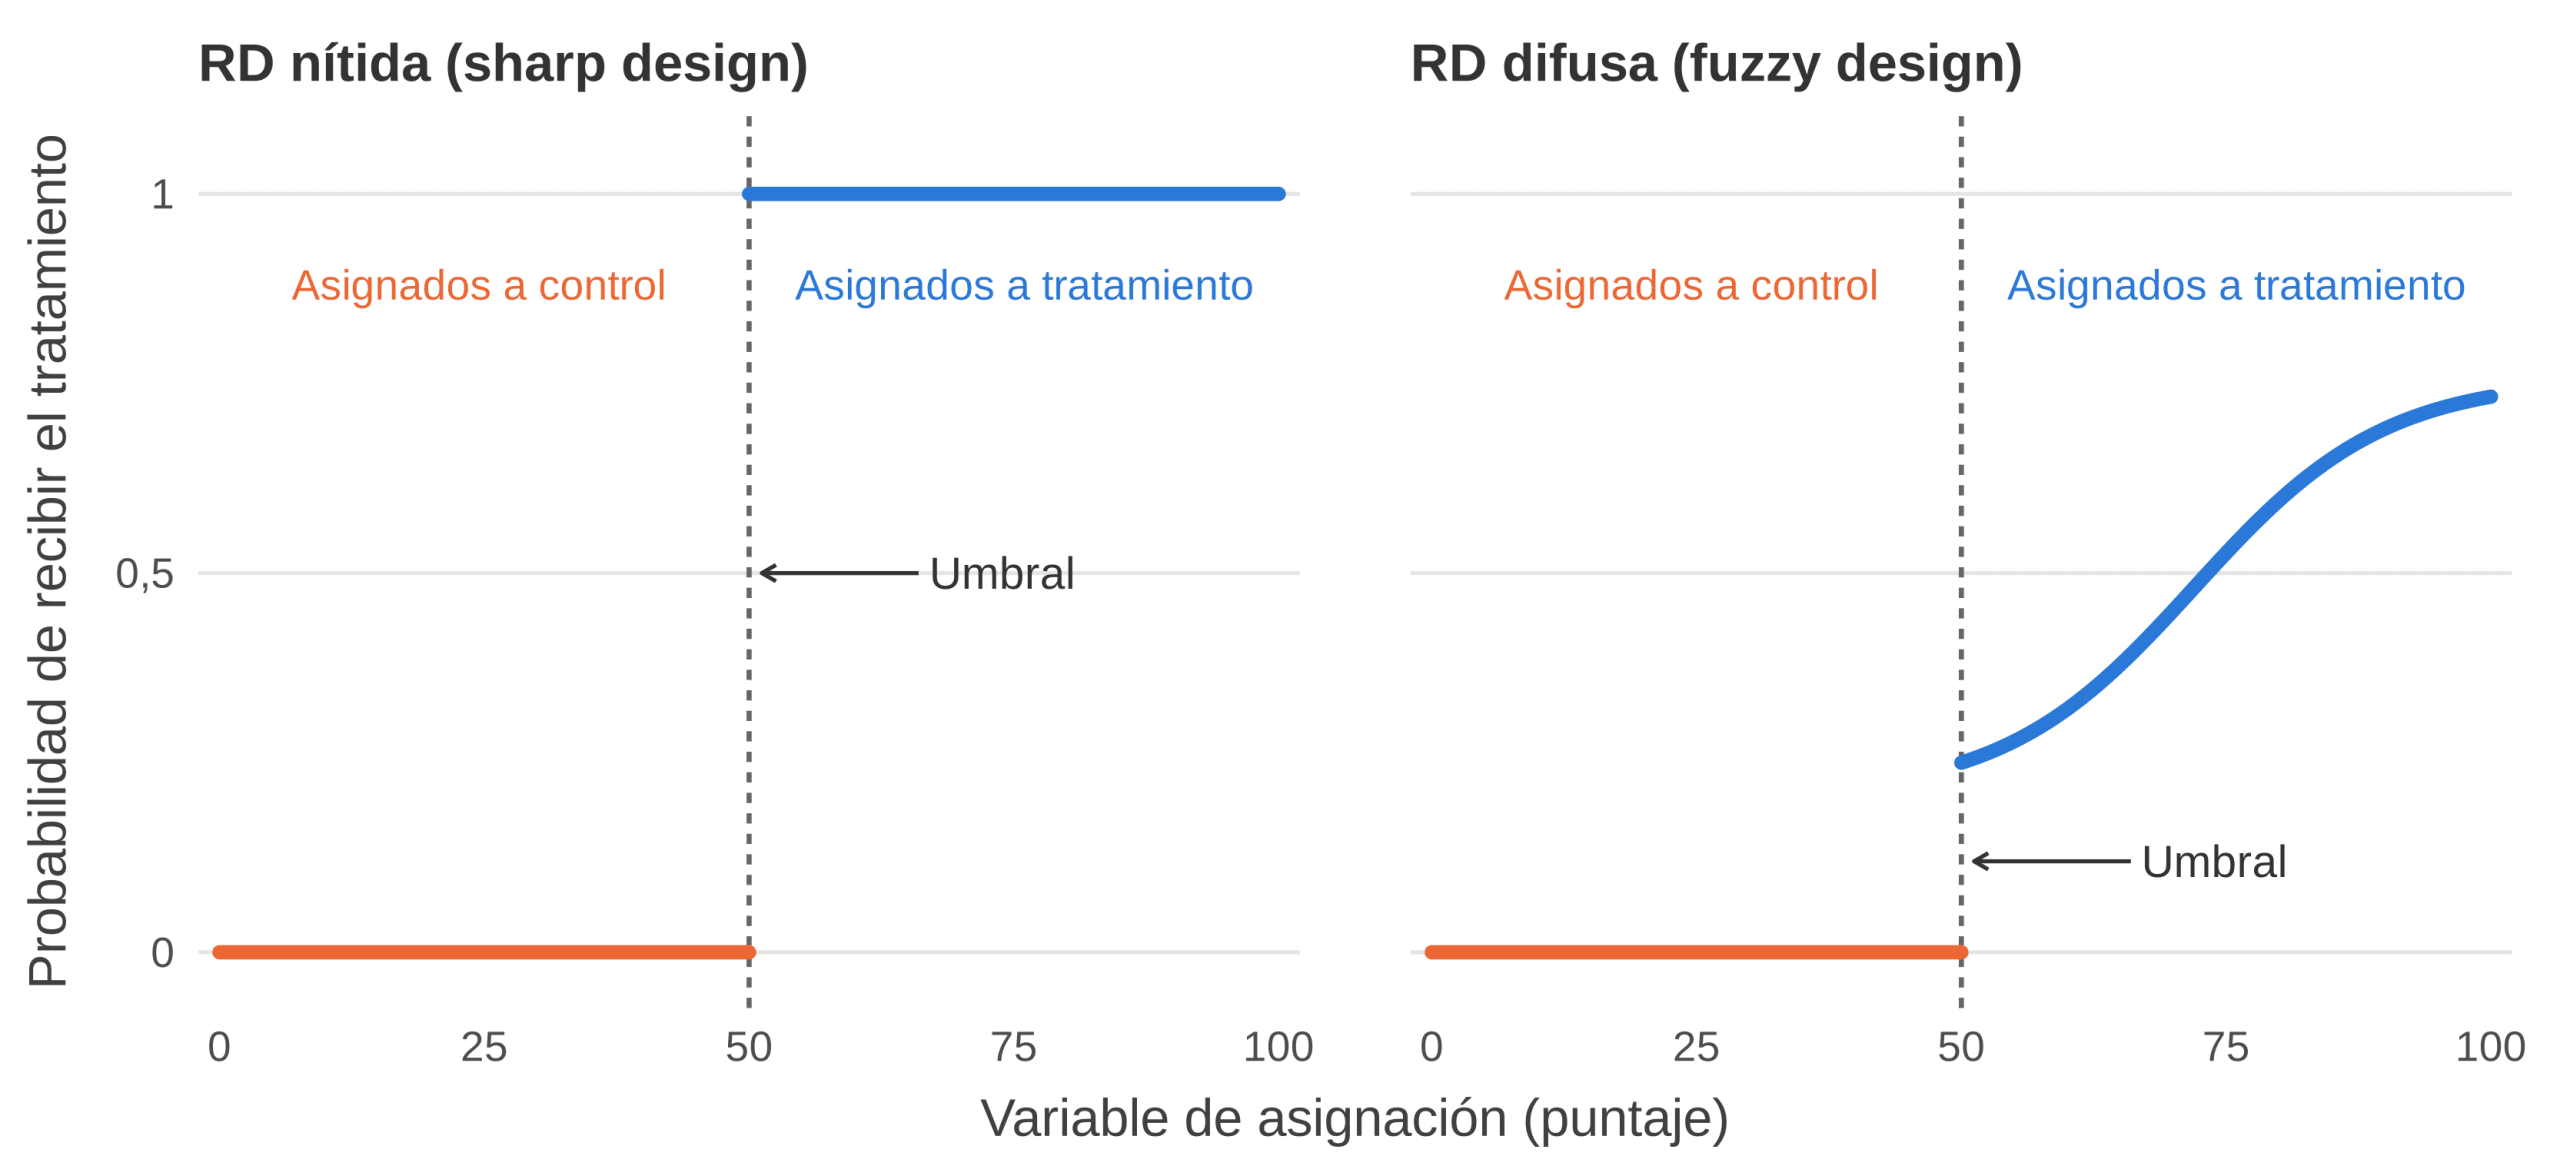
Fuente: Elaboración propia.
Nota: La variable de asignación (puntaje) y el umbral de corte que se muestran en el eje X son ilustrativos; solo buscan mostrar cómo cambia la probabilidad de recibir el tratamiento en cada diseño.
En la RD nítida, superar el umbral garantiza recibir el tratamiento, por lo que la probabilidad de recibirlo pasa de 0 a 1 en ese punto y basta con comparar los resultados de las unidades que están justo por encima o por debajo del umbral (Angrist y Pischke, 2008; Rodríguez, 2024).
Con W_{i} como variable de asignación, W_{0} como umbral y T_{i} = 1 si W_{i} \geq W_{0}, el caso simple se estima mediante la siguiente especificación:
\displaystyle Y_{i} = \beta_{0} + \beta_{1}T_{i} + \beta_{2}W_{i} + u_{i}
donde \beta_{1} mide el salto en el umbral, que es un efecto local (Contreras, 2023). Un ejemplo es la caída de los fletes que pagaban Subarú e Hino tras el término de la colusión de las navieras, que se revisa en la sección 7.5.
En la RD difusa, superar el umbral no garantiza recibir el tratamiento, solo aumenta la probabilidad de recibirlo, lo que ocurre cuando algunas unidades elegibles no lo toman o cuando algunas no elegibles lo reciben por otra vía. En este caso, como no todas las unidades elegibles son tratadas ni todas las tratadas son elegibles, la comparación directa de resultados mide solo una parte del efecto (Angrist y Pischke, 2008).
La libre competencia no está exenta de econometría, como lo demuestra su presencia en estudios o informes de la FNE, en sentencias o resoluciones del TDLC y en los informes económicos que las partes presentan ante el TDLC en Chile. Una situación similar ocurre en otros países.
Si bien los experimentos aleatorios parecen ser poco frecuentes en libre competencia, una aplicación acotada aparece en el Estudio de Mercado sobre Educación Superior (EM09-2024) de la FNE. En este estudio se utilizó una prueba A/B, una forma sencilla de experimento aleatorio, para diseñar la invitación a la encuesta que realizó la FNE a estudiantes y exestudiantes (FNE, 2026, párrs. 221-222).
La prueba consistió en escoger al azar diez grupos de 100 personas, a cada uno de los cuales se envió una versión distinta del correo de invitación, en la que se variaron el asunto y el diseño del mensaje. Dado que la asignación fue aleatoria, los grupos eran comparables en promedio, y la diferencia en sus tasas de respuesta pudo atribuirse a la versión del correo y no a características de quienes lo recibieron.
El ejemplo ilustra la lógica del método, pero no mide un efecto de competencia, ya que el experimento se usó como herramienta para maximizar la tasa de respuesta de la encuesta y no para evaluar una conducta o una operación.
En la demanda colectiva del SERNAC contra Farmacias Ahumada, Cruz Verde y Salcobrand por el alza coordinada de precios de medicamentos, Aldo González estimó los daños a los consumidores (González, 2015).
Para calcular cuántas unidades se dejaron de comprar por el alza, era necesario conocer la elasticidad precio de la demanda. Para ello, González estimó una demanda de elasticidad constante con datos diarios de 2006 a 2008:
\displaystyle \ln\left( q_{jt} \right) = \alpha + \eta\,\ln\left( p_{jt} \right) + \gamma X_{t} + \text{EF} + u_{jt}
donde q_{jt} y p_{jt} son la cantidad vendida y el precio promedio del medicamento j en el día t, X_{t} incluye la actividad económica (Indicador Mensual de Actividad Económica, IMACEC) y una tendencia; \text{EF} son efectos fijos por farmacia, medicamento y mes; y el coeficiente \eta es la elasticidad.
El problema es que el precio es endógeno, es decir, está relacionado con el error, ya que precio y cantidad se determinan al mismo tiempo en el mercado. Por lo tanto, una regresión por MCO no entrega la elasticidad de la demanda.
Por ello, el informe instrumentó el precio con variables que mueven los costos de las farmacias, pero que no deberían afectar directamente cuántos medicamentos quieren comprar los pacientes. Estas variables son los índices de salarios, de precio de la vivienda (como aproximación del costo del arriendo de los locales) y de electricidad, además del precio del petróleo (transporte) y del tipo de cambio (importaciones) (González, 2015, p. 21).
La relevancia descansa en que esos costos se traspasan a precios, y la restricción de exclusión, en que afectan la compra de medicamentos solo a través del precio. La elasticidad estimada fue - 0{,}87 (González, 2015, p. 22), lo que implica que un alza de 10\% en el precio reduce la cantidad demandada en cerca de 8{,}7\%.
En la Sentencia N° 145/2015, el TDLC sancionó a la Asociación Gremial de Ginecólogos Obstetras de la Provincia de Ñuble y a 25 médicos por haber acordado, a fines de 2011, terminar sus convenios con las isapres y fijar precios mínimos para quienes pagaran de forma particular.
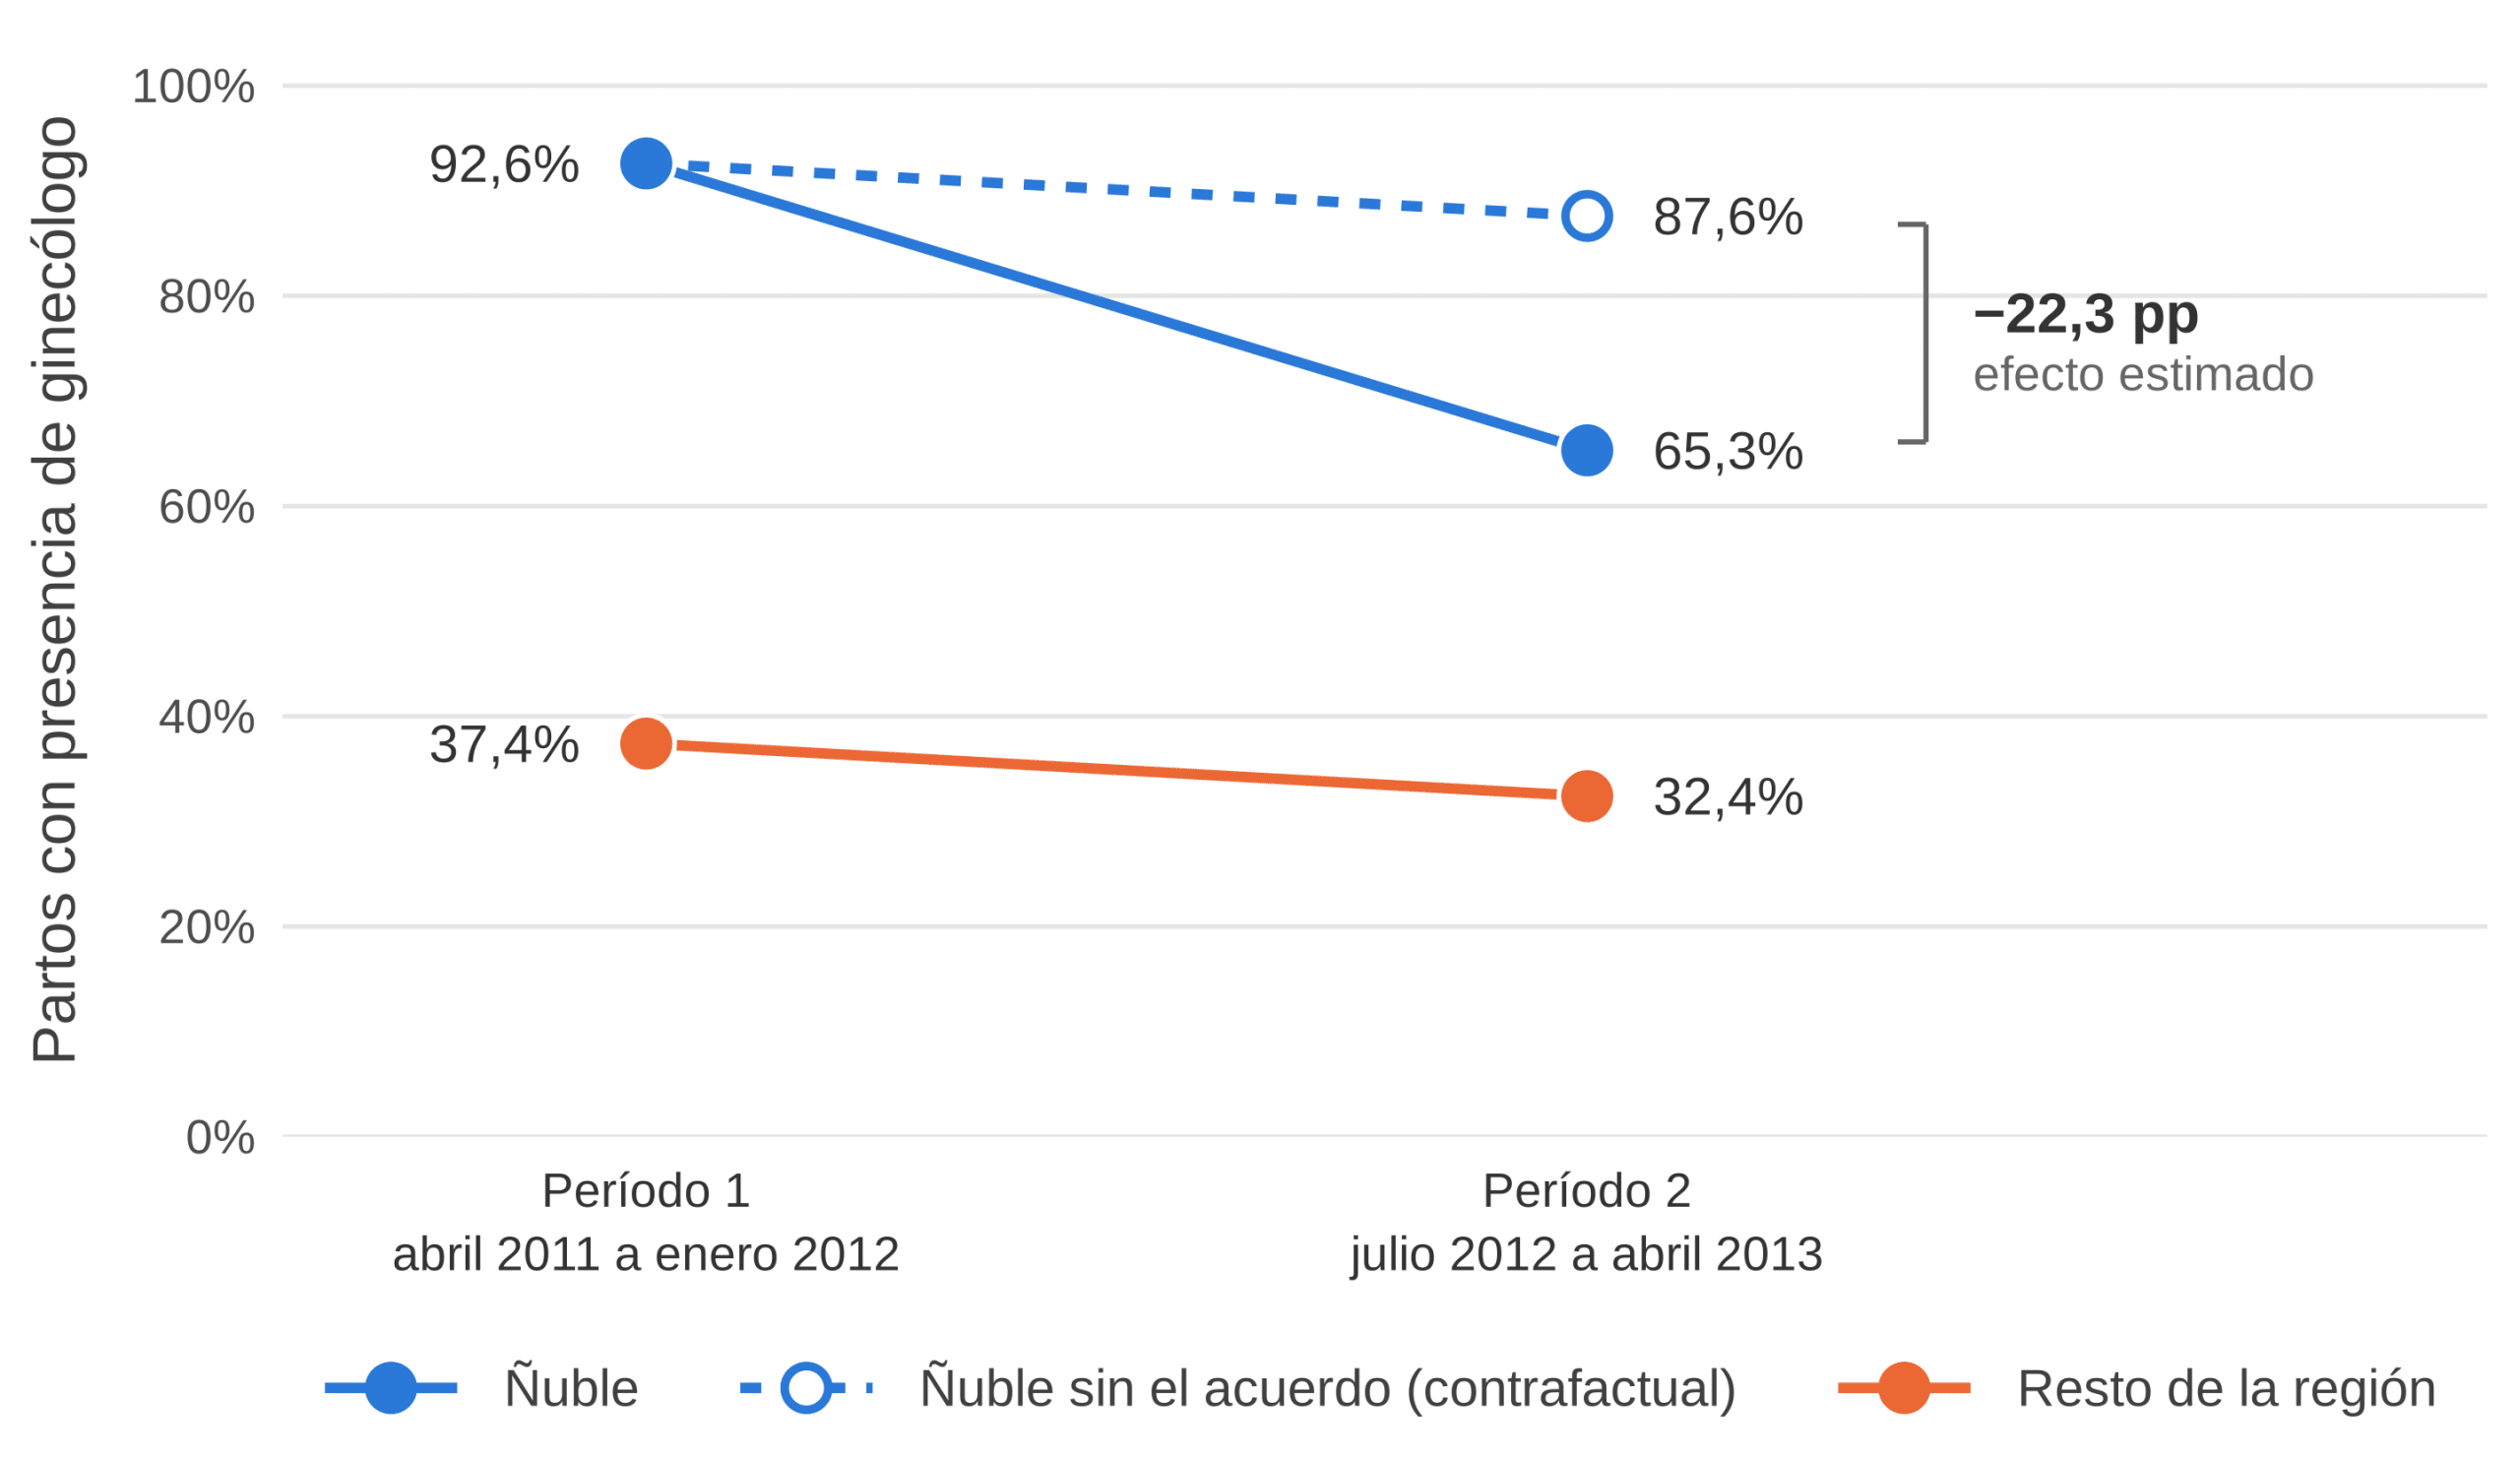
Para medir los efectos del acuerdo, el Tribunal analizó la presencia de al menos un ginecólogo en los partos, procedimientos en los que también pueden participar médicos de otras especialidades. Utilizó el resto de la Región del Biobío como grupo control y comparó un período previo al acuerdo (de abril de 2011 a enero de 2012) con uno durante la vigencia de la conducta (de julio de 2012 a abril de 2013) (TDLC, 2015).
Con las cifras del Cuadro N° 7 de la sentencia, el cálculo puede realizarse a mano. En Ñuble la presencia de ginecólogos cayó de 92{,}6\% a 65{,}3\%, y en el resto de la región, de 37{,}4\% a 32{,}4\%:
\displaystyle \text{DiD} = \left( 65{,}3 - 92{,}6 \right) - \left( 32{,}4 - 37{,}4 \right) = - \text{22{,}3 puntos porcentuales}
Figura 4: Diferencias en diferencias en el caso de los ginecólogos de Ñuble
Fuente: Elaboración propia con base en el Cuadro N° 7 de TDLC (2015).
La caída de 5 puntos porcentuales en el resto de la región representa lo que habría ocurrido en Ñuble sin el acuerdo, y la línea punteada de la Figura 4 muestra ese contrafactual. Este caso ilustra que un análisis simple puede ser útil.
La FNE, en el Estudio de Mercado del Gas (EM06-2020), analizó si Metrogas, sujeta a un límite de rentabilidad desde la entrada en vigor de la Ley N° 20.999, trasladó utilidades a Agesa.
Agesa es una empresa relacionada, creada en 2016, que pasó a venderle gas a Metrogas desde julio de ese año (FNE, 2021). Para analizarlo, la FNE comparó el margen conjunto de Metrogas y Agesa con el de una distribuidora comparable, la empresa H, que no podía hacer ese traspaso. En forma simplificada, la especificación es:
\displaystyle m_{itcs} = \beta_{0} + \delta\,\left( \text{Metrogas}_{i} \times \text{Post}_{t} \right) + \gamma X_{itcs} + \text{EF} + \varepsilon_{itcs}
donde m_{itcs} es el margen por empresa (i), período (t), comuna (c) y segmento (s) de clientes; \text{Post}_{t} toma el valor 1 si el mes es posterior a julio de 2016; X_{itcs} son controles; \text{EF} agrupa efectos fijos de año, mes, empresa, comuna y segmento; y, el coeficiente de interés es \delta (FNE, 2021, pp. 184-188).
La ecuación no incluye \text{Metrogas}_{i} ni \text{Post}_{t} por separado porque los efectos fijos ya los capturan. El efecto fijo por empresa absorbe todo lo que distingue permanentemente a Metrogas, y los efectos fijos de tiempo recogen todos los cambios comunes a ambas empresas. Lo único que los efectos fijos no pueden absorber es la interacción, que cambia solo para el grupo tratado y después de julio de 2016.
El informe discute el supuesto de tendencias paralelas y resume que una distribuidora de gas comparable redujo su margen en 6{,}2 puntos porcentuales, mientras que el grupo Metrogas, que comprende a Metrogas y Agesa, obtuvo márgenes 1{,}2 puntos porcentuales superiores a los que tenía antes. Además, el informe estima un alza del precio residencial de entre 12{,}7\% y 20{,}2\% desde febrero de 2017 (FNE, 2021, p. 23).
En la causa Rol C N° 292-2015, tramitada ante el TDLC con motivo de la colusión de navieras en el transporte marítimo de vehículos nuevos, F&K Consultores elaboró un informe para Subarú Chile e Hino Chile, en el que utilizó una regresión discontinua para medir cuánto disminuyeron los precios de los fletes cuando terminó el cartel (Dagnino et al., 2018).
La variable de asignación es el tiempo y el umbral corresponde a julio de 2014, cuando ambas empresas recibieron la primera cotización de flete posterior a la delación compensada de las navieras. Antes de esa fecha, los envíos se pagaban bajo el cartel; después, ya no. Por lo tanto, se trata de una RD nítida. En forma simplificada, la especificación es:
\displaystyle \ln\left( \text{Flete}_{t} \right) = \beta_{0} + \beta_{1}\,\text{Post}_{t} + f(t) + \gamma X_{t} + \varepsilon_{t}
donde \text{Flete}_{t} es la tarifa por metro cúbico sin el recargo por combustible, \text{Post}_{t} vale 1 desde julio de 2014, f(t) es una tendencia flexible que puede ser distinta a cada lado del umbral (lo que permite descartar que la caída sea parte de una baja que ya venía ocurriendo o un efecto estacional) y X_{t} incluye la cantidad importada, el precio del petróleo WTI (West Texas Intermediate, de Estados Unidos) y el recargo por combustible (BAF).
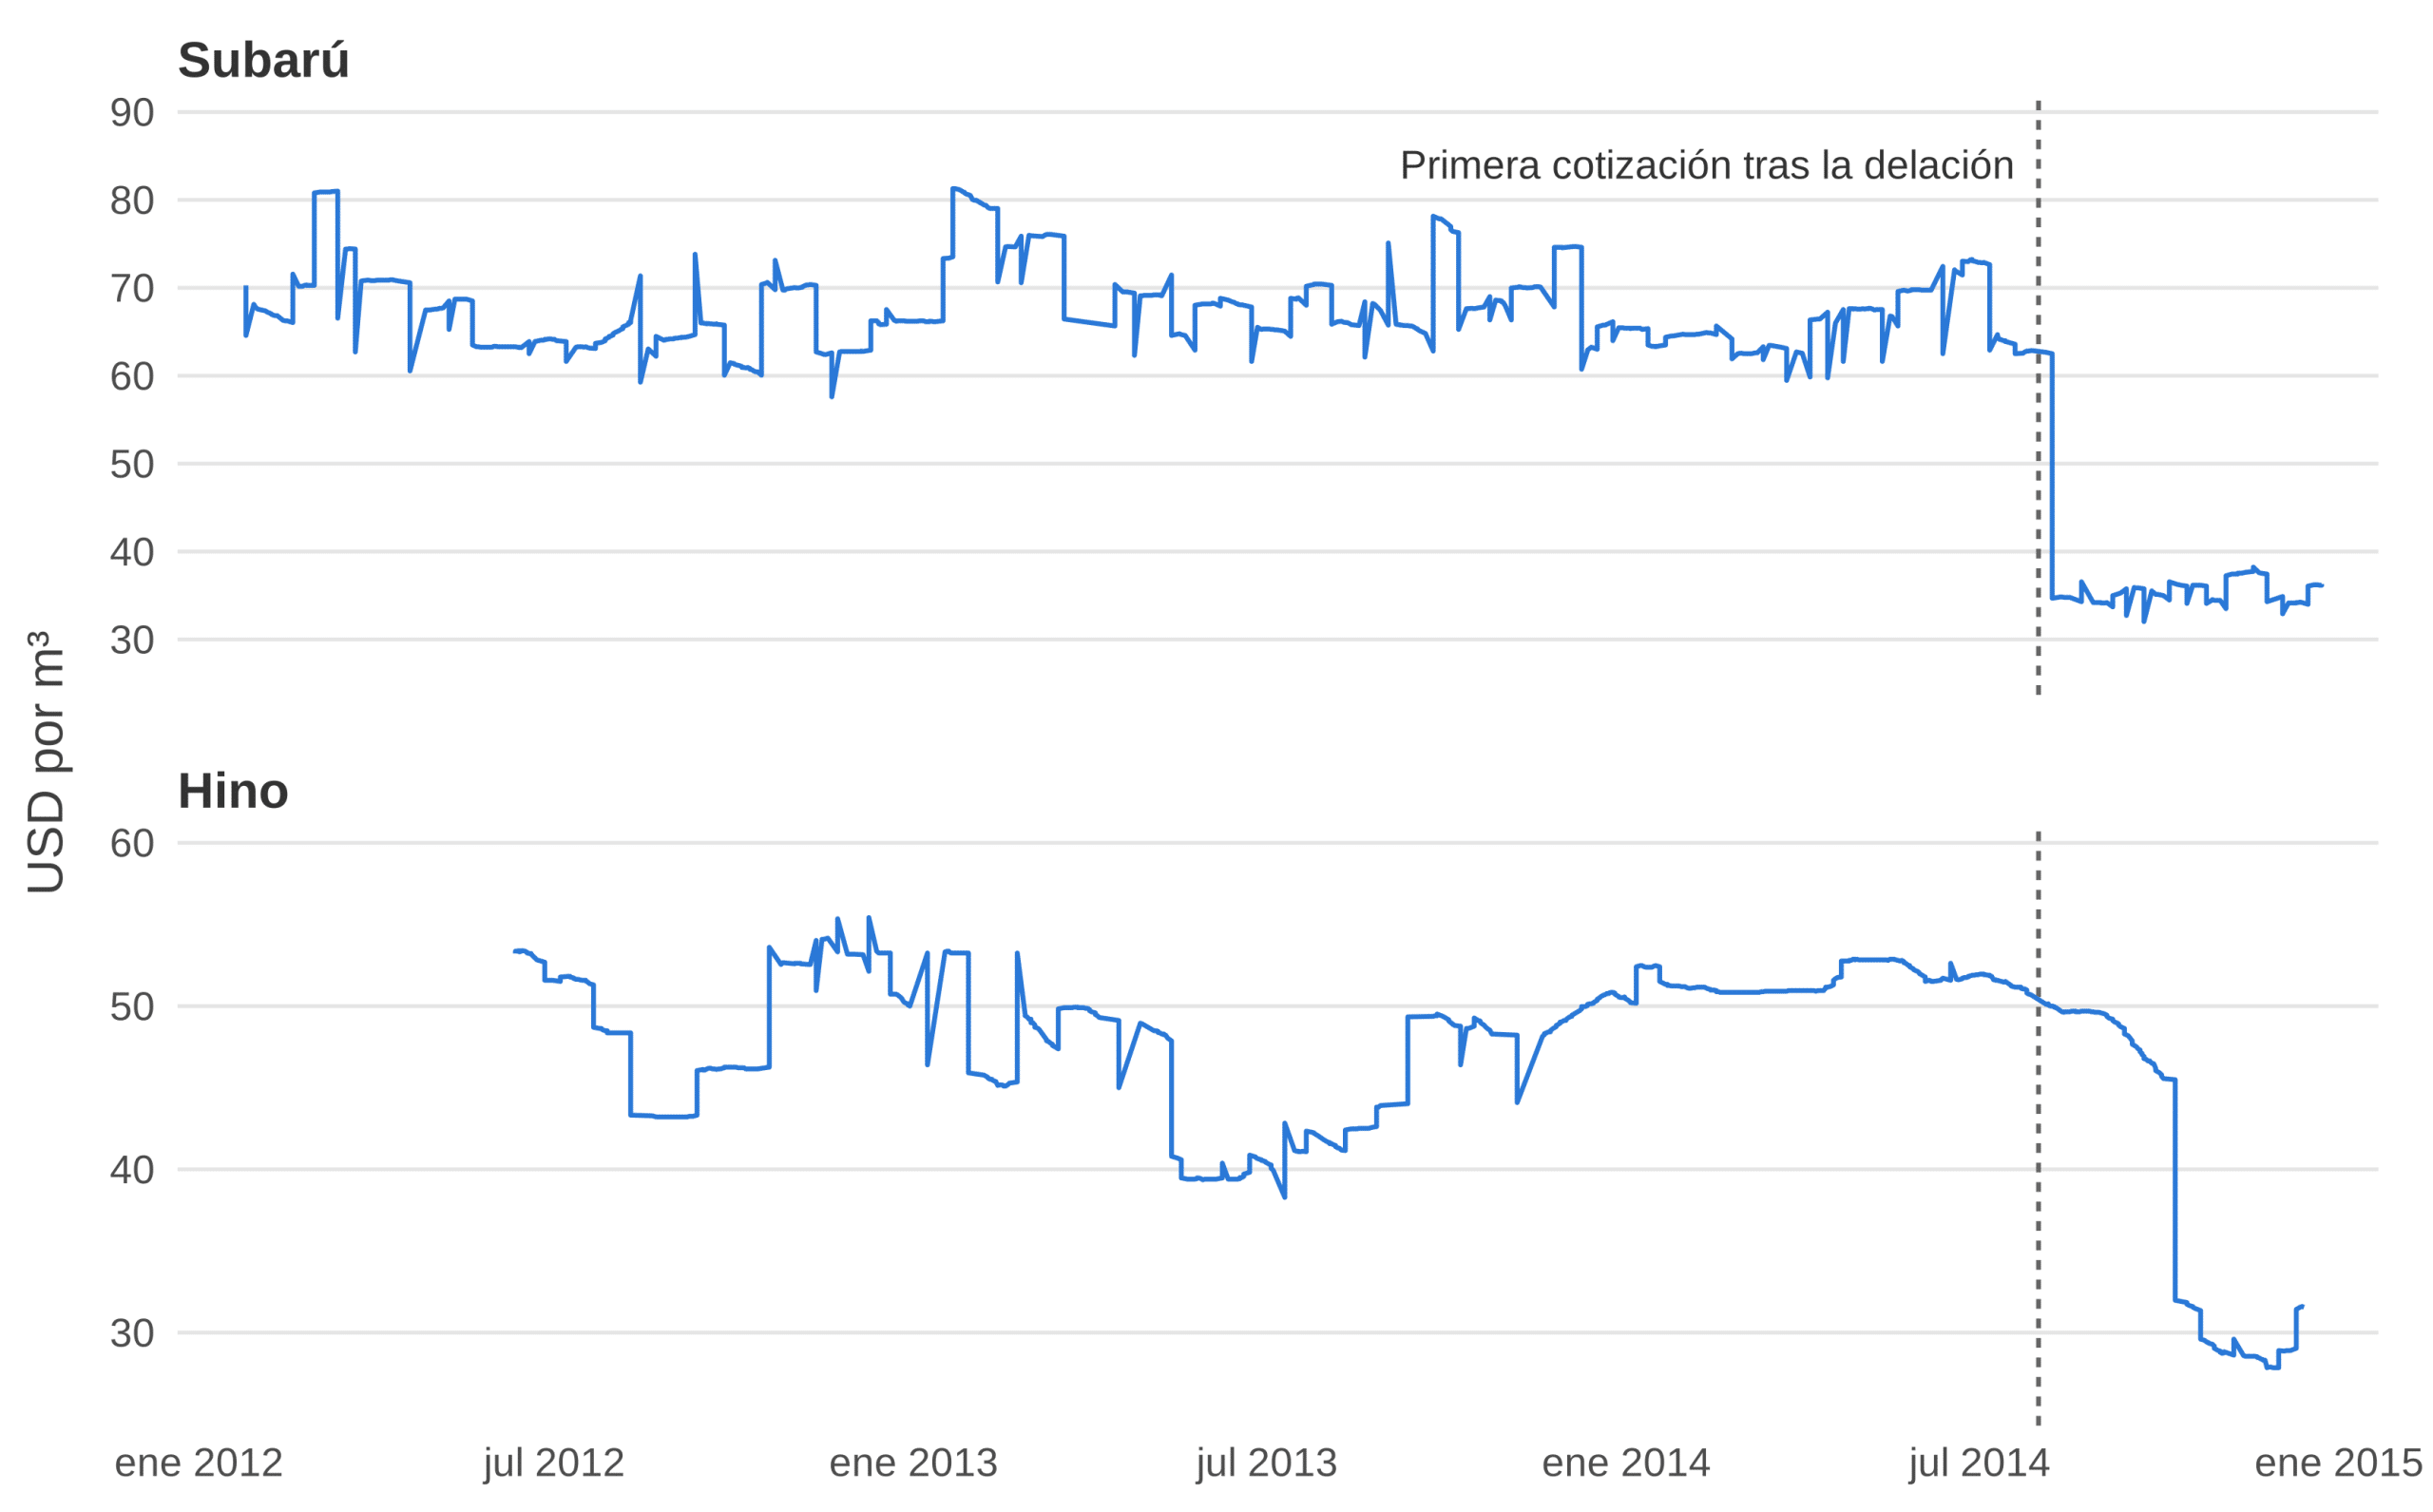
La Figura 5 muestra esa tarifa para ambas empresas. En Subarú, el flete cae de golpe con la primera cotización posterior a la delación, mientras que en Hino la baja se concentra en los meses siguientes.
Figura 5: Flete por metro cúbico de Subarú e Hino, descontando el recargo por combustible (BAF)
Fuente: Elaboración propia con base en los Gráficos N° 11 y 12 de Dagnino et al. (2018).
Nota: Los valores se estimaron visualmente a partir de los gráficos originales, por lo que esta figura es una versión aproximada de ellos.
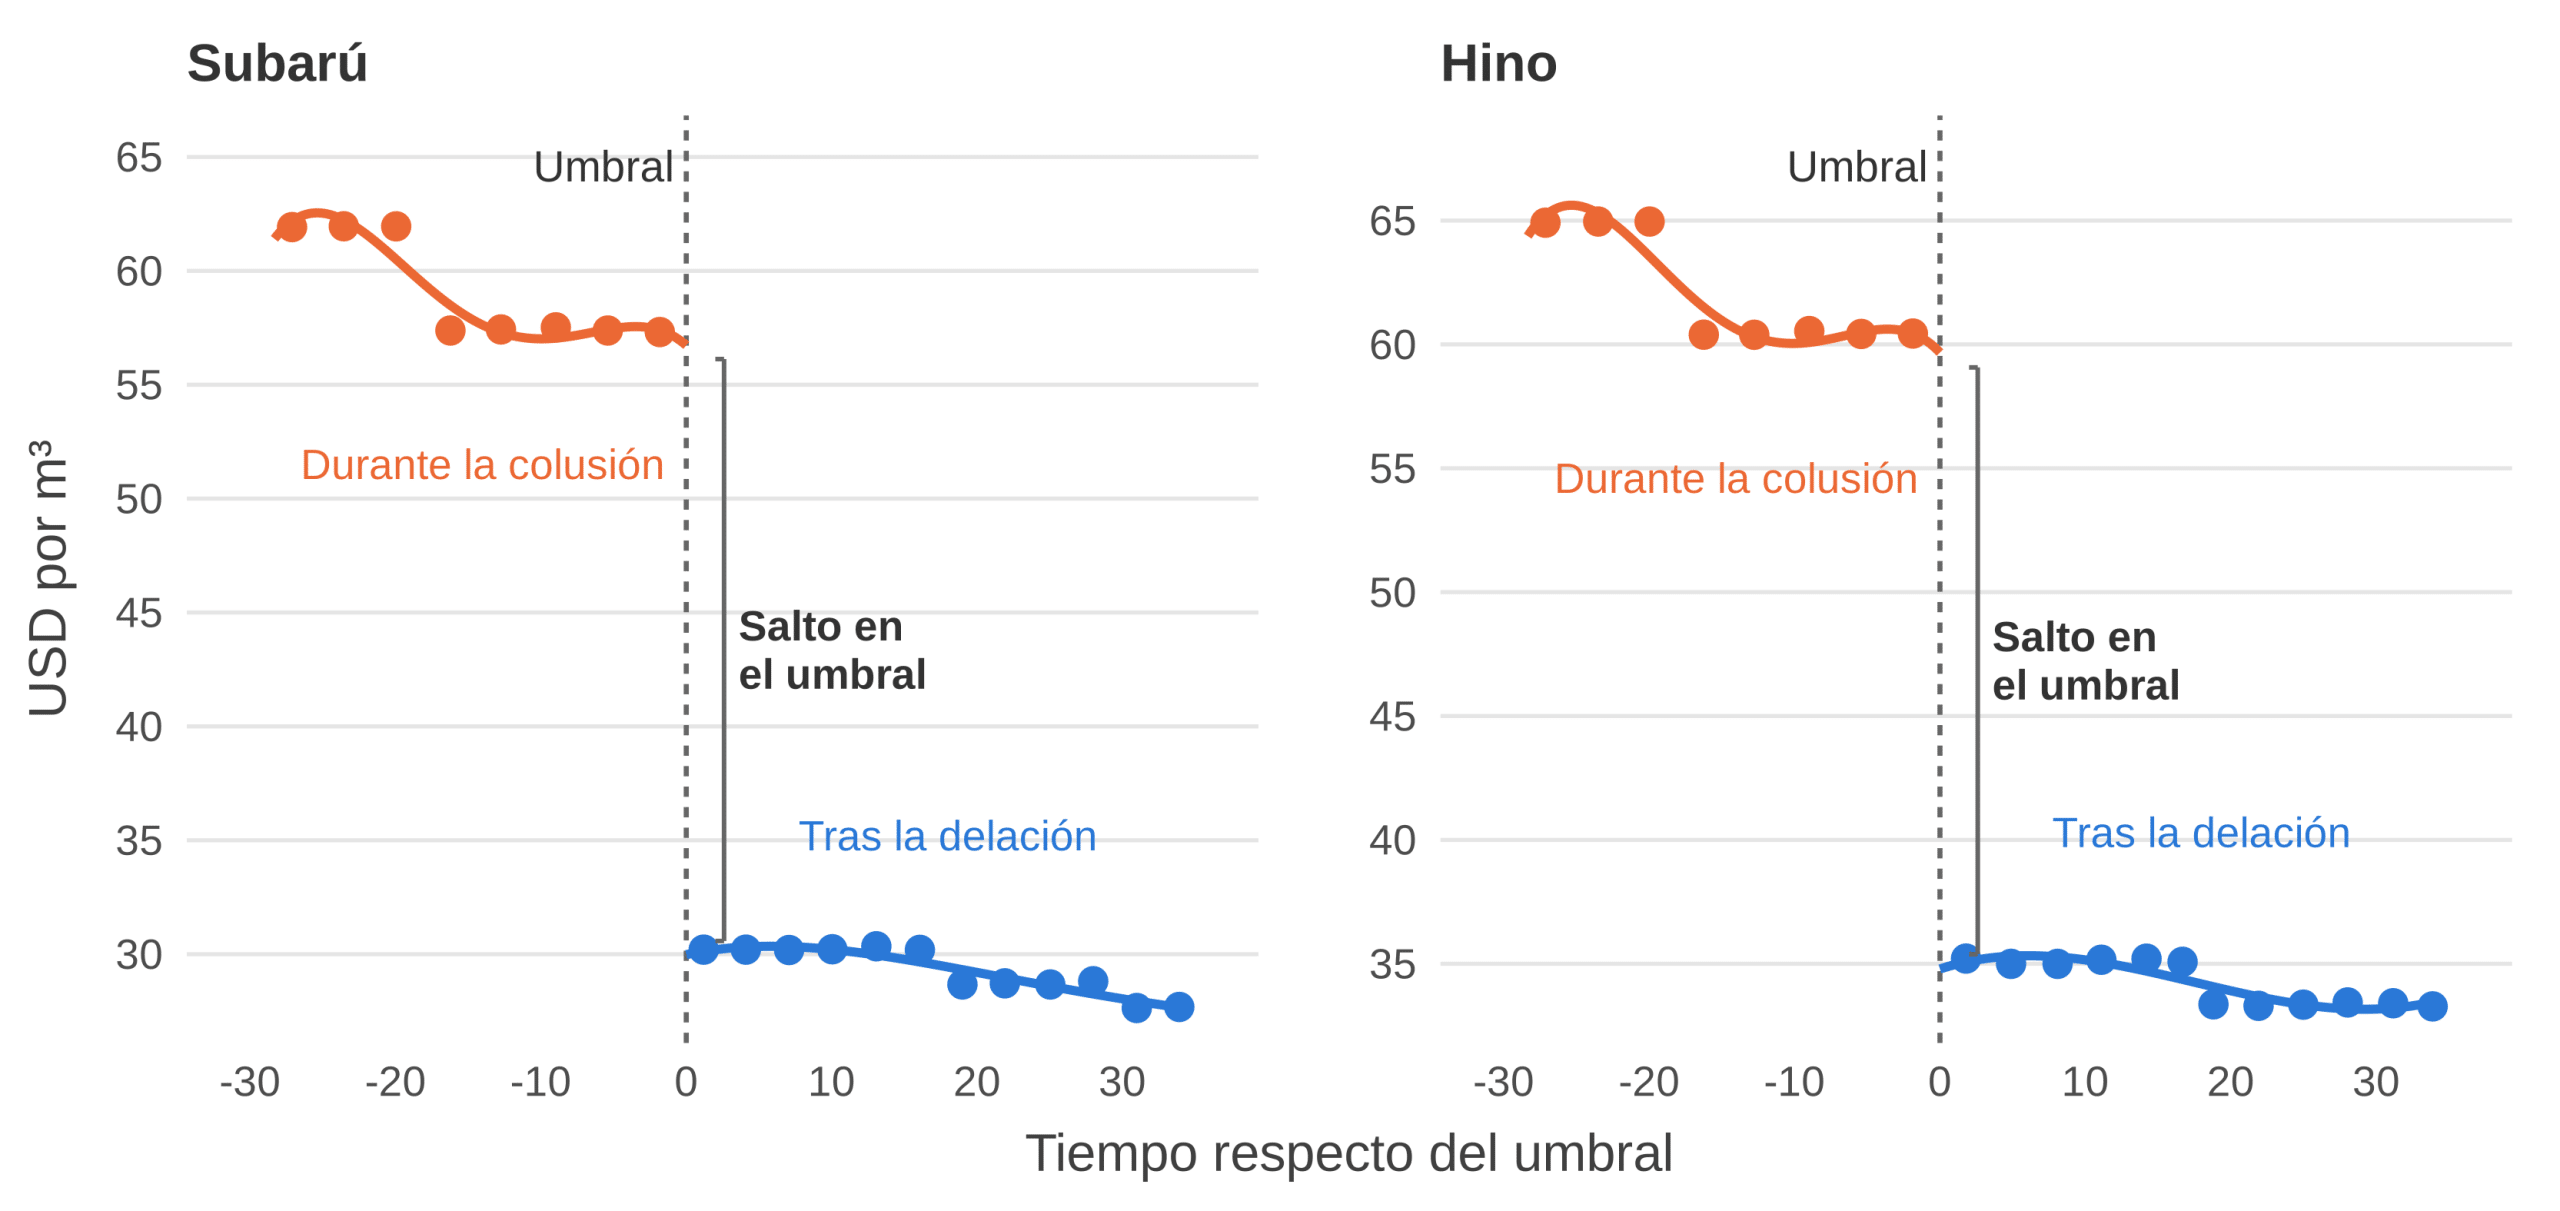
Para Subarú, \beta_{1} toma valores entre - 0{,}55 y - 0{,}48 según los controles, y para Hino, entre - 0{,}57 y - 0{,}46, todos estadísticamente significativos (Dagnino et al., 2018, pp. 29-30). Dado que la variable dependiente está en logaritmo, estos valores equivalen a una caída del flete de entre 37\% y 43\%.
La Figura 6 replica los gráficos de regresión discontinua del informe. Para cada empresa se ajusta una curva flexible a cada lado del umbral, y la distancia entre ambas curvas en ese punto es el salto que busca medir la regresión.
Figura 6: Regresión discontinua del término de la colusión para Subarú e Hino
Fuente: Elaboración propia con base en los Gráficos N° 13 y 14 de Dagnino et al. (2018).
Nota: Los puntos son promedios por tramo de tiempo, agrupados en tramos más amplios que en los gráficos originales, para facilitar la visualización, y las curvas son polinomios ajustados a cada lado del umbral. Los valores se estimaron visualmente a partir de dichos gráficos, por lo que esta figura es una versión aproximada de ellos.
Los autores realizaron una prueba de placebo en la que repitieron el ejercicio con un umbral falso en enero de 2013 y no encontraron un salto significativo, lo que refuerza que el cambio ocurrió con el fin de la colusión.
En una RD en el tiempo, el supuesto de no manipulación se cumple de forma natural, porque nadie elige la fecha, de modo que el riesgo no es la manipulación, sino que otro factor haya cambiado justo en ese mes, que es lo que buscan descartar los controles y la prueba de placebo.
Angrist, J. D., & Pischke, J.-S. (2008). Mostly harmless econometrics: An empiricist’s companion. Princeton University Press.
Contreras, D. (2023). Microeconomía III. Facultad de Economía y Negocios, Universidad de Chile.
Dagnino, C., Fantuzzi, J., Edwards, M. V., & Sepúlveda, F. (2018). Colusión de las navieras en el mercado de transporte de vehículos nuevos: El caso de Subarú Chile S.A. e Hino Chile S.A.
FNE. (2021). Estudio de mercado del gas (EM06-2020): Informe preliminar.
FNE. (2026). Estudio de mercado sobre educación superior (EM09-2024): Informe final, anexos.
González, A. (2015). Estimación de daños a consumidores por alza coordinada de precios de las farmacias Ahumada, Cruz Verde y Salcobrand.
Grau, N. (2021). Métodos Cuantitativos I. Facultad de Economía y Negocios, Universidad de Chile.
Rodríguez, J. (2024). Métodos Empíricos para Economía. Facultad de Ciencias Económicas y Empresariales, Universidad de los Andes.