Newsletter
Suscríbete a nuestro Newsletter y entérate de las últimas novedades.
https://centrocompetencia.com/wp-content/themes/Ceco

En México, la discusión pública sobre el Seguro de Gastos Médicos (“SGM”) suele partir de una intuición que parece lógica: las primas que pagan los clientes suben porque las aseguradoras “abusan”, “se coluden” o “no enfrentan competencia”. Sin embargo, el análisis técnico revela otra historia. En la superficie, las aseguradoras de SGM compiten, crecen y operan con márgenes decrecientes. En el sistema interno, en cambio, se acumulan presiones estructurales (hospitalarias, demográficas, fiscales y de información) que moldean el costo del siniestro y explican por qué la competencia visible no alcanza a corregir los factores que realmente determinan el precio. A la luz del informe de la OCDE (2026) sobre competencia y regulación en el sector salud, México enfrenta una paradoja incómoda: la anatomía profunda del sistema de salud es la que define el rumbo del SGM.
«El mercado de SGM en México no enfrenta un problema en su superficie: ahí la competencia existe, opera y disciplina. El desafío está en su sistema interno, donde convergen presiones hospitalarias, demográficas, fiscales y de información que determinan el costo del siniestro y la trayectoria de las primas».
La prima del SGM se determina por una estructura interna donde la siniestralidad, la intermediación, las reservas y el reaseguro reflejan dinámicas hospitalarias, demográficas y fiscales que las aseguradoras no controlan. Dentro de este marco, la Comisión Nacional de Seguros y Fianzas (“CNSF”) identifica cuatro componentes y su evolución permite observar cómo se comporta esta anatomía interna.
Tabla 1. Prima emitida, costos y utilidad técnica, 2019 vs 2023
| Concepto | Definición | 2019 | 2023 |
|---|---|---|---|
| Primas emitidas | ingresos | 100% | 100% |
| - Costos de siniestralidad | monto pagado por las aseguradoras | 53% | 49% |
| - Costos de adquisición | compensaciones a agentes y a reaseguros y otras compensaciones | 14% | 15% |
| - Reservas de riesgo en curso | obligaciones futuras | 11% | 15% |
| - Prima cedida | pago a reaseguradoras | 17% | 18% |
| = Utilidad técnica | margen operativo | 6% | 3% |
| Fuente: Elaboración propia con información de los estados de resultados publicados por CNSF (2026) | |||
Fuente: Elaboración propia con información de los estados de resultados publicados por CNSF (2026).
Esta anatomía revela tres hallazgos relevantes:
Esta anatomía muestra que los servicios hospitalarios son el verdadero motor del incremento de primas y abre paso al análisis del mercado asegurador, donde la competencia sí existe, pero opera solo en la superficie.
El comportamiento del mercado asegurador muestra que, en la superficie, la competencia existe y opera. El SGM crece, atrae nuevos usuarios y mantiene una estructura de mercado que no sugiere poder de mercado por parte de las aseguradoras.
Entre 2020 y 2024, las primas emitidas en SGM pasaron de 110 a 164 mil millones de pesos constantes de diciembre de 2025 (≈ 4 a 6 mil dólares estadounidenses), con una tasa media de crecimiento anual (“TMCA”) de 10%. Su participación dentro del sector aumentó de 16% a 18% (CNSF, 2024). Aunque la penetración general de seguros cayó de 25% a 23% entre 2018 y 2024, la penetración de SGM aumentó de 6% a 8% (INEGI 2018, 2024). En México donde 63% de la población tiene alguna afiliación pública, pero 60% de quienes reciben atención médica acuden al sector privado, el SGM se ha convertido en un mecanismo de protección financiera cada vez más relevante (CIEP, 2025).
La estructura del mercado asegurador también es consistente con un entorno competitivo. Al segundo trimestre de 2025, la cuota de las tres principales aseguradoras fue de 65% y el Índice Herfindahl Hirschman (“IHH”) se ubicó en 1,622 puntos, dentro del umbral de la autoridad de competencia mexicana para considerarlo como un mercado poco concentrado. La evidencia coincide con la advertencia de OCDE (2026): los mercados de SGM pueden ser competitivos incluso cuando los mercados de servicios de salud no lo son.
En este contexto, la competencia aseguradora opera con claridad en la superficie, pero su capacidad para disciplinar costos depende de fuerzas que se originan en el sistema interno del sector salud.
El mercado hospitalario privado concentra las presiones más determinantes del costo del siniestro. Su estructura se ha vuelto más concentrada, limitando la capacidad de negociación de las aseguradoras y elevando los costos que finalmente se trasladan a la prima.
De 2004 a 2024, la cantidad de hospitales privados disminuyó de 3,020 a 2,747. Los hospitales pequeños (menos de 25 camas) pasaron de representar 93% a 89% del total, mientras que los medianos (25-49 camas) y grandes (más de 50 camas) aumentaron su participación. Aunque el sector privado representa 27% de la capacidad instalada del sistema hospitalario, esa capacidad está cada vez más concentrada en grupos hospitalarios. En 2024, estos representaron solo 5% del total de hospitales privados, pero concentraron cerca del 25% de las camas, siendo los tres más grandes Hospitales Ángeles, Star Médica y Auna (Expansión, 2025).
OCDE (2026) advierte que cuando los proveedores de servicios de salud se concentran, los pagadores pierden poder de negociación y los costos se disparan. COFECE (2022) estimó que un aumento de 10% en el IHH hospitalario incrementa 3% los costos hospitalarios; la presencia de hospitales con más de 100 camas eleva 34% los precios hospitalarios; y aumenta 12% las primas individuales de SGM. La integración vertical altera estas presiones: Grupo Vazol combina hospitales y farmacéutica, aumentando incentivos para inflar costos; mientras Auna integra hospitales y aseguradora, reduciéndolos (Expansión, 2025).
En este entorno, la competencia aseguradora enfrenta límites estructurales que no puede corregir desde la superficie, pues los determinantes del costo se originan en el sistema profundo del sistema hospitalario.
Las presiones estructurales del sistema de salud amplifican el costo del siniestro y moldean la trayectoria de las primas del SGM. Incluso en un entorno hospitalario competitivo, factores demográficos, inflacionarios y fiscales generan tensiones que las aseguradoras no pueden disipar desde la superficie.
El envejecimiento poblacional es uno de los determinantes más claros. El valor de la prima emitida y el valor esperado del siniestro aumentan de manera exponencial con la edad. Las proyecciones demográficas muestran que México será un país más viejo hacia 2070, lo que implica un aumento sostenido en la demanda y el costo actuarial del SGM.
Ilustración 1. Prima por asegurado y valor esperado del monto por siniestro, 2023
(miles de pesos constantes de diciembre de 2025)
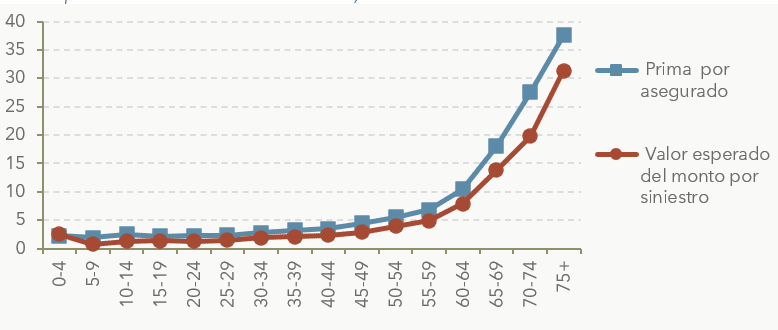
Notas: Prima por asegurado = prima emitida / asegurados con pólizas vigentes; Valor esperado del monto por siniestro = (siniestros / asegurados) * (monto pagado / siniestro); 10 mil pesos equivalen a 553 dólares.
Fuente: Elaboración propia con información de CNSF (2026b).
La inflación médica añade otra presión. Aunque entre 2021 y 2024 el monto reclamado promedio creció menos que la inflación general (TMCA de 1% vs inflación de 6%), la inflación médica es mayor al 13% anual y se proyecta que continúe en ese nivel. Este diferencial se explica por nuevas tecnologías, declive de sistemas públicos, avances farmacéuticos, fraude y abuso, y en México por la consolidación hospitalaria.
La política fiscal reciente también incide en la anatomía del costo. La Ley de Ingresos de la Federación para 2026 restringió el acreditamiento del Impuesto al Valor Agregado (“IVA”) en los componentes gravados de la atención hospitalaria, convirtiendo al impuesto en un gasto operativo definitivo para las aseguradoras. Esto genera un efecto de cascada: el asegurado financia el IVA de los insumos médicos escondido en el aumento del costo del siniestro y, sobre ese monto, vuelve a pagar IVA al adquirir su póliza.
En conjunto, estas presiones estructurales revelan que el costo del SGM responde a dinámicas profundas del sistema de salud, cuya intensidad supera la capacidad disciplinaria de la competencia aseguradora.
La competencia solo disciplina cuando los usuarios pueden comparar, pero en el SGM esa condición no se cumple plenamente. La arquitectura de información es incompleta y la regulación vigente no corrige las asimetrías que afectan la toma de decisiones de los asegurados, lo que limita la capacidad de la competencia para contrarrestar las presiones estructurales descritas anteriormente.
INEGI (2024) reporta que solo 44% de quienes contratan una póliza individual comparan opciones; además, 85% obtiene información principalmente de otras aseguradoras, lo que reduce la diversidad de fuentes. Las pólizas colectivas dominan el mercado (70%), restringiendo la capacidad del usuario para elegir. La intermediación también está concentrada: los agentes participan en 69% de las contrataciones individuales y 87% de las colectivas, mientras que las comisiones y compensaciones representan alrededor 9% de la prima (CNSF, 2026, 2026b). Esta estructura de incentivos puede orientar la asesoría hacia productos con mayores comisiones, no necesariamente hacia los más eficientes para el usuario.
OCDE (2026) advierte que la falta de transparencia en precios, calidad y características del servicio limita la disciplina competitiva. En un sistema donde los costos se originan en mercados hospitalarios concentrados y en presiones demográficas, inflacionarias y fiscales persistentes, la información disponible para el usuario debe ser más clara, comparable y verificable para que la competencia pueda operar con eficacia.
COFECE (2022) ha recomendado medidas para corregir estas fricciones: portabilidad de antigüedad, creación de un buró de riesgos, estándares de exclusiones, devolución de prima no devengada, transparencia en compensaciones, límites a incentivos, acotar número de planes, y promover contratación en línea. Son avances en la dirección correcta, pero su impacto es limitado sin mayor transparencia hospitalaria y reglas claras de intermediación.
OCDE (2026) identifica que las reglas de entrada y movilidad pueden restringir la competencia incluso en mercados con muchos jugadores. En México, la regulación del SGM no es anticompetitiva, pero sí incompleta: la movilidad entre aseguradoras, la alineación de incentivos en la intermediación y la comparabilidad de pólizas son condiciones necesarias para que la competencia existente genere bienestar. Sin estas correcciones, las fricciones informativas y regulatorias seguirán limitando la capacidad del usuario para ejercer plenamente su elección en un sistema donde los costos se definen en su arquitectura interna.
Las presiones que moldean el costo del SGM no se originan en las aseguradoras, sino en la arquitectura profunda del sistema de salud. Una agenda eficaz debe intervenir donde los costos se generan y no donde se manifiestan.
La concentración hospitalaria exige políticas que fortalezcan la entrada, la transparencia y la negociación. La demografía demanda ajustes actuariales y mecanismos que acompañen el envejecimiento poblacional. La inflación médica requiere estándares de calidad, monitoreo de tecnologías y vigilancia de prácticas que elevan costos sin mejorar resultados. La política fiscal debe evaluar el impacto del IVA, que hoy se convierte en un gasto operativo definitivo para las aseguradoras y, en última instancia, para los usuarios.
En conjunto, estas intervenciones apuntan a un objetivo común: reconstruir las condiciones internas que permiten que la competencia funcione y que el SGM cumpla su función de protección financiera.
El mercado de SGM en México no enfrenta un problema en su superficie: ahí la competencia existe, opera y disciplina. El desafío está en su sistema interno, donde convergen presiones hospitalarias, demográficas, fiscales y de información que determinan el costo del siniestro y la trayectoria de las primas. La política pública debe intervenir en esa anatomía profunda, donde se define la capacidad real del sistema para proteger y sanar. En un sector donde la regulación es permanente y las fallas de mercado persistentes, la anatomía del SGM revela una verdad: la competencia solo transforma cuando el sistema interno le permite hacerlo.
Regístrate de forma gratuita para seguir leyendo este contenido
Contenido exclusivo para los usuarios registrados de CeCo