Newsletter
Suscríbete a nuestro Newsletter y entérate de las últimas novedades.
https://centrocompetencia.com/wp-content/themes/Ceco


A dos años de su inauguración, el Puerto de Chancay destaca su eficiencia, entre enero y septiembre de 2026 recibió 323 buques (31 % más que el año anterior) y movió 340.000 TEU[1] (47 % más). Además, cada vez sale más carga peruana por sus muelles, sobre todo uvas y paltas frescas (11 % cada una), concentrados de plata (10 %), harina y pellets de pescado (7 %) y arándanos frescos (6 %), según cifras de su operador (Zarate, 2026)[2]. Sin embargo, mientras los contenedores llegan, la controversia legal sobre quién lo supervisa ya está en manos del Tribunal Constitucional.
«un puerto no capta carga porque esté “más cerca” en el mapa, (…) sino porque genera una solución logística superior en costos, eficiencia operativa y conectividad. La geografía no puede ser argumento para negar la competencia (…) APM y DP World están prácticamente uno al lado del otro y la distancia de Chancay al Callao es solo 71 km».
A pedido de Ositrán, Indecopi evaluó las condiciones de competencia en Chancay y, en abril de 2025, concluyó que no existían en cuatro mercados relevantes vinculados a naves y carga en contenedores. En base a ese Informe[3], Ositrán anunció que regularía las tarifas, pero COSCO llevó el caso a los tribunales y el procedimiento quedó en pausa.
COSCO presentó dos amparos y, por ahora, ha perdido ambos: (i) el primero, contra Indecopi, buscaba anular el Informe Técnico: fue declarado infundado[4] y la Sala Civil de Huaura confirmó el fallo en septiembre de 2026; y (ii) el segundo, contra Ositrán, tuvo más vaivenes: en primera instancia se le prohibió a Ositrán supervisar el terminal, salvo para regular tarifas si Indecopi declaraba antes que no hay competencia. La Segunda Sala Constitucional revocó ese fallo[5] y el caso está hoy en el Tribunal Constitucional[6]. Sin embargo, el TC decidirá quién supervisa Chancay, no si Chancay compite. Esa pregunta volverá a Indecopi cuando Ositrán pida actualizar el informe, y ahí la definición del mercado relevante tendrá que revisarse.
Según el Informe, el Puerto de Chancay no compite con los ocho puertos concesionados del país. Sin embargo, APM Terminals y DP World, dos de los puertos más próximos, ofrecen servicios equiparables a los de Chancay, pese a ello la Dirección de Indecopi concluyó que no forman parte del mismo mercado relevante.
El problema del Informe está en una definición estrecha del mercado relevante, basada principalmente en la distancia geográfica y no en la sustituibilidad desde la perspectiva de la demanda. La cercanía entre puertos no determina, por sí sola, la ausencia de competencia. Los usuarios pueden elegir entre terminales considerando tiempos de transporte, rutas disponibles, eficiencia operativa, costos y fiabilidad. Bajo esta perspectiva, el hinterland portuario moderno no es un territorio fijo, sino un espacio económico dinámico en el que la demanda responde a las condiciones logísticas y competitivas de cada alternativa.
Esta conclusión no es aislada, Bonifaz y Urrunaga (2024)[7] proyectaron que la entrada de Chancay tendría un impacto estructural sobre la competencia del sistema portuario peruano, al introducir un operador capaz de tensionar la tradicional concentración del Callao (Ver el artículo de Ceco: Competencia portuaria: ¿es necesaria la regulación de tarifas en el Puerto de Chancay?).
Asimismo, Aguirre y Bonifaz (2026)[8] cuestionan la definición de mercado relevante adoptada por el Indecopi, el análisis no debe circunscribirse únicamente al Puerto de Chancay de manera aislada. Sostienen que el mercado geográfico relevante comprende el conjunto de áreas donde se ubican las fuentes alternativas de acceso al producto o servicio específico, como son el Puerto de Chancay y los terminales del Callao, los cuales ejercen presión competitiva entre sí y atienden una demanda sustituible.
Sobre esa base, Aguirre y Bonifaz (2026) evalúan la existencia de una posición de dominio y concluyen que, durante la etapa inicial de operación del terminal, el Puerto de Chancay no concentra una participación suficiente para ejercer poder de mercado, puesto que los operadores del Callao continúan concentrando una parte significativa del tráfico portuario y mantienen capacidad para competir. Asimismo, destacan que la política tarifaria implementada por COSCO Shipping Ports Chancay Perú, con tarifas inferiores a las del Callao, constituye un indicio de rivalidad competitiva en beneficio de los usuarios.
El Puerto de Chancay y los terminales del Callao se encuentran separados por aproximadamente 71 km, distancia que puede recorrerse en menos de dos horas por carretera, como se observa en la Figura 1.
Figura 1: Distancia real entre Chancay y los puertos del Callao
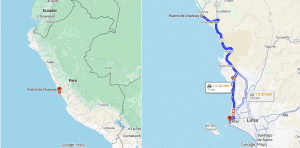
Fuente: [Google Maps]
Desde esta perspectiva, un puerto no capta carga porque esté “más cerca” en el mapa, como APM Terminals y DP World, que están uno al lado del otro, sino porque genera una solución logística superior en costos, eficiencia operativa y conectividad. La geografía no puede ser argumento para negar la competencia; la proximidad pierde relevancia como criterio de delimitación del mercado relevante geográfico. APM y DP World están prácticamente uno al lado del otro y la distancia de Chancay al Callao es solo 71 km.
El concepto de hinterland describe el área de influencia terrestre de un puerto. Sin embargo, su comprensión moderna responde menos a fronteras geográficas rígidas y más a la capacidad de un terminal para atraer carga mediante ventajas competitivas. Tal como lo relata Narrea (2024), originalmente los puertos fueron hechos para que una zona productora pudiera encontrar una puerta de salida de sus mercancías a mercados más allá del local. Sin embargo, el hinterland portuario moderno es un mercado competitivo más que un área geográfica fija, que puede extenderse más allá de su zona geográfica de cercanía y que está determinado por factores esencialmente económicos, tales como sus costos, su eficiencia y la competitividad (Sanchez & Wilmsmeier, 2024).
El propio Indecopi reconoce que el área de influencia de este terminal se vincula con la carga marítima y terrestre procedente de la zona centro del país, considerando solo los departamentos de Pasco, Huánuco, Ayacucho y Junín. Además, el documento añade Áncash y Lima como regiones que formarían parte de dicha área por su proximidad geográfica al Puerto de Chancay.
A pesar de la evolución conceptual del hinterland portuario, el Indecopi adopta en su informe una visión territorializada, estática y esencialmente geográfica de las áreas de influencia. Para la autoridad, el hinterland de cada puerto coincide con la zona terrestre inmediata desde la que se origina o hacia la que se dirige, el mayor flujo de carga movilizado por ese terminal. Bajo esta lógica, la delimitación depende casi exclusivamente de la proximidad regional y no de factores logísticos, modales o económicos, que en la literatura moderna constituyen los determinantes reales de la competencia interportuaria.
El Indecopi distingue dos tipos de áreas de influencia: cautivas y contestables. Un área cautiva es aquella en la que un puerto posee ventajas competitivas claras para manejar la carga de una región, generalmente debido a deficiencias en los enlaces terrestres, a la falta de redes integradas de transporte o a altos costos de desplazamiento hacia otros terminales. En esas zonas, los incentivos de sustitución de los usuarios serían mínimos. Por el contrario, un área contestable es aquella en la que ningún puerto tiene una ventaja significativa, lo que permite que distintos operadores compitan por los mismos flujos de carga.
Sin embargo, aunque el propio informe reconoce que la expansión de infraestructura, la integración modal y la consolidación de cadenas logísticas tienden a eliminar áreas cautivas y a generar hinterlands superpuestos, esta comprensión no se refleja en la práctica. Al delimitar los ámbitos de influencia, Indecopi regresa a criterios estrictamente geográficos: asigna a los puertos del Callao (APM Terminals y DP World) un hinterland limitado a Lima y regiones colindantes como Ica, Áncash, Junín y Pasco, mientras que a otros terminales —San Martín, Matarani, Salaverry— les atribuye únicamente sus regiones vecinas.
En la práctica, esta metodología deja a cada puerto confinado a su “zona natural”, como si las fronteras definieran automáticamente los mercados y como si los usuarios no evaluaran alternativas según eficiencia, costos totales, servicios navieros disponibles o integración logística. Este enfoque contrasta con la noción moderna de hinterland desarrollada por Rubio y Sánchez & Wilmsmeier, para quienes la influencia de un puerto depende de su capacidad para atraer demanda mediante ventajas competitivas reales y no por simple proximidad geográfica.
Los usuarios no eligen un puerto por criterios territoriales, sino por eficiencia, costos y conectividad logística. Ese debería ser exactamente el estándar económico aplicado por el Indecopi al definir el mercado relevante mediante el test de sustitución por el lado de la demanda. Como señala Narrea (2024), los exportadores del norte, de Lima metropolitana, de la sierra central y de la selva baja podrían sustituir razonablemente el uso de los puertos del Callao o de Paita por el Puerto de Chancay si este ofreciera menores costos o tiempos logísticos.
En la definición de los 4 mercados relevantes, la sustitución por el lado de la demanda analiza si los usuarios cambiaran de puerto ante un incremento pequeño pero significativo y no transitorio en los precios o costos logísticos totales de su opción habitual. En el ámbito portuario, esta sustitución no depende de fronteras, sino de alternativas logísticas viables, entendidas como combinaciones de costos, tiempos, rutas marítimas y eficiencia operativa.
La pregunta central es simple: ¿un exportador racional ubicado en Lima, la costa norte, la sierra central o la selva baja podría desviar su carga hacia el Puerto de Chancay si este le ofreciera menores costos totales o mejores tiempos de conexión a Asia? Si la respuesta es afirmativa, existe sustituibilidad económica y, por tanto, competencia. Esta sustitución puede ser directa cambio inmediato ante variaciones de precio o eficiencia o potencial la sola presencia de Chancay disciplina la conducta de los puertos del Callao, incluso antes de captar grandes volúmenes.
En ambos supuestos, la evidencia apunta en la misma dirección: los usuarios operan bajo criterios de optimización logística y no bajo barreras geográficas rígidas, como las que asume el Informe de Indecopi.
El Informe de Indecopi sostiene que el Puerto de Chancay no enfrenta presión competitiva porque, dentro del área de influencia que la propia entidad le asigna, no se prevé la entrada de un competidor potencial en los próximos años. Esta conclusión se construye a partir de una única premisa: el Plan de Desarrollo Portuario 2024-2030 no identifica proyectos de nuevos terminales que puedan configurarse como rivales en los mercados relevantes definidos por la autoridad.
Con base en esta interpretación, Indecopi afirma que los demás puertos no ejercen una presión competitiva efectiva sobre el Puerto de Chancay. Según el Informe, la inexistencia de futuros competidores dentro del ámbito geográfico delimitado implica que los usuarios no tendrían capacidad alguna para disciplinar un eventual ejercicio de poder de mercado por parte del operador del terminal.
La argumentación descansa, nuevamente, en un entendimiento estrictamente territorial del mercado: al no existir sustitutos dentro de la geografía que Indecopi considera el “entorno competitivo” de Chancay, se presume que los usuarios carecen de alternativas y, por ende, que el operador del Puerto de Chancay podría actuar sin restricciones competitivas. Esta lectura refuerza la hipótesis de poder de mercado unilateral, pero lo hace a partir de una delimitación geográfica que no incorpora la dinámica real de sustitución interportuaria ni las presiones competitivas potenciales derivadas de eficiencia, conectividad y cambio en rutas marítimas.
La noción de hub portuario de acuerdo con Rubio (2023) consiste en un punto central dentro de una red logística que concentra flujos marítimos y, a partir de cierto volumen, permite desarrollar servicios directos hacia mercados internacionales. Cuando una región económica crece y alcanza una masa crítica suficiente, puede dejar de depender del hub tradicional y comenzar a operar rutas propias más eficientes. En otras palabras, un hub no es una infraestructura fija, sino una posición ganada en la red global de transporte en función de volúmenes, conectividad y costos.
En este marco, la operación de Chancay como puerto de trasbordo es decisiva. Trasbordar implica cambiar mercancías de un buque a otro —o, por extensión, entre distintos modos de transporte— para optimizar rutas, tiempos y costos. El trasbordo revela la integración en las cadenas logísticas internacionales y convierte a un puerto en un nodo que intermedia flujos entre múltiples orígenes y destinos.
De acuerdo con el Centro de Estudios sobre China y Asia–Pacífico (CECHAP, 2025), Chancay movilizó 223.000 contenedores y cerca de 3 millones de toneladas en sus primeros once meses, con una ruta directa a Shanghái plenamente operativa en 23 días y un 43,6% de su carga en régimen de trasbordo, consolidándose como un hub regional para Chile, Ecuador y Colombia. Actualmente opera seis servicios navieros activos, posicionándose, de hecho, como el cuarto terminal con mayor movimiento del país. Estos datos no describen un proyecto incipiente, sino un puerto integrado en redes internacionales que genera sustitución efectiva y presiona competitivamente a los puertos del Callao en términos de tiempos, costos y conectividad.
Rubio ofrece un ejemplo ilustrativo de cómo operan estos flujos globales: durante sus primeros años en el sector, observaba que cargas de grupaje procedentes de Extremo Oriente llegaban a Barcelona o Valencia siempre vía el Canal de Suez, para luego ser transbordadas hacia Beirut, Lattakia o Alejandría. Esas mercancías cruzaban el Mediterráneo dos veces antes de llegar a su destino final, compartiendo contenedor con productos españoles o portugueses. El patrón parecía contraintuitivo en términos geográficos, pero perfectamente racional en términos económicos. La explicación, transmitida por su maestro, resume la lógica fundamental de los hubs: “los tráficos, como el agua, fluyen por donde les cuesta menos; es una cuestión del binomio precio + eficacia y no de las millas recorridas”.
La geografía, por sí sola, no determina la ruta; lo hace la eficiencia relativa del puerto como nodo dentro de la red. En este sentido, el surgimiento de Chancay como hub con más del 43% de su carga en trasbordo, rutas directas a Asia y servicios activos que conectan mercados regionales evidencia que está capturando flujos no porque sea el puerto “más cercano”, sino porque ofrece una combinación superior de costos, tiempos y conectividad.
AMP Terminals ha lanzado al mercado su servicio Alpaca, la ruta transpacífica que conecta directamente a Perú con Asia, este reduce hasta 15 días los plazos habituales del comercio marítimo con ese continente (El Comercio, 2025). Ello demuestra que el Puerto de Chancay sí introduce presión competitiva sobre los puertos del Callao, al reconfigurar las rutas y alternativas disponibles para las navieras y los dueños de carga.
El Informe de Indecopi delimitó el mercado relevante como si la proximidad física decidiera dónde compiten los puertos. Pero en el transporte portuario la competencia la definen la sustituibilidad económica, los costos logísticos, los tiempos, la conectividad y las rutas marítimas. A dos años de su inauguración, el crecimiento de Chancay como hub, las nuevas rutas directas a Asia y la reacción de los operadores del Callao muestran que los usuarios comparan alternativas y desvían carga cuando les conviene.
Para un buque que zarpa de Shanghái y cruza el Pacífico en 23 días, la diferencia entre atracar en Chancay o en el Callao son 71 km, menos de dos horas por carretera. Esa distancia no es una barrera competitiva: es precisamente el margen dentro del cual navieras y exportadores eligen. Chancay sí ejerce presión competitiva sobre el Callao, al menos potencialmente, y su presencia debe considerarse al definir el mercado relevante.
El Tribunal Constitucional decidirá quién supervisa Chancay, pero la pregunta sobre las tarifas volverá a Indecopi. Cuando eso ocurra, el análisis no podrá seguir mirando el mapa como si fuera una frontera. Visto desde Shanghái, 71 km no hacen la diferencia; lo extraño sería que la hicieran en un informe de libre competencia.
[1] Twenty-foot Equivalent Unit (Unidad equivalente a veinte pies).
[2] Zarate, A. R. (2026). Destacan importantes logros del puerto peruano de Chancay tras primeros dos años de funcionamiento. Asociación Peruana de Agentes Marítimos.
[3] Comisión de Defensa de la Libre Competencia del Indecopi. (2025, 2 de abril). Informe Técnico N.° 015-2025-DLC/INDECOPI [Documento obtenido mediante solicitud de acceso a la información pública].
[4] Juzgado Civil de Chancay, Resolución N.° 9, 19 de junio de 2026.
[5] Segunda Sala Constitucional de la Corte Superior de Justicia de Lima, Resolución N.° 13, 17 de junio de 2026 (Exp. N.° 12101-2025-0-1801-JR-DC-01).
[6] Recurso de agravio constitucional concedido mediante Resolución N.° 16, 24 de julio de 2026.
[7] Bonifaz, J. L., & Urrunaga, R. (2024). Competencia portuaria: ¿es necesaria la regulación de tarifas en el Puerto de Chancay? CeCo – Centro Competencia.
[8] Bonifaz, J. & Aguirre, J. (2026). Retos de regulación y competencia relacionados con el Puerto de Chancay.
*Las opiniones aquí vertidas se hacen a título personal, y no involucran a ninguna de las instituciones en las que labora.*
Regístrate de forma gratuita para seguir leyendo este contenido
Contenido exclusivo para los usuarios registrados de CeCo