Newsletter
Suscríbete a nuestro Newsletter y entérate de las últimas novedades.
https://centrocompetencia.com/wp-content/themes/Ceco
"Las plataformas digitales revelan que el capitalismo contemporáneo ya no se define por la acumulación de bienes, sino por la orquestación de flujos informacionales y futuros posibles. Google encarna esta mutación: un sistema que aprende, gobierna y se reconfigura donde la incertidumbre es constitutiva, no contingente."
Cuando Larry Page y Sergey Brin lanzaron Google en 1998, crearon una arquitectura de encuentros sin activos físicos tradicionales. Su poder residió en convertir cada búsqueda en un evento generador de aprendizaje. Cada interacción alimentaba un sistema que mejoraba con el uso, sostenido en datos que se transformaban en inteligencia operativa. Google encarnó así una lógica empresarial radicalmente nueva: una plataforma cuya ventaja competitiva no proviene de lo que posee, sino de lo que aprende[1].
Con el tiempo, ese poder informacional resultó insuficiente. Google enfrentó una realidad incómoda: su éxito dependía de actores externos que no controlaba directamente. En lugar de capturar toda la renta generada, optó por compartir valor: abrió interfaces, distribuyó herramientas y cedió control. Así, emergió un ecosistema de innovación extendido donde Google se convirtió en nodo de gobernanza[2], marcando el paso hacia un capitalismo en que la plataforma asume responsabilidades hacia múltiples stakeholders, desdibujando las fronteras entre empresa e infraestructura[3]–[4]
Pero gobernar tal ecosistema plantea un desafío inédito: ¿cómo decidir cuando el futuro es radicalmente incierto? Cuando Google se reestructuró bajo Alphabet, reconoció que necesitaba explorar múltiples futuros simultáneamente y reconfigurar la organización sin perder coherencia. Surge así el concepto de metacapacidades dinámicas, una gestión que coevoluciona con el futuro[5], formalizada mediante el quantum management, marco que modela decisiones bajo incertidumbre radical[6][7].
Este trabajo describe tres niveles en los que opera una plataforma digital: la lógica y evolución del modelo de negocio (Micro), la articulación de ecosistemas de innovación y el capitalismo de stakeholders (Macro), y el marco de metacapacidades dinámicas como respuesta estratégica (Meta).
Comprender las plataformas digitales exige abandonar la lógica industrial. Durante décadas, las empresas construyeron ventaja competitiva controlando recursos escasos, optimizando cadenas lineales y capturando valor mediante producción interna[8]–[9]. De esta manera, el éxito dependía de poseer activos únicos y proteger conocimiento propietario. Pero las plataformas digitales operan bajo una lógica radicalmente distinta: externalizan la creación de valor hacia los actores que conectan[10].
Google Search ejemplifica esta transformación. Desde sus inicios, invirtió en infraestructura técnica sin producir contenido propio. Su apuesta fue ordenar la información existente y lograr que cada búsqueda proporcionara palabras clave (keywords) que entrenaran el sistema. De esta forma, cada interacción incrementaba la precisión del algoritmo, mejorando la utilidad para la red completa de usuarios. Esta dinámica, denominada efectos de red[11], implica que mientras más usuarios realizan búsquedas, mayor es el valor que la plataforma ofrece a los propios usuarios debido al aprendizaje acumulado. Esto invierte el origen de la eficiencia: mientras las empresas industriales se limitan por las economías de escala del lado de la oferta (donde los rendimientos son decrecientes ante la saturación física), las plataformas se expanden mediante economías de escala del lado de la demanda. Bajo este modelo, el costo marginal de procesar un nuevo dato o usuario tiende a cero, mientras que el valor sistémico del aprendizaje acumulado crece de manera exponencial.
En consecuencia, la ventaja competitiva ya no reside en poseer recursos físicos únicos, sino en la capacidad de orquestar interacciones entre actores independientes[12]–[13]. Para entender esto, debemos ver el modelo de negocio de la plataforma como un sistema vivo que combina elementos estructurales con un proceso dinámico de formación.
Los elementos estructurales son los componentes o «piezas» que definen la lógica de la empresa. No son solo «clientes y productos», sino constructos más específicos como el Modelo de Plataforma (quiénes participan), el Modelo de Subsidio (a quién se le ofrece el servicio gratis para atraer a otros) y el Modelo de Gobernanza (las reglas del juego).
De esta manera, la genialidad del enfoque de Paredes-Frigolett[14] es que estos elementos no se presentan todos a la vez. Aquí entra el proceso dinámico: el modelo de negocio se construye paso a paso a través de un ciclo de vida. Al principio, la plataforma es solo un «esqueleto» que valida una idea; luego, como un organismo en crecimiento, va incorporando nuevos componentes —como el modelo de ingresos o la integración de socios externos— solo cuando ha logrado alcanzar una masa crítica de usuarios. Así, el modelo de negocio es tratado como una trayectoria de aprendizaje donde la estructura de la empresa se adapta y se vuelve más compleja a lo largo de un ciclo de vida que describe cuatro fases.
Fase 1: Diseño — Validar la propuesta de valor En esta etapa inicial, la plataforma es una hipótesis. De ahí que el objetivo sea identificar al menos un lado del mercado y validar una necesidad importante y mal resuelta. Por ejemplo, Google se concentró exclusivamente en usuarios de búsqueda, sin anunciantes ni modelo de ingresos, y sólo tuvo una propuesta: entregar los resultados más relevantes de la Web. La pregunta clave no es «¿cómo ganar dinero?», sino «¿estamos resolviendo un problema real?»[15].
Fase 2: Lanzamiento — Encender los efectos de red Una vez validada la propuesta, el desafío es alcanzar masa crítica mediante una estrategia de subsidio. En el lenguaje de las plataformas, esto no implica una transferencia monetaria, sino una transferencia de valor: ofrecer el servicio de forma gratuita o a un precio inferior a su costo para atraer a los usuarios iniciales. Para ello, Google subsidió completamente su motor de búsqueda, asumiendo los costos operativos mediante inversión de capital de riesgo sin generar ingresos inmediatos. Esta decisión clarifica la lógica sistémica de la etapa: sin usuarios no hay datos, y sin datos no hay aprendizaje ni efectos de red. De este modo, el «subsidio» es una inversión en activos informacionales. En consecuencia, esta fase define si la plataforma logrará despegar o quedará atrapada en el «problema del huevo y la gallina»[16]–[17].
Fase 3: Expansión — Abrir la arquitectura Una vez encendidos los efectos de red, la plataforma integra nuevos lados del mercado. En este punto, Google pasó de buscador unilateral a plataforma multilateral: incorporó anunciantes mediante AdWords, abrió APIs para desarrolladores y lanzó Android como sistema operativo de código abierto. De este modo, cada nuevo lado amplificaba el valor del ecosistema. Con el tiempo, la plataforma se convirtió en nodo que orquestaba estas interdependencias[18]. Aquí el modelo de ingresos se activa: la plataforma comienza a capturar parte del valor que ayuda a crear.
Fase 4: Sostenibilidad — Gobernar el ecosistema El crecimiento acelerado trae un problema nuevo: la gobernanza. Cuando miles de desarrolladores publican aplicaciones, millones de usuarios generan contenido y reguladores escudriñan el poder de mercado, la plataforma ya no puede operar solo mediante mecanismos automáticos. En este escenario, la plataforma debe arbitrar conflictos, gestionar externalidades negativas y responder a presiones políticas. En la práctica, Google abordó este desafío mediante la creación de Alphabet, resolviendo la falta de alineación organizacional y la profunda incertidumbre estratégica entre su negocio principal —sujeto a un constante escrutinio por privacidad y competencia— y sus proyectos de innovación radical. De este modo, se habilitó una gobernanza flexible capaz de mediar ante diversos stakeholders y reguladores. De esta manera, el núcleo estratégico se desplaza del crecimiento a la legitimidad[19].
A medida que el ciclo madura, emerge un activo nuclear del modelo: los datos procesados, convertidos en información significativa y conocimiento operativo. Esto se debe a que cada interacción deja un rastro que la plataforma acumula, analiza y retroalimenta al sistema, mejorando su capacidad de personalización e innovación continua[20]. Como resultado, este flujo transforma la ventaja competitiva: ya no se trata solo de tener más usuarios, sino de aprender más rápido. Así, la ventaja relacional —capacidad para intermediar y anticipar— se sostiene en el Big Data como activo fundamental. De ahí que esta acumulación masiva desplace los desafíos del nivel micro al macro: ¿cómo gobernar un ecosistema donde el poder informacional se concentra? ¿Cómo equilibrar innovación, competencia y responsabilidad social?
Cuando una plataforma alcanza madurez operativa enfrenta una paradoja estratégica: su éxito depende de lo que sucede fuera de sus fronteras. En efecto, Google no controla el desarrollo de aplicaciones en Android, pero sin ellas Android carece de valor. De este modo, la plataforma se convierte en núcleo gravitacional de un ecosistema de innovación extendido[21].
En este contexto, el ecosistema se configura menos como un conjunto de proveedores o clientes que como una red de actores heterogéneos —desarrolladores, empresas complementarias, fabricantes, gobiernos, reguladores, sociedad civil— que coevolucionan en torno a la infraestructura de la plataforma. De esta forma, cada uno aporta valor e introduce complejidad. Sin embargo, sus intereses, ritmos de innovación y expectativas sobre captura de valor divergen, pero todos dependen de que la plataforma funcione y permanezca abierta[22].
Desde esta dinámica, radica el primer cambio fundamental del nivel macro: la creación de valor se vuelve cooperativa y distribuida. A diferencia de las empresas industriales que capturaban rentas exclusivamente mediante barreras de entrada[23]–[24], la plataforma maximiza su poder mediante orquestación sistémica. De esta manera, cuantos más actores participen, más valiosa la red; pero cuanto más valiosa, más difícil coordinarla.
Como consecuencia de ello, el desplazamiento del valor hacia afuera redefine la ventaja competitiva. Ya no se trata de poseer recursos valiosos, raros, inimitables y no sustituibles —premisa clásica de la visión basada en recursos — sino de gobernar relaciones[25].
En este punto, emerge un fenómeno sin precedentes: la plataforma asciende al rol de regulador privado. Sin ser gobierno, ejerce funciones cuasi-gubernamentales: define reglas, arbitra conflictos, sanciona comportamientos y redistribuye rentas. Por ejemplo, Google Play no es solo una tienda de aplicaciones, sino un sistema de gobernanza que decide quién accede a millones de usuarios y bajo qué condiciones. En última instancia, esta capacidad de estructurar el campo de juego otorga a la plataforma un poder estructural que trasciende la lógica competitiva tradicional[26].
De ahí que este poder implique una responsabilidad nueva. Es decir, si la plataforma gestiona interdependencias de las que dependen miles de empresas, millones de usuarios y sectores económicos enteros, ya no puede justificar decisiones únicamente por el interés accionarial. Por consiguiente, debe asumir un deber multifiduciario hacia todos los actores de su ecosistema: desarrolladores, usuarios, socios, gobiernos, sociedad civil[27]–[28]. Desde esta perspectiva, este cambio filosófico marca el paso hacia el capitalismo de stakeholders digitales global.
A partir de este cambio de paradigma, el concepto de capitalismo de stakeholders, propuesto por Freeman (1984) para equilibrar intereses de todos los grupos afectados por la operación empresarial, adquiere una dimensión radicalmente distinta en plataformas digitales. Esto se debe a que estas operan en mercados globales y afectan ecosistemas enteros. Así, sus decisiones tienen consecuencias sistémicas: pueden acelerar o frenar innovación, redistribuir rentas entre países, amplificar o mitigar desigualdades. Por esta razón, la gobernanza se convierte en esencia de la estrategia[29]. Es decir, ya no basta eficiencia o innovación; la plataforma debe ser legítima.
En esta línea, una gobernanza deficiente desencadena efectos de red negativos: desarrolladores abandonan el ecosistema, usuarios migran a competidores, reguladores imponen sanciones. Por el contrario, una gobernanza adaptativa, transparente y participativa convierte a la plataforma en infraestructura esencial para la innovación global. Esto fue lo que entendió Google al reestructurarse bajo Alphabet. Concretamente, esta matriz corporativa surgió como respuesta a la necesidad de gobernar un ecosistema heterogéneo, aislando proyectos especulativos de negocios esenciales, gestionando riesgos modularmente y alineando estratégicamente a múltiples stakeholders[30].
En coherencia con lo anterior, el análisis estratégico de plataformas exige abandonar herramientas de la economía industrial. Los marcos tradicionales —cinco fuerzas de Porter[31], visión basada en recursos[32] asumen juegos de suma cero donde la ventaja de uno implica desventaja de otro. Por el contrario, el juego de plataformas es de suma variable. Así, el éxito de Google no se mide únicamente por desplazar competidores, sino por amplificar el valor total del ecosistema[33].
Desde una perspectiva institucional, esta lógica exige una nueva forma de gobernanza. Por ello, el reto es orquestar: coordinar sin controlar, alinear sin coaccionar y redistribuir sin descapitalizar. En otras palabras, implica gestionar externalidades negativas —como el aumento de los precios de vivienda por el efecto de plataformas de alojamiento[34], la propagación de desinformación o los riesgos de privacidad de datos— sin ahogar la innovación y equilibrar los intereses divergentes de desarrolladores, usuarios, reguladores e inversores[35].
En este contexto, el equilibrio es frágil. Por un lado, capturar demasiado valor destruye los incentivos del ecosistema; por otro, capturar muy poco reduce la capacidad de inversión. De modo similar, una regulación inadecuada erosiona la legitimidad, mientras que una regulación excesiva inhibe el dinamismo. En consecuencia, esta tensión convierte la gobernanza en un proceso adaptativo continuo, más que en un diseño estático.
Bajo esta lógica de red, carece de sentido estratégico que una plataforma —incluso si está integrada verticalmente— intente «expulsar» a sus competidores o complementadores aguas abajo; hacerlo anularía los efectos de red indirectos que hacen valioso el sistema, cometiendo lo que Paredes-Frigolett[36] denomina como «locura estratégica» al priorizar la captura de rentas sobre la creación de valor sistémico.
Por otro lado, esta adaptabilidad tiene un costo: vulnerabilidad. Por ello, cuanto más distribuida la creación de valor, más expuesta queda la plataforma a disrupciones externas. Esta fragilidad surge porque el modelo depende de variables y activos cospecializados[37] que la firma no posee ni controla directamente. Al externalizar la innovación y la prestación de servicios, la plataforma queda a merced de la alineación de intereses de terceros y de factores del entorno. Esto se evidencia, por ejemplo, cuando cambios regulatorios, competidores con tecnología superior o el retiro de actores clave alteran el ecosistema. En última instancia, la incertidumbre radical —aquella que no puede modelarse mediante probabilidades— se vuelve la norma, no la excepción[38].
Esta dinámica se observa con claridad en el caso de Google. Entre los episodios más significativos, Europa cuestionó su posición dominante, China bloqueó su acceso y la publicidad digital enfrentó resistencias políticas. Sin embargo, la respuesta no fue la de una empresa tradicional que ajusta precios o lanza nuevos productos. De este modo, su reacción fue sistémica: rediseñar políticas, renegociar con reguladores y reconfigurar el ecosistema.
En consecuencia, esta volatilidad inherente al nuevo paradigma demanda una gestión radicalmente nueva: una que no busque eliminar la incertidumbre —porque ello es imposible— sino integrarla y navegar en ella mediante capacidades adaptativas de orden superior. De este modo, emerge una forma de gestión que opera en un nivel meta.
Las plataformas digitales operan en entornos donde las reglas cambian constantemente: reguladores redefinen límites, competidores emergen desde sectores inesperados, tecnologías prometedoras se vuelven obsoletas en meses. No siempre es posible anticipar qué cambiará. Cabe destacar que no es incertidumbre probabilística gestionable con análisis de escenarios, sino incertidumbre radical[39].
Aquí las capacidades dinámicas clásicas[40] muestran sus límites. Son poderosas en mercados turbulentos, pero estructuralmente estables. Funcionan cuando se conocen las reglas del juego, aunque cambien rápido. Sin embargo, cuando las reglas mismas mutan impredeciblemente, ya no bastan[41].
Ante este límite, las metacapacidades dinámicas representan un salto cualitativo en la estrategia bajo incertidumbre. Mientras que las capacidades dinámicas operan sobre los recursos —reconfigurándolos y redistribuyéndolos—, las metacapacidades actúan sobre las capacidades mismas[42]. En otras palabras, permiten cuestionar rutinas, desmantelar estructuras antes exitosas y experimentar simultáneamente con modelos de negocio incluso contradictorios.
En respuesta a esta necesidad, cuando Google se reestructuró bajo Alphabet, creó una plataforma organizacional capaz de gestionar la paradoja de proteger, por un lado, un negocio altamente rentable (Google Search y Ads) y, por otro, explorar futuros radicalmente distintos (vehículos autónomos con Waymo, inteligencia artificial con DeepMind). De este modo, Alphabet constituye la operacionalización de una metacapacidad: mantener coherencia estratégica mientras se exploran futuros no lineales[43].
Para formalizar estas metacapacidades, se introduce un nuevo marco de gestión: el quantum managment. Conviene precisar que no es teoría física aplicada a la gestión, sino un lenguaje epistemológico: toma prestados conceptos operativos de la física cuántica para modelar situaciones estratégicas que no pueden capturarse con herramientas tradicionales[44]. Tal como ocurre en la mecánica cuántica, se reconoce que, a escalas subatómicas, los objetos no poseen propiedades definidas hasta ser medidos. Es decir, existen en múltiples estados simultáneamente —superposición— y solo al interactuar con el entorno colapsan hacia un estado específico —decoherencia—[45]. De este modo, el quantum management adapta estos conceptos para pensar la estrategia en contextos de incertidumbre radical.
En este marco conceptual, una organización puede perseguir múltiples estrategias simultáneamente hasta que el entorno revele suficiente información para comprometerse con una, en línea con la lógica de opciones reales[46].
Esta dinámica se materializa en Alphabet. Waymo, su división de vehículos autónomos, no es —todavía— un negocio rentable, sino una opción estratégica, mantenida con el objetivo de explorar futuros tecnológicos de alto impacto. En caso de que la regulación, tecnología y consumidores evolucionen favorablemente, Waymo puede transformarse en un negocio de escala global. Mientras tanto, Google puede sostenerla gracias al flujo de caja que genera su negocio central. De este modo, cada moonshot funciona como una apuesta en superposición estratégica: todas existen simultáneamente sin que la organización haya colapsado hacia una única dirección[47].
Sin embargo, mantener opciones abiertas indefinidamente no es viable. Por ello, llega el momento de decidir. En la mecánica cuántica ese instante corresponde a la decoherencia: el colapso del estado de superposición hacia un estado definido, provocado por la interacción con el entorno[48]. De manera análoga, en la gestión estratégica la decoherencia ocurre cuando la organización, a partir de señales del mercado, reguladores o datos internos, decide escalar una opción, pivotar o cancelarla.
Ahora bien, la decoherencia no es arbitraria, sino resultado de aprendizaje. La organización mide el entorno —viabilidad técnica, ajuste con el mercado, alineación con su misión— a fin de obtener información que la conduzca a una decisión informada. Esto se evidencia en el caso de Alphabet, que ha cancelado docenas de proyectos: Google Glass, Google+ o Loon. De este modo, cada cancelación constituyó un acto de decoherencia: la organización obtuvo suficiente información para determinar que esa opción carecía de un futuro viable[49].
Sin embargo, la decoherencia también puede ser positiva cuando una opción estratégica se convierte en un negocio de escala global. Éxitos como Waymo, DeepMind o la reciente consolidación de Gemini—junto con todo el ecosistema de IA que está impulsando Google— demuestran cómo el entorno revela información suficiente para justificar el paso de la exploración al compromiso estratégico definitivo. En estos casos, la plataforma deja de operar en superposición para colapsar hacia una estructura de negocio clara, impulsada por la validación externa y la capacidad de aprendizaje operativo.
En última instancia, la clave del quantum management no está en evitar la decoherencia, sino en gestionarla conscientemente: saber cuándo dejar madurar una opción, cuándo forzar decisión, cuándo pivotar.
En este nivel meta, la plataforma constituye una arquitectura organizacional orientada a la gestión de un portafolio de opciones estratégicas en coevolución con su ecosistema. En consecuencia, su función trasciende la estructura jerárquica y se configura como un sistema adaptativo de aprendizaje estratégico. Desde esta perspectiva, las metacapacidades dinámicas expresan la habilidad de aprender y reconfigurar continuamente este proceso, evaluando proyectos, reformulando criterios y rediseñando el propio sistema de evaluación cuando las condiciones del entorno lo demandan[50].
A la luz de esta lógica, las metacapacidades dinámicas expresan una concepción radicalmente distinta de la estrategia: la entienden como un proceso de aprendizaje continuo bajo condiciones de incertidumbre irreductible. En un contexto donde las plataformas compiten por ecosistemas, esta capacidad de orden superior constituye, probablemente, la única fuente sostenible de ventaja competitiva.
Las plataformas digitales revelan que el capitalismo contemporáneo ya no se define por la acumulación de bienes, sino por la orquestación de flujos informacionales y futuros posibles. Google encarna esta mutación: un sistema que aprende, gobierna y se reconfigura donde la incertidumbre es constitutiva, no contingente.
Este trabajo recorrió tres niveles. Primero, la lógica informacional de las plataformas: efectos de red y aprendizaje acumulativo (Micro). Segundo, su rol como orquestadoras de ecosistemas bajo un capitalismo de stakeholders (Macro). Tercero, las metacapacidades dinámicas y el quantum management: mantener opciones estratégicas en superposición y colapsar hacia decisiones bajo incertidumbre radical (Meta).
En este tránsito —del control al entrelazamiento, de la propiedad al aprendizaje, de la competencia a la coevolución— emerge un nuevo modo de pensar la estrategia. Si el valor reside en la capacidad de interpretar y decidir dentro de lo desconocido, ¿estamos preparados para un capitalismo donde la incertidumbre se convierte en su recurso más valioso?
Amit, R. y C. Zott. “Value creation in e-business”. Strategic Management Journal 22, N° 6/7 (2001): 493–520.
Barney, J. B. “Firm resources and sustained competitive advantage”. Journal of Management 17, N° 1 (1991): 99-120.
Freeman, R. E. Strategic management: A stakeholder approach. Nueva York: Pitman, 1984.
Katz, M. L. y C. Shapiro. “Systems competition and network effects”. Journal of Economic Perspectives 8, N° 2 (1994): 93-115.
Kay, J. y M. King. Radical uncertainty: Decision-making beyond the numbers. Nueva York: W. W. Norton & Company, 2020.
Paredes-Frigolett, H. “Building the business models of digital platforms: A lifecycle approach”. Journal of Business Research 137 (2021): 34-45.
Paredes-Frigolett, H. y A. Pyka. “The global stakeholder capitalism model of digital platforms and its implications for strategy and innovation from a Schumpeterian perspective”. Journal of Evolutionary Economics 32, N° 2 (2022): 463-500.
Paredes-Frigolett, H. y A. Pyka. The dynamic metacapabilities framework: Introducing quantum management and the informational view of the firm. Cambridge: Cambridge University Press, 2024.
Parker, G. G. y M. W. Van Alstyne. Platform revolution: How networked markets are transforming the economy—and how to make them work for you. Nueva York: W. W. Norton & Company, 2016.
Porter, M. E. Ventaja competitiva: Creación y sostenimiento de un rendimiento superior. Madrid: Ediciones Pirámide, 1998.
Porter, M. E. “The five competitive forces that shape strategy”. Harvard Business Review 86, N° 1 (2008): 78–93.
Teece, D. J. “Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance”. Strategic Management Journal 28, N° 13 (2007): 1319–1350.
Teece, D. J. “Business models, business strategy and innovation”. Long Range Planning 43, N° 2-3 (2013): 172-194.
Trigeorgis, L. y J. J. Reuer. “Real options theory in strategic management”. Strategic Management Journal 38, N° 1 (2017): 42-65.
Zeh, H. D. “On the interpretation of measurement in quantum theory”. Foundations of Physics 1, N° 1 (1970): 69–76.
Notas al pie:
[1] H. Paredes-Frigolett, “Building the business models of digital platforms: A lifecycle approach”, Journal of Business Research 137 (2021), 34-45.
[2] H. Paredes-Frigolett y A. Pyka, “The global stakeholder capitalism model of digital platforms and its implications for strategy and innovation from a Schumpeterian perspective”, Journal of Evolutionary Economics 32, N° 2 (2022), 463-500.
[3] R. E. Freeman, Strategic management: A stakeholder approach (Nueva York: Pitman, 1984).
[4] G. G. Parker y M. W. Van Alstyne, Platform revolution: How networked markets are transforming the economy—and how to make them work for you (Nueva York: W. W. Norton & Company, 2016).
[5] H. Paredes-Frigolett y A. Pyka, The dynamic metacapabilities framework: Introducing quantum management and the informational view of the firm (Cambridge: Cambridge University Press, 2024).
[6] J. Kay y M. King, Radical uncertainty: Decision-making beyond the numbers (Nueva York: W. W. Norton & Company, 2020).
[7] H. D. Zeh, “On the interpretation of measurement in quantum theory”, Foundations of Physics 1, N° 1 (1970), 69–76.
[8] M. E. Porter, Ventaja competitiva: Creación y sostenimiento de un rendimiento superior (Madrid: Ediciones Pirámide, 1998).
[9] J. B. Barney, “Firm resources and sustained competitive advantage”, Journal of Management 17, N° 1 (1991), 99-120.
[10] Paredes-Frigolett, “Building the business models of digital platforms”.
[11] M. L. Katz y C. Shapiro, “Systems competition and network effects”, Journal of Economic Perspectives 8, N° 2 (1994), 93-115.
[12] R. Amit y C. Zott, “Value creation in e-business”, Strategic Management Journal 22, N° 6/7 (2001), 493–520.
[13] Paredes-Frigolett, “Building the business models of digital platforms”.
[14] Paredes-Frigolett, “Building the business models of digital platforms”.
[15] Paredes-Frigolett, “Building the business models of digital platforms”.
[16] Katz y Shapiro, “Systems competition and network effects”.
[17] El problema del huevo y la gallina constituye, según Paredes-Frigolett (2021), el desafío crítico que define la fase de lanzamiento. Este problema alude a la paradoja de la demanda inicial que enfrentan los negocios multilaterales: los usuarios no se incorporan sin oferta, y los productores no ingresan sin usuarios.
[18] Paredes-Frigolett, “Building the business models of digital platforms”.
[19] Paredes-Frigolett, “Building the business models of digital platforms”.
[20] Paredes-Frigolett, “Building the business models of digital platforms”.
[21] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[22] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[23] M. E. Porter, “The five competitive forces that shape strategy”, Harvard Business Review 86, N° 1 (2008), 78–93.
[24] Barney, “Firm resources and sustained competitive advantage”.
[25] Barney, “Firm resources and sustained competitive advantage”.
[26] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[27] Freeman, Strategic management.
[28] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[29] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[30] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[31] Porter, “The five competitive forces that shape strategy”. Las cinco fuerzas de Porter constituyen un marco analítico fundamental de la estrategia empresarial que evalúa el atractivo y la intensidad competitiva de una industria. Este modelo identifica cinco presiones externas: la amenaza de nuevos competidores, el poder de negociación de los proveedores, el poder de los compradores, la amenaza de productos sustitutos y la rivalidad entre firmas existentes. Tradicionalmente, se utiliza para elevar barreras estructurales y maximizar el poder de negociación de la firma, operando bajo la lógica de cadenas de valor lineales donde el éxito se logra capturando una mayor proporción de la renta frente a los demás actores.
[32] Barney, “Firm resources and sustained competitive advantage”.
[33] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[34] Fenómeno conocido como Zweckentfremdung.
[35] Paredes-Frigolett y Pyka, “The global stakeholder capitalism model of digital platforms”.
[36] Paredes-Frigolett, “Building the business models of digital platforms”.
[37] De acuerdo con Paredes-Frigolett & Pyka (2022), la coespecialización describe el desarrollo de activos —recursos, capacidades o competencias— que han sido diseñados para funcionar de manera conjunta, adquiriendo un valor significativamente mayor cuando se utilizan en tándem que por separado. En los ecosistemas de plataformas, los actores externos desarrollan activos altamente específicos que dependen de los recursos de la plataforma (como el big data) para generar valor e innovación. Debido a esta dependencia mutua y diseño a medida, estos activos no suelen estar disponibles de forma generalizada en el mercado abierto.
[38] Kay y King, Radical uncertainty.
[39] Kay y King, Radical uncertainty. La incertidumbre radical se refiere a situaciones en las que el futuro es intrínsecamente desconocido, no solo incierto; los posibles estados del mundo no pueden enumerarse ni asignárseles probabilidades. A diferencia del riesgo o la incertidumbre modelable, aquí las herramientas de predicción y análisis de escenarios resultan insuficientes.
[40] D. J. Teece, “Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance”, Strategic Management Journal 28, N° 13 (2007), 1319–1350.
[41] Paredes-Frigolett y Pyka, The dynamic metacapabilities framework.
[42] Paredes-Frigolett y Pyka, The dynamic metacapabilities framework.
[43] Paredes-Frigolett y Pyka, The dynamic metacapabilities framework.
[44] Paredes-Frigolett y Pyka, The dynamic metacapabilities framework.
[45] Zeh, “On the interpretation of measurement in quantum theory”.
[46] L. Trigeorgis y J. J. Reuer, “Real options theory in strategic management”, Strategic Management Journal 38, N° 1 (2017), 42-65.
[47] Paredes-Frigolett y Pyka, The dynamic metacapabilities framework.
[48] Zeh, “On the interpretation of measurement in quantum theory”.
[49] Paredes-Frigolett y Pyka, The dynamic metacapabilities framework.
[50] Paredes-Frigolett y Pyka, The dynamic metacapabilities framework.
"La Inteligencia Artificial permite realizar una especie de “predación selectiva”, donde el algoritmo pueda cobrar precios bajo costo a consumidores sensibles al precio (para quitar clientes al rival) y precios muy altos a consumidores ya cautivos. Así, la empresa no pierde dinero en total, o es menos detectable, pero sí puede excluir competidores en segmentos clave."
La Inteligencia Artificial, más temprano que tarde, terminará por inmiscuirse en cada uno de los aspectos de nuestra economía. Así, el Derecho de la Competencia debe buscar adaptarse rápida e inteligentemente a los nuevos desafíos que esta verdadera transformación digital va a significar. Entre estos nuevos desafíos, destaca la discriminación de precios algorítmica.
La discriminación de precios siempre ha sido una figura compleja para el Derecho de la Competencia, pues la mera diferenciación de precios entre consumidores no constituye por sí misma una conducta anticompetitiva. Solo puede considerarse ilícita cuando se verifica una discriminación arbitraria entre consumidores o competidores y cuando dicha conducta genera efectos negativos en el funcionamiento del mercado. Sin embargo, ¿qué ocurre cuando dicha discriminación es realizada de forma automática por un algoritmo, el cual puede ser profundo conocedor de nuestros intereses (pero también de nuestros sesgos), a tal punto de configurar una discriminación perfecta? ¿Qué se necesita para que aquello configure un ilícito anticompetitivo? ¿Qué razonamientos de la discriminación de precios tradicional son extrapolables a su versión algorítmica y cuáles deben ser replanteados?
Este trabajo sostiene que la discriminación de precios algorítmica no constituye necesariamente una conducta anticompetitiva en sí misma, pero sí puede intensificar o transformar hipótesis tradicionales de abuso de posición dominante. En particular, el uso de sistemas algorítmicos puede aumentar la eficiencia de estrategias exclusorias conocidas, como los precios predatorios, y facilitar nuevas formas de explotación del consumidor mediante segmentación extrema, explotación de vulnerabilidades o incorporación de sesgos en el diseño del sistema. Respecto a su estructura, primero, se hará una revisión conceptual de la discriminación de precios; segundo, se describirán las modalidades algorítmicas relevantes; y tercero, se enunciarán hipótesis de abuso y desafíos que requieren atención regulatoria.
La discriminación de precios refiere a la venta de un mismo producto o servicio a distintos clientes o segmentos de clientes, en que cada uno recibe precios diferentes, sin que la variación de ese precio obedezca a diferencias en el costo[1]–[2]. En cambio, estas diferencias pueden basarse en otras características observables de los consumidores, tales como su grupo etario, ubicación geográfica o tipo de usuario[3].
Desde el punto de vista económico, suelen identificarse tres condiciones que permiten la existencia de discriminación de precios: i) ostentación de poder de mercado; ii) que la empresa pueda evitar el arbitraje de precios; y iii) que la empresa disponga de información sobre cómo el consumidor estima su producto, de forma tal que le permita alterar el precio[4]. Respecto a cada uno de ellos:
Se han establecido distintos clases de discriminación de precios en base a este último requisito, la información que la empresa posee sobre el consumidor y la forma en que se segmenta el mercado, siendo estos las de primer grado, segundo grado y tercer grado[8]–[9].
Iniciando con aquella en la que se tiene menor información del consumidor, la discriminación de tercer grado, esta consiste en el cobro de diferentes precios a diferentes segmentos o grupos de clientes por parte de la empresa, en función de características observables que reflejan su capacidad adquisitiva o deseo de compra, como su edad, ocupación, origen geográfico o nivel de ingresos, pero siendo el precio uniforme dentro de cada segmento.
Luego, en la discriminación de segundo grado, las empresas ofrecen los mismos productos o servicios a precios diferentes, pero basándose en aspectos como la cantidad comprada o el momento en que se realiza la transacción, conocido también como menu pricing. Ejemplos de esta pueden ser los descuentos a pocas horas de que un vuelo despegue o un descuento por comprar productos “al por mayor”[10].
Finalmente, la discriminación de primer grado o discriminación perfecta consiste en cobrar a cada cliente un precio diferente por el mismo producto, que se ajusta a su precio de reserva, el precio máximo que estaría dispuesto a pagar. La discriminación de primer grado siempre se consideró un modelo más bien teórico. Sin embargo, la llegada de la Inteligencia Artificial y el Big Data lo han convertido en una realidad cada vez más presente[11].
La Inteligencia Artificial ha permitido que, en base a la recopilación de datos sobre la “huella digital del consumidor” (aquello que observa, lo que visita, la información que ingresa, a lo que le da “like” y a lo que no), se puedan interpretar dichos datos para obtener el conocimiento suficiente sobre el consumidor, y así, determinar su máxima disposición a pagar en particular[12]–[13]. Esta nueva modalidad se ha denominado, para efectos de este artículo, como discriminación de precios algorítmica.
Podemos entender la discriminación de precios algorítmica como aquella diferenciación de precios elaborada por un sistema algorítmico predictivo y altamente especializado, utilizando componentes de inteligencia artificial y big data.
El concepto de big data no posee una definición única en la literatura pero, para estos efectos puede ser entendido como un conjunto de datos caracterizados por su enorme volumen[14]. Sin embargo, los datos por si solos no tienen mayor valor para la elaboración de una discriminación de precios sin que estos revistan de un análisis profundo sobre su contenido, denominado “big analytic”, que permita darles utilidad según el objetivo que se busque[15]. En la práctica, tal enorme tarea solo puede ser realizada por una Inteligencia Artificial, en base a un sistema de algoritmos predictivos[16].
Los algoritmos predictivos son “procedimiento[s] matemático[s] con el que se procesan los datos para obtener resultados, normalmente en forma de predicciones”[17]. Para lograr adecuadamente esta predicción, los algoritmos son entrenados planificadamente por su programador, con tal de que consigan su objetivo. Al respecto, se tienen algoritmos de aprendizaje supervisado, semi-supervisado y no supervisado[18]:
Esto no es baladí, pues en base a qué tipo de aprendizaje se utilizó para enseñarle a algoritmo de fijación de precios, es que, más adelante, podremos distinguir las características particulares que tienen los nuevos tipos de hipótesis de abusos podrían resultar del mismo.
Bajo una primera capa, el big data ha tomado cada vez mayor relevancia en los mercados, con expectativas de ser simple y llanamente un insumo fundamental a futuro. Aquello lo hace ser un objeto preciado para exclusiones, pues según la OCDE, el valor económico de la acumulación de datos se ha entendido como una ventaja competitiva significativa, considerable como una fuente adicional de poder de mercado en entornos digitales[19].
Así, aquellos proveedores que posean un big data lo suficientemente robustos, con una gran posición dominante aguas arriba, podrán ejercer abusos tales como negativas de venta o estrangulamiento de márgenes en los mercados aguas abajo. Sin embargo, aquello pareciese no ser un desafío estrictamente nuevo, en cuanto, más allá de este nuevo interés en el big data como insumo clave, que puede repercutir en una amplísima cantidad de mercados a futuro, no solo digitales[20], este objeto sigue la lógica de cualquier otro insumo susceptible a restricciones verticales.
No obstante, hay una segunda capa más interesante en que los sistemas algorítmicos pueden repercutir. Y es que se pueden elaborar nuevos grados de eficiencia en modelos ya conocidos que llamarían a reforzar los modelos clásicos de detección que hemos tenido para abusos exclusorios[21].
El ejemplo más ilustrativo puede ser el de los precios predatorios. Los precios predatorios son una conducta anticompetitiva que se ejecuta en dos etapas: primero, una empresa fija precios artificialmente bajos de forma agresiva, incluso asumiendo pérdidas o dejando de percibir ganancias en el corto plazo, con el objetivo de expulsar a un competidor del mercado o impedir la entrada de nuevos rivales, para luego, en una segunda etapa, elevar los precios con tal de recuperar las pérdidas, pero habiendo conseguido exitosamente una disminución en la presión competitiva o habiendo obtenido mayor poder de mercado[22].
Los tests clásicos de precios predatorios, como el Test de Areeda-Turner, comparan el precio del producto con ciertos costos en específico (como el costo marginal, el costo medio variable o costos medios evitables), y si el precio está bajo ese umbral, se presume la predación. En definitiva, se busca detectar en este esquema clásico la primera etapa del ilícito, con tal de evitar los resultados de la segunda.
Sin embargo, cuando se utilizan algoritmos de fijación de precios con discriminación de primer grado, aparecen varios problemas para aplicar esos tests. La Inteligencia Artificial permite realizar una especie de “predación selectiva”, donde el algoritmo pueda cobrar precios bajo costo a consumidores sensibles al precio (para quitar clientes al rival) y precios muy altos a consumidores ya cautivos. Así, la empresa no pierde dinero en total, o es menos detectable, pero sí puede excluir competidores en segmentos clave[23]–[24].
En este contexto, los tests tradicionales quedan cortos, pues dejan de existir precios únicos de mercado que puedan compararse con los distintos estándares de costos, los cuales además variarían en tiempo real y por individuo, y no se podrían seguir demás indicios clave de la ejecución de una primera o segunda etapa, siendo que pueden estar ocurriendo al mismo tiempo.
Como menciona Johannsen, “el diablo está en los detalles”[25] y el control sobre el big data e Inteligencia Artificial plantean desafíos adicionales en los sistemas de análisis e investigación clásicos de ilícitos anticompetitivos exclusorios, los cuales deberán ser adecuadamente tratados.
También puede entenderse como un efecto negativo el que, a medida que la discriminación perfecta logra catalogar adecuadamente el precio de reserva del consumidor, es capaz de extraerle todo su excedente[26]. Esto iría en contra del bien jurídico tutelado por el Derecho de la Competencia de “bienestar del consumidor”[27].
Sin embargo, hay un asunto importante a tratar sobre este conflicto. Desde lo que autores como Bork han entendido como bienestar del consumidor, este referiría al bienestar total de los agentes del mercado, incluyendo también a proveedores y distribuidores[28]. Por tanto, dicha extracción del excedente del consumidor no significaría per sé ningún tipo de abusividad al consumidor, en medida que, incluso cuando la discriminación de precios extraiga su excedente, el bienestar total de los agentes mejora: “[…] Ello conduce a que el problema se resuma en uno de eficiencia asignativa, de suma de excedentes totales y no de distribución de la riqueza, ámbito que según Bork no resultaría posible evaluar objetivamente”[29]
Y es que, además, teóricamente la discriminación de primer grado es un óptimo paretiano: un estado de eficiencia en la asignación de recursos donde no es posible mejorar la situación de un individuo sin perjudicar a otro, logrando la mejor eficiencia asignativa posible[30].
Como es de esperarse, la discusión sobre el bien jurídico tutelado en el Derecho de la Competencia es un tema abierto y en constante discusión. Sin perjuicio de aquello, parece haber una tendencia a que el bien jurídico de bienestar del consumidor requiera, al menos, de una mejora en la posición del consumidor, traduciéndose a nivel probatorio en que “el agente con posición dominante que ejecuta la conducta tendría la carga de demostrar que los eventuales perjuicios sufridos por algún grupo de consumidores están más que compensados con ganancias de otros consumidores o con eficiencias”[31].
Así, tenemos que plantearnos cómo aseguramos de que esta extracción de todo el excedente del consumidor conseguida por discriminación de precios algorítmica se justifique en la ganancia de otros consumidores o con mejores eficiencias.
Una primera hipótesis por revisar son los sesgos humanos que puedan ser instaurados en la IA, afectando su asignación de precios. En contextos de aprendizaje supervisado o semi-supervisado, puede ser el humano quien tenga un sesgo o prejuicios sobre las características que reflejen una mayor o menor disposición a pagar, así como su propia intención de discriminar en el mercado por razones que no estén basadas en eficiencias del mercado.
En el primer caso, no es la IA quien extrae autónomamente las conclusiones, sino que es su programador quien le enseña a buscar patrones para identificar ciertas características que cree revelan una mayor o menor disposición a pagar. Por ejemplo, el programador podría asumir, de forma sesgada, que los usuarios que navegan desde dispositivos de alta gama o desde determinados códigos postales poseen mayor capacidad adquisitiva. En consecuencia, entrena al algoritmo para detectar estas señales en los datos del usuario y fijar precios más altos para esos perfiles.
Sin embargo, dichas variables pueden funcionar solo como proxis imperfectos de ingreso o disposición a pagar, generando una segmentación arbitraria que no responde a eficiencias reales del mercado. El resultado sería un sistema de precios personalizados que perjudica a ciertos consumidores mediante un criterio introducido por el programador y no derivado de una evaluación económica objetiva, siendo más lesivo que una fijación ordinaria de precios, y no se justificaría en la mejora de otro consumidor o en una mayor eficiencia en el mercado.
En el segundo caso, y como aspecto aún más doloso, el programador podría diseñar deliberadamente el algoritmo para identificar ciertas características del consumidor con el objetivo de excluir o desincentivar la compra por parte de determinados grupos. Por ejemplo, una empresa de “marca de lujo” podría entrenar su sistema para detectar variables indirectas, como el código postal, el tipo de dispositivo utilizado o ciertos patrones de navegación, que funcionen como proxis de nivel socioeconómico, y así asignar sistemáticamente precios más altos a determinados perfiles de consumidores, con tal de mantener un efecto de red negativo en su producto. En tal situación, la discriminación no respondería a diferencias de costos ni a eficiencias económicas verificables, sino a una segmentación arbitraria introducida deliberadamente en el diseño del algoritmo.
En cualquiera de estos casos, se evidenciaría un comportamiento de discriminación arbitraria de precios, que debiese ser sancionado por el Derecho de la Competencia.
Finalmente, la discriminación de precios algorítmica podría ser arbitraria cuando sea realizada directamente en desmedro del bienestar de los consumidores, abusando de ciertos perfiles más vulnerables.
Hualde define la vulnerabilidad de los consumidores como “un estado de debilidad que surge de un desequilibrio entre determinados elementos que interactúan y están presentes en toda decisión económica: el estado del individuo, sus características, sus condiciones externas y su propia experiencia personal. Todo ello afecta a la percepción personal y social de las cosas”[32]
Al respecto, podrían haber al menos dos mecanismos que configuren un abuso a la vulnerabilidad de los consumidores: los abusos a una vulnerabilidad intrínseca del consumidor, y abusos a una vulnerabilidad generada al consumidor.
Ya sea que por abuso de vulnerabilidad intrínseca en el consumidor, o el abuso de una vulnerabilidad general, la combinación de cualquiera de estas herramientas junto con un sistema de precios dinámicos algorítmicos, sin mayores regulaciones, puede llevar a que estos sistemas, pese a sus promesas de eficiencia, generen resultados sistemáticamente supra-competitivos o menos eficientes desde el punto de vista del bienestar del consumidor, ya que no cumplen con los estándares necesarios de ser medios menos lesivos a los de un sistema de precios estáticos o de precios personalizados sin vicios[40].
La incorporación de sistemas de inteligencia artificial en la fijación de precios abre nuevas posibilidades de eficiencia económica, especialmente mediante una segmentación más precisa de los consumidores. Sin embargo, estas mismas herramientas también pueden facilitar la aparición de nuevas formas de conductas anticompetitivas o intensificar fenómenos ya conocidos por el Derecho de la Competencia.
Como se ha expuesto, la discriminación de precios algorítmica puede interactuar con distintas hipótesis de abuso de posición dominante, tanto desde una dimensión exclusoria, como en el caso de la predación selectiva, como desde una dimensión explotativa, mediante la extracción sistemática del excedente del consumidor o el aprovechamiento de situaciones de vulnerabilidad. Asimismo, la incorporación de sesgos humanos en el diseño de los algoritmos o la explotación de sesgos cognitivos de los consumidores pueden generar nuevas formas de discriminación arbitraria.
En este contexto, uno de los principales desafíos para las autoridades de competencia consistirá en adaptar las herramientas analíticas tradicionales a entornos caracterizados por precios dinámicos, personalizados y determinados por sistemas algorítmicos. Ello probablemente exigirá nuevas aproximaciones probatorias, así como una mayor comprensión técnica de los sistemas de inteligencia artificial utilizados en los mercados digitales.
Antón Juárez, Isabel. “Marketplaces que personalizan precios a través del big data y de los algoritmos: ¿esta práctica es legal en atención al derecho de la competencia europeo?”. Cuadernos de Derecho Transnacional 13, N° 1 (2021): 42-65. https://doi.org/10.20318/cdt.2021.5951.
Bolívar-Gacitúa, Nicolás. “Los efectos del uso de algoritmos en el e-commerce y los consumidores”. Revista Chilena de Derecho y Tecnología 13, N° 1 (2024): 1-27. https://doi.org/10.5354/0719-2584.2024.66660.
Centro de Estudios de la Competencia (CeCo). “Discriminación de precios” (2023). https://centrocompetencia.com/discriminacion-de-precios/.
Centro de Estudios de la Competencia (CeCo). “Poder de Mercado” (2023). https://centrocompetencia.com/poder-de-mercado/.
Centro de Estudios de la Competencia (CeCo). “Precios Predatorios” (2023). https://centrocompetencia.com/precios-predatorios/.
Iglesias, Juan Pablo M. “Competencia Algorítmica (OCDE background note)”. Centro de Estudios de la Competencia (CeCo) (2023). https://centrocompetencia.com/ocde-competencia-algoritmica/.
Johannsen, Germán G. “Economía de datos & discriminación de precios”. Centro de Estudios de la Competencia (CeCo) (2022). https://centrocompetencia.com/economia-de-datos-discriminacion-de-precios-la-importancia-de-estudiar-la-estructura-del-mercado/.
Montt Oyarzún, Santiago y Omar Vásquez Duque. “La regla de la razón: naturaleza y función de uno de los pilares fundamentales del Derecho de la Competencia”. Centro de Estudios de la Competencia (CeCo) (2025). https://centrocompetencia.com/la-regla-de-la-razon-naturaleza-y-funcion/.
Muñoz, Sofía G. “Adicción y redes sociales ¿Diseñadas para crear dependencia? (especial CPI)”. Centro de Estudios de la Competencia (CeCo) (2024). https://centrocompetencia.com/adiccion-y-redes-sociales-especial-cpi/.
Nocera, Bruno Q. “Algoritmos, rentas y el ‘mercado de la atención’ según Mazzucato et al.”. Centro de Estudios de la Competencia (CeCo) (2024). https://centrocompetencia.com/algoritmos-rentas-mercado-atencion-mazzucato-et-al/.
Organización para la Cooperación y el Desarrollo Económicos (OECD). Algorithmic Competition. OECD Competition Law and Policy Working Papers N° 296 (2023). https://doi.org/10.1787/cb3b2075-en.
Organización para la Cooperación y el Desarrollo Económicos (OECD). Glossary of industrial organisation economics and Competition Law. París: OECD Publishing, 1993.
Organización para la Cooperación y el Desarrollo Económicos (OECD). OECD Digital Economy Outlook 2024 (Volume 2): Strengthening Connectivity, Innovation and Trust. París: OECD Publishing, 2024. https://doi.org/10.1787/3adf705b-en.
Paredes, Ricardo y Nicolás Rojas Covarrubias. “El propósito de la legislación de la libre competencia en Chile”. Estudios Públicos (2025): 1-29. https://doi.org/10.38178/07183089/0918241210.
Ribera, Alba M. “La adicción generada por Silicon Valley”. Centro de Estudios de la Competencia (CeCo) (2023). https://centrocompetencia.com/adiccion-generada-silicon-valley/.
Wilkins, Joe. “Facebook Allegedly Detected When Teen Girls Deleted Selfies So It Could Serve Them Beauty Ads”. Futurism (2025). https://futurism.com/facebook-beauty-targeted-ads.
Notas al pie:
[1] Centro de Estudios de la Competencia (CeCo), “Discriminación de precios” (2023), https://centrocompetencia.com/discriminacion-de-precios/.
[2] N. Bolívar-Gacitúa, “Los efectos del uso de algoritmos en el e-commerce y los consumidores”, Revista Chilena de Derecho y Tecnología 13 (2024), 17, https://doi.org/10.5354/0719-2584.2024.66660.
[3] Organización para la Cooperación y el Desarrollo Económicos (OECD), Glossary of industrial organisation economics and Competition Law (París: OECD Publishing, 1993), 63.
[4] I. Antón Juárez, “Marketplaces que personalizan precios a través del big data y de los algoritmos: ¿esta práctica es legal en atención al derecho de la competencia europeo?”, Cuadernos de Derecho Transnacional 13, N° 1 (2021), 56, https://doi.org/10.20318/cdt.2021.5951.
[5] CeCo, “Discriminación de precios”.
[6] CeCo, “Discriminación de precios”.
[7] CeCo, “Discriminación de precios”.
[8] Antón Juárez, “Marketplaces que personalizan precios”, 56
[9] CeCo, “Discriminación de precios”
[10] Antón Juárez, “Marketplaces que personalizan precios”, 57
[11] Antón Juárez, “Marketplaces que personalizan precios”, 59.
[12] Antón Juárez, “Marketplaces que personalizan precios”, 52-53.
[13] Antón Juárez, “Marketplaces que personalizan precios”, 52-53.
[14] Antón Juárez, “Marketplaces que personalizan precios”, 45.
[15] Antón Juárez, “Marketplaces que personalizan precios”, 48.
[16] Bolívar-Gacitúa, “Los efectos del uso de algoritmos”, 3.
[17] Bolívar-Gacitúa, “Los efectos del uso de algoritmos”, 3
[18] Bolívar-Gacitúa, “Los efectos del uso de algoritmos”, 4.
[19] Antón Juárez, “Marketplaces que personalizan precios”, 59.
[20] Organización para la Cooperación y el Desarrollo Económicos (OECD), OECD Digital Economy Outlook 2024 (Volume 2): Strengthening Connectivity, Innovation and Trust (2024), 15, https://doi.org/10.1787/3adf705b-en.
[21] Juan Pablo Iglesias, “Competencia Algorítmica (OCDE background note)”, Centro de Estudios de la Competencia (CeCo) (2023), https://centrocompetencia.com/ocde-competencia-algoritmica/.
[22] Centro de Estudios de la Competencia (CeCo), “Precios Predatorios” (2023), https://centrocompetencia.com/precios-predatorios/.
[23] Iglesias, “Competencia Algorítmica”.
[24] Organización para la Cooperación y el Desarrollo Económicos (OECD), Algorithmic Competition (2023), 22-24, https://doi.org/10.1787/cb3b2075-en.
[25] Germán Johannsen, “Economía de datos & discriminación de precios”, Centro de Estudios de la Competencia (CeCo) (2022), https://centrocompetencia.com/economia-de-datos-discriminacion-de-precios-la-importancia-de-estudiar-la-estructura-del-mercado/.
[26] CeCo, “Discriminación de precios”.
[27] R. Paredes y N. Rojas Covarrubias, “El propósito de la legislación de la libre competencia en Chile”, Estudios Públicos (2025), 8, https://doi.org/10.38178/07183089/0918241210.
[28] Paredes y Rojas Covarrubias, “El propósito de la legislación”, 13.
[29] Paredes y Rojas Covarrubias, “El propósito de la legislación”, 13.
[30] CeCo, “Discriminación de precios”.
[31] Paredes y Rojas Covarrubias, “El propósito de la legislación”, 20.
[32] Bolívar-Gacitúa, “Los efectos del uso de algoritmos”, 11.
[33] Joe Wilkins, “Facebook Allegedly Detected When Teen Girls Deleted Selfies So It Could Serve Them Beauty Ads”, Futurism (2025), https://futurism.com/facebook-beauty-targeted-ads.
[34] Alba Ribera M., “La adicción generada por Silicon Valley”, Centro de Estudios de la Competencia (CeCo) (2023), https://centrocompetencia.com/adiccion-generada-silicon-valley/.
[35] Bolívar-Gacitúa, “Los efectos del uso de algoritmos”, 10.
[36] Bolívar-Gacitúa, “Los efectos del uso de algoritmos”, 15.
[37] Sofía Muñoz G., “Adicción y redes sociales ¿Diseñadas para crear dependencia? (especial CPI)”, Centro de Estudios de la Competencia (CeCo) (2024), https://centrocompetencia.com/adiccion-y-redes-sociales-especial-cpi/.
[38] Bruno Nocera Q., “Algoritmos, rentas y el ‘mercado de la atención’ según Mazzucato et al.”, Centro de Estudios de la Competencia (CeCo) (2024), https://centrocompetencia.com/algoritmos-rentas-mercado-atencion-mazzucato-et-al/.
[39] Muñoz, “Adicción y redes sociales”.
[40] Santiago Montt Oyarzún y Omar Vásquez Duque, “La regla de la razón: naturaleza y función de uno de los pilares fundamentales del Derecho de la Competencia”, Centro de Estudios de la Competencia (CeCo) (2025), https://centrocompetencia.com/la-regla-de-la-razon-naturaleza-y-funcion/.
"El análisis de la posición dominante en mercados digitales sin precio exige un cambio conceptual y metodológico profundo. Las herramientas tradicionales del derecho de la competencia, centradas en precios, cuotas de mercado y elasticidad de la oferta o demanda, resultan insuficientes para captar las dinámicas de poder en entornos digitales donde el valor no se mide en dinero, sino en información, visibilidad y dependencia. La dominancia, en estos casos, se manifiesta a través del control de datos, la intermediación y los efectos de red, que consolidan posiciones difíciles de desafiar."
El derecho de la competencia se ha desarrollado históricamente en torno a mercados en los que el precio actúa como principal variable para identificar la existencia de poder de mercado y evaluar la conducta de los agentes económicos. La noción de posición dominante se ha entendido tradicionalmente como la capacidad de una empresa para actuar de manera independiente de sus competidores, clientes o consumidores, normalmente manifestada a través del poder de fijar precios por encima del nivel competitivo. El auge de las plataformas digitales ha significado una revolución en la definición del mercado relevante, alterando profundamente el paradigma clásico. Muchas de las principales plataformas tecnológicas como Google, Facebook, Instagram, X o TikTok ofrecen sus servicios de manera gratuita para los usuarios. En estos entornos, el intercambio económico no se da en dinero, sino en datos personales, atención y tiempo de uso, lo que genera un desafío metodológico: ¿cómo medir el poder de mercado cuando no existe precio? El presente trabajo explora ese problema. En primer lugar, se revisan las limitaciones del enfoque clásico basado en el precio. A continuación, se analizan los nuevos indicadores de poder de mercado en entornos digitales, como el control de datos, los efectos de red y la dependencia de ecosistemas cerrados. Finalmente, se revisan casos recientes y propuestas regulatorias, principalmente del panorama europeo, que buscan adaptar el derecho de la competencia a estas nuevas formas de dominancia, sumado a una revisión de cómo la institucionalidad chilena ha reaccionado frente al desafío de estos mercados digitales.
En el análisis de mercados más tradicionales, la dominancia se determina a partir de variables como la cuota de mercado, la elasticidad-precio de la demanda y la sustituibilidad del producto. Estas herramientas permiten identificar si una empresa puede elevar precios sin ver afectada su demanda, lo que se traduce en la clásica definición de poder de mercado. Sin embargo, este enfoque ha representado importantes limitaciones en el análisis de las economías digitales.
Diversos autores han precisado los rasgos de este nuevo prisma para examinar el poder de mercado. Al respecto, Robertson advierte que “en entornos de mercados digitales en constante evolución, es cuestionable que el mercado relevante pueda seguir cumpliendo esta función de poder de mercado, ya que las cuotas de mercado con frecuencia serán un mal indicador del dominio (o la ausencia de este) en estos mercados”[1]. Tal postura fue respaldada por la Comisión Europea y revalidada por el Tribunal General en el litigio Cisco Systems[2]. Asimismo, la autora sostiene que el constante desarrollo de las prestaciones en los ecosistemas digitales provoca que, tras fijarse, las fronteras comerciales se desdibujen y muten de forma constante, lo que obliga a flexibilizar la propia demarcación del mercado[3].
En el ámbito de las economías digitales, inicialmente conviene resaltar que numerosas prestaciones son gratuitas para el consumidor final; por ende, se carece de una tarifa visible que funcione como parámetro para cuantificar la capacidad de fijación de precios. Por otra parte, estos entornos operan habitualmente como mercados de múltiples lados (two-sided markets), donde confluyen diferentes categorías de usuarios. A modo de ilustración, Google brinda un motor de búsqueda costo cero a los usuarios, mientras que cobra a los anunciantes por publicitar su contenido. Bajo este modelo, las tarifas no traslucen forzosamente el poder de mercado, ya que el valor se transfiere entre las diversas vertientes de la plataforma. Adicionalmente, la rivalidad comercial en el entorno digital no se reduce al factor precio, sino que abarca la calidad del servicio, la privacidad, la rapidez de procesamiento o el acceso a datos. Tales atributos, pese a carecer de una tasación económica directa, condicionan de forma determinante las decisiones de los usuarios y la configuración del mercado[4].
Ante la insuficiencia de las métricas tradicionales, la doctrina y las autoridades de competencia han desarrollado nuevos indicadores que permiten identificar la dominancia en mercados donde el precio es cero. Entre los más relevantes se destacan los siguientes:
La obtención, el acopio y el procesamiento de grandes volúmenes de información configuran un pilar fundamental de dominio en las plataformas virtuales. Aquellos agentes económicos que logran recopilar métricas sobre millones de usuarios adquieren una superioridad competitiva difícil de imitar, dado que estos activos permiten optimizar algoritmos, personalizar servicios y robustecer el posicionamiento comercial. Bajo ese prisma, los datos funcionan como una barrera de entrada dinámica, que se retroalimenta con el crecimiento de usuarios y la mejora del producto, consolidando el poder de los incumbentes[5]. A propósito de ello, las autoridades estatales han volcado su atención sobre la evaluación de este fenómeno; por ejemplo, el reporte “Unlocking Digital Competition” del gobierno británico[6] determinó que “las empresas ya establecidas que tienen acceso a vastos conjuntos de datos cuentan con una ventaja competitiva sobre sus rivales gracias a los conocimientos y previsiones que pueden obtener de sus datos. A los nuevos operadores les resulta más difícil acceder a conjuntos de datos similares y obtenerlos, lo que podría obstaculizar su capacidad para generar bienes o servicios innovadores”.
Los efectos de red directos e indirectos amplifican el valor de una plataforma a medida que crece su base de usuarios. Su diferenciación consiste en que cuando el emisor y el receptor del impacto pertenecen a un mismo grupo de agentes, se habla de efectos de red intragrupo o directos. En cambio, cuando el emisor y el receptor provienen de distintos grupos de usuarios, se habla de efectos de red intergrupo o indirectos[7].
En el contexto de las plataformas digitales, cada nuevo participante hace más atractivo el servicio para los demás, lo que puede generar círculos de retroalimentación positiva que tienden a concentrar el mercado. Plataformas como Facebook o TikTok son ejemplos paradigmáticos: la utilidad del servicio depende del número de usuarios conectados, lo que eleva los costos de cambio y refuerza la posición dominante. De hecho, reportes institucionales, como el de la Comisión Europea[8], ratifican que la evaluación de estos efectos de red se ha consolidado como un parámetro indispensable para las autoridades al examinar la libre competencia en los entornos digitales.
Muchas plataformas tecnológicas funcionan como ecosistemas integrados que controlan todo el entorno digital del usuario: hardware, sistema operativo, tienda de aplicaciones, servicios de pago y contenidos. Este control total genera efectos de cierre que dificultan la entrada de competidores o la migración de consumidores. El litigio de Apple respecto de su plataforma de distribución de aplicaciones, examinado minuciosamente por la Comisión Europea en el Caso Apple–App Store Practices[9], ilustra cómo un agente logra preservar su posición de dominio mediante limitaciones internas en un entorno hermético, incluso cuando la tarifa de la prestación es totalmente nula para los usuarios. Una de las herramientas principales que el coloso tecnológico empleaba para propiciar el citado bloqueo, que fue plenamente acreditada por la autoridad europea, consistía en obligar a que cualquier transacción de bienes o contenidos virtuales se canalizara exclusivamente a través de su propio servicio de pagos. Bajo este esquema, la compañía retenía automáticamente un recargo de entre el 15% y 30% por cada operación, impidiendo que plataformas externas integraran métodos de pago alternativos que aliviaran los costes del consumidor final.
Las plataformas digitales actúan como intermediarios esenciales entre consumidores y empresas. Controlan la visibilidad, el acceso y las condiciones de transacción. Como consecuencia de ello, se ha sostenido que en los mercados digitales el poder de mercado debe entenderse como poder de intermediación, es decir, la capacidad de condicionar la interacción entre las partes del mercado mediante algoritmos o condiciones de acceso[10]. Este enfoque metodológico ha sido ratificado internacionalmente por la Organización para la Cooperación y el Desarrollo Económicos (OCDE)[11] al reconocer que la dominancia digital se manifiesta en el control estratégico de los flujos de información y la visibilidad comercial dentro de la plataforma.
El reconocimiento de estas nuevas formas de poder se ha reflejado en varios casos emblemáticos de competencia en Europa:
La respuesta institucional a estos desafíos se ha materializado principalmente en el ámbito de la Unión Europea, donde se han introducido nuevas herramientas regulatorias y metodológicas.
Las autoridades han comenzado a considerar indicadores no monetarios, como:
Estos indicadores permiten una evaluación más precisa del poder de mercado en entornos donde el precio no refleja la verdadera dinámica competitiva[19]
La DMA, vigente desde 2023, representa un cambio estructural. Introduce la figura del “gatekeeper”, es decir, aquellas plataformas que controlan puntos de acceso digital esenciales. A diferencia del enfoque tradicional basado en el precio, la DMA establece criterios cuantitativos relacionados con el número de usuarios, volumen de operaciones y relevancia económica. Su objetivo es prevenir conductas abusivas antes de que se materialicen, especialmente en relación con la interoperabilidad, la autocontratación (“self-preferencing”) y la explotación de datos combinados[20].
La doctrina reciente ha insistido en la necesidad de reconceptualizar la dominancia. Para algunos, el poder en los mercados digitales debe analizarse como una capacidad de control informacional más que como un poder económico clásico[21]. En contraposición, hay autores que proponen sustituir el modelo de “precio de monopolio” por el de “intermediación esencial”, donde el abuso se manifiesta en el control de la interacción digital[22]. Estas aproximaciones permiten integrar elementos de economía digital, teoría de redes y gobernanza de datos en la evaluación antimonopólica.
Lejos de actuar como un mero espectador de las regulaciones europeas, la autoridad de competencia chilena ha abordado la complejidad de los entornos digitales mediante tres vías institucionales: la vía contenciosa, la potestad investigativa y el control preventivo de operaciones de concentración.
En mayo de 2025, la FNE interpuso un requerimiento ante el TDLC contra Google LLC[23], acusando a la compañía de abusar de su posición dominante en el ecosistema Android a nivel nacional, específicamente en los mercados de distribución de apps en Android y de distribución de bienes digitales de pago en el mismo sistema operativo. La FNE detectó que el agente condicionó el acceso a Google Play Services a la preinstalación de las aplicaciones del ecosistema Google, además de imponer restricciones contractuales que obligaban a los desarrolladores a utilizar con carácter de exclusividad la pasarela de pagos nativa de la tienda (Google Play Billing) para transacciones de bienes digitales.
Este requerimiento constituye una absoluta novedad dentro de los litigios de libre competencia. No obstante, recibe una marcada influencia de las discusiones que se han suscitado a nivel global sobre plataformas digitales, con el propósito fundamental de impedir que prácticas abusivas, donde los guardianes de acceso instrumentalizan la subordinación de los desarrolladores imponiendo condiciones comerciales restrictivas y comisiones asimétricas, se manifiesten en la realidad económica chilena.
La FNE inició una investigación contra WhatsApp LLC (WhatsApp) y Meta Platforms, Inc. (Meta), por un presunto abuso de posición dominante motivada por la modificación global de sus políticas de privacidad y términos y condiciones, ya que se presentó la sospecha de que dicha actualización permitiría consolidar el traspaso y uso de datos personales recolectados por WhatsApp hacia otras empresas del grupo Meta (anteriormente Facebook). Si bien la Fiscalía decretó el archivo de la causa debido a que no halló evidencia empírica de un aumento neto en la extracción indebida de datos que configurara un daño en los mercados de mensajería (B2C y entre usuarios), el informe sentó un precedente doctrinario clave en Chile, estableciendo explícitamente que la degradación de los estándares de privacidad y el tratamiento abusivo de datos personales sí pueden constituir un abuso de posición dominante de carácter unilateral, validando la tesis de que los datos son un activo competitivo estratégico.
La FNE marcó la pauta regional al evaluar la adquisición de Cornershop por parte de Uber Technologies en 2020[25]. Tras una exhaustiva investigación extendida a Fase II, la autoridad aprobó la operación de forma pura y simple, es decir, sin condiciones. El organismo examinó minuciosamente el riesgo de la “eliminación de un competidor potencial”, dado que Uber intentaba ingresar de forma independiente al mercado de intermediación de entrega de productos de supermercado, ampliamente liderado por Cornershop. La fusión se autorizó al constatar que las cadenas de supermercados tradicionales estaban potenciando velozmente sus propias infraestructuras digitales y que el ecosistema permitía el multi-homing (los usuarios y repartidores podían operar simultáneamente en plataformas rivales), descartando que la concentración cerrara el mercado.
En particular, esta operación evidenció que una alta concentración no implica necesariamente una perturbación inmediata a la libre competencia. Por el contrario, debido a la existencia de barreras de entrada dinámicas, que se manifiestan en la capacidad de los supermercados para desarrollar sus propios canales digitales, el ecosistema se mantiene competitivo y con un alto potencial de innovación.
El análisis de la posición dominante en mercados digitales sin precio exige un cambio conceptual y metodológico profundo. Las herramientas tradicionales del derecho de la competencia, centradas en precios, cuotas de mercado y elasticidad de la oferta o demanda, resultan insuficientes para captar las dinámicas de poder en entornos digitales donde el valor no se mide en dinero, sino en información, visibilidad y dependencia. La dominancia, en estos casos, se manifiesta a través del control de datos, la intermediación y los efectos de red, que consolidan posiciones difíciles de desafiar. Los casos de Google, Facebook y Apple ilustran cómo las plataformas pueden ejercer poder de mercado mediante el control de la arquitectura digital y las condiciones de acceso, incluso sin cobrar a los usuarios. Esta transición global ya encuentra un eco directo en la experiencia de Chile, donde la Fiscalía Nacional Económica ha debido abordar estos complejos paradigmas a través del control preventivo de fusiones, el análisis de la privacidad como variable competitiva en el archivo de WhatsApp, y la persecución de restricciones verticales en su reciente requerimiento contra Google. Las respuestas regulatorias, especialmente el Digital Markets Act, representan un paso decisivo hacia un modelo más adaptado a la economía digital. Sin embargo, aún persiste el desafío de armonizar los criterios jurídicos y económicos para evitar tanto la sobre-regulación como la inacción. En definitiva, medir la dominancia en mercados sin precio implica reconocer que el nuevo centro del poder económico ya no está en los precios, sino en el control de la información y los flujos de interacción digital. El derecho de la competencia debe evolucionar hacia una visión informacional del poder, capaz de preservar la libertad de elección y la innovación en el ecosistema digital contemporáneo.
Belleflamme, Paul y Martin Peitz. Industrial Organization: Markets and Strategies. Cambridge: Cambridge University Press, 2a edición, 2021.
Calvano, Emilio, Giacomo Calzolari, Vincenzo Denicolò y Stefano Pastorello. “Market power, competition and innovation in digital markets”, The Economic Journal 130, N° 631 (2020): 1342–1376.
Crémer, Jacques, Yves-Alexandre de Montjoye y Heike Schweitzer. Competition policy for the digital era. Bruselas: Comisión Europea, 2019.
Newman, John M. “Antitrust in zero-price markets: Foundations”, University of Pennsylvania Law Review 164, N° 1 (2015): 149–206.
Robertson, Viktoria H. S. E. “A New Era for Antitrust Market Definition” (2021). https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3785986.
Stucke, Maurice E. “Should we be concerned about data-opolies?”, Georgetown Law Technology Review 4, N° 2 (2020): 275–324.
Stucke, Maurice E. y Allen P. Grunes. Big Data and Competition Policy. Oxford: Oxford University Press, 2016.
Wu, Tim. “Blind spot: The attention economy and the law”, Antitrust Law Journal 82 (2019): 771-806. https://scholarship.law.columbia.edu/faculty_scholarship/2029.
Notas al pie:
[1] Viktoria H. S. E. Robertson, “A New Era for Antitrust Market Definition” (2021), 89, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3785986.
[2] Caso T-360/11, Cisco Systems y Messagenet v. Comisión Europea, GC, (2013).
[3] Robertson, “A New Era for Antitrust Market Definition”.
[4] Jacques Crémer, Yves-Alexandre de Montjoye y Heike Schweitzer, Competition policy for the digital era (Bruselas: Comisión Europea, 2019).
[5] Maurice E. Stucke y Allen P. Grunes, Big Data and Competition Policy (Oxford: Oxford University Press, 2016)
[6] Digital Competition Expert Panel, Unlocking digital competition: Report of the Digital Competition Expert Panel (2019), https://www.gov.uk/government/publications/unlocking-digital-competition-report-of-the-digital-competition-expert-panel
[7] Paul Belleflamme y Martin Peitz, Industrial Organization: Markets and Strategies
[8] Crémer, de Montjoye y Schweitzer, Competition policy for the digital era
[9] Caso AT.40716—Apple – App Store Practices, Comisión Europea (2024).
[10] John M. Newman, “Antitrust in zero-price markets: Foundations”, University of Pennsylvania Law Review 164, N° 1 (2015), 149-206.
[11] OCDE, The Evolving Concept of Market Power in the Digital Economy (2022), https://doi.org/10.1787/2cfcb4a8-en.
[12] Caso AT.39740—Google Search (Shopping), Comisión Europea (2017).
[13] Bundeskartellamt, Decisión B6-22/16 (Facebook), Exploitative business terms pursuant to Section 19(1) GWB for inadequate data processing (2019).
[14] Caso AT.40716—Apple – App Store Practices (2024).
[15] Comisión Europea, The Digital Markets Act: ensuring fair and open digital markets (2022), https://ec.europa.eu.
[16] Tim Wu, “Blind spot: The attention economy and the law”, Antitrust Law Journal 82 (2019), 771-806, https://scholarship.law.columbia.edu/faculty_scholarship/2029.
[17] Peter Alexiadis y Alexandre de Streel, Designing an EU incentive market design for digital platforms (Centre on Regulation in Europe, 2020), https://cerre.eu/publications/designing-an-eu-incentive-market-design-for-digital-platforms/.
[18] Fiscalía Nacional Económica, Informe de cierre de investigación en el mercado de plataformas de búsqueda de propiedades online (Rol N° 2691-22 FNE, 2025).
[19] Emilio Calvano et al., “Market power, competition and innovation in digital markets”, The Economic Journal 130, N° 631 (2020), 1342–1376, doi:10.1093/ej/ueaa005
[20] Comisión Europea, The Digital Markets Act: ensuring fair and open digital markets
[21] Maurice E. Stucke, “Should we be concerned about data-opolies?”, Georgetown Law Technology Review 4, N° 2 (2020), 275–324
[22] Newman, “Antitrust in zero-price markets: Foundations”
[23] Requerimiento de la Fiscalía Nacional Económica en contra de Google LLC por infracción al artículo 3° del DL N° 211, Rol C-533-2025, Tribunal de Defensa de la Libre Competencia (2025)
[24] Modificaciones en las condiciones de servicio y políticas de privacidad de WhatsApp, FNE Rol N° 2673-21 FNE, Resolución de archivo e informe técnico (2025).
[25] Adquisición de Cornershop Global LLC por parte de Uber Technologies, Inc., FNE Rol N° F218-2019, Informe de aprobación (2020)
"El futuro del enforcement digital no reside en sustituir la intervención humana por tecnología, sino en integrar herramientas de análisis de datos y capacidades técnicas dentro de un marco institucional que preserve el juicio jurídico y el control humano."
La economía digital se ha convertido en uno de los ejes estructurales del sistema económico global. Los mercados de plataformas concentran hoy las principales tensiones entre innovación tecnológica y regulación jurídica. En este escenario, la inteligencia artificial (IA) y la automatización actúan como fuerzas ambivalentes: por un lado, potencian la eficiencia y el dinamismo competitivo pero, al mismo tiempo, generan riesgos estructurales que obligan a repensar cómo se aplica el Derecho en entornos digitales[1].
En los últimos años, la discusión internacional sobre el giro hacia una regulación ex ante ha ganado fuerza. Frente a los límites del modelo sancionador tradicional, cada vez más jurisdicciones buscan prevenir los abusos antes de que ocurran, estableciendo obligaciones de comportamiento para las grandes plataformas. Este cambio de paradigma del enforcement reactivo al preventivo constituye uno de los desafíos más relevantes para el Derecho de la Competencia contemporáneo[2].
El Derecho de la Competencia, diseñado originalmente para mercados físicos y relaciones lineales, enfrenta el desafío de operar en un contexto digital definido por la volatilidad, la escala y la asimetría informacional. La experiencia reciente demuestra que las medidas ex post, como las sanciones por abuso de posición dominante, suelen llegar tarde frente al ritmo de las transformaciones tecnológicas. Por eso, ha cobrado fuerza el interés por mecanismos ex ante, que permitan anticipar los abusos, junto con la incorporación de herramientas de IA en las labores de fiscalización y monitoreo automatizado[3].
La automatización del enforcement plantea dos tipos de riesgos: los que provienen de la conducta automatizada de las empresas, y los que derivan de la propia automatización institucional.
El uso de IA en estrategias empresariales ha permitido optimizar procesos de fijación de precios, segmentación de mercados y toma de decisiones. Sin embargo, estas mismas herramientas pueden generar efectos anticompetitivos no intencionales que el Derecho aún no logra abordar con claridad[4]. Entre ellos destacan:
Estos fenómenos evidencian un dilema: la automatización promete celeridad y precisión, pero las conductas que intenta controlar son tan complejas que requieren análisis económicos y técnicos avanzados.
En Chile, este desafío ya ha comenzado a abordarse institucionalmente. La Fiscalía Nacional Económica (FNE) creó en 2020 una Unidad de Inteligencia dedicada a la detección de carteles mediante ciencia de datos, que utiliza algoritmos de aprendizaje automático e inteligencia artificial para analizar grandes volúmenes de información y detectar patrones colusorios[5]–[6]. Este tipo de iniciativas demuestra que la automatización puede fortalecer las labores de fiscalización sin sustituir la supervisión humana, siempre que se mantengan estándares de transparencia y explicabilidad.
La tendencia hacia modelos regulatorios preventivos surge en Europa a partir de la constatación de que el enforcement tradicional no podía responder con suficiente rapidez frente al dinamismo de los mercados digitales. Diversos casos, entre ellos Google Shopping (2017), Android (2018) y Amazon Marketplace (2022) demostraron que las investigaciones prolongadas resultaban ineficaces una vez que el mercado ya se había transformado[7]. En respuesta a estas limitaciones, la Digital Markets Act (DMA) (Regulation (EU) 2022/1925) se diseñó como un instrumento destinado a anticipar los daños competitivos, imponiendo obligaciones conductuales ex ante a las plataformas que actúan como guardianes de acceso (gatekeepers), es decir, aquellas con posición económica significativa y control sobre un ecosistema digital[8]–[9].
Frente a la lentitud del modelo ex post, la Unión Europea ha optado por un enfoque preventivo a través de la DMA. Sin embargo, este enfoque también genera riesgos[10]–[11]:
Esta evolución hacia modelos regulatorios ex ante, como el introducido por la Digital Markets Act, busca anticipar riesgos competitivos mediante obligaciones preventivas para las plataformas consideradas gatekeepers. Sin embargo, paralelamente al desarrollo de estos marcos regulatorios, las autoridades de competencia han comenzado a incorporar herramientas algorítmicas y sistemas de análisis de datos para la fiscalización de los mercados digitales. En este contexto surge una pregunta fundamental: ¿hasta qué punto puede apoyarse la supervisión en sistemas automatizados sin poner en riesgo principios básicos del Derecho administrativo, como la proporcionalidad, la debida motivación o el ne bis in idem?
Es fundamental distinguir entre el régimen regulatorio ex ante y las herramientas tecnológicas utilizadas para su cumplimiento. Siguiendo la lógica de servicios básicos como el agua, la regulación ex ante de los mercados digitales (como la DMA) establece un marco de obligaciones preventivas para los gatekeepers. Sin embargo, la complejidad y el volumen de datos de estas plataformas impulsan a las autoridades a utilizar sistemas automatizados e IA para la supervisión de dichas obligaciones. Es en este punto de la función fiscalizadora y no en la naturaleza del régimen donde la automatización no puede entenderse como una delegación absoluta de poder. La eficiencia del algoritmo debe subordinarse siempre a la deliberación institucional y al control humano para garantizar la validez jurídica de los actos administrativos. Si bien los marcos regulatorios para las Big Tech, como la DMA, mantienen la centralidad de la autoridad humana, la complejidad de los mercados digitales impulsa un enforcement asistido por tecnología. En este escenario, los principios de proporcionalidad, motivación y control humano no operan como límites a una automatización total (la cual no ha sido propuesta), sino como garantías esenciales frente a la creciente dependencia de herramientas algorítmicas en la detección de infracciones. El desafío para el Derecho administrativo chileno es asegurar que la “eficiencia técnica” de estas herramientas no degrade la deliberación institucional ni la responsabilidad del órgano público en la toma de decisiones finales. Ello implica que toda decisión automatizada debe mantener trazabilidad, permitir auditoría y conservar un nivel de intervención humana suficiente para garantizar la validez jurídica del acto administrativo. En este sentido, diversos estándares institucionales han sostenido que la eficiencia técnica no puede reemplazar la deliberación institucional, sino integrarse dentro del marco de responsabilidad del órgano público. En el Derecho administrativo chileno, la Contraloría General de la República ha señalado que el uso de sistemas automatizados en decisiones administrativas debe garantizar trazabilidad, motivación suficiente y supervisión humana, de modo que la decisión final siga siendo imputable a la autoridad competente[12]. En la misma línea, la OCDE ha destacado la necesidad de asegurar control humano, transparencia y explicabilidad en el uso de sistemas de inteligencia artificial en la administración pública[13]. Bajo estos parámetros, la eficiencia técnica no puede sustituir la deliberación institucional, sino integrarse bajo el principio de legalidad y responsabilidad del órgano público[14].
En el plano institucional, el sistema chileno de libre competencia cuenta con facultades preventivas que presentan puntos de convergencia con el modelo ex ante europeo. Si bien el Tribunal de Defensa de la Libre Competencia (TDLC) no posee competencias regulatorias de alcance general tan amplias como las de la Comisión Europea bajo la Digital Markets Act (DMA), el Decreto Ley N° 211 (DL 211) le otorga potestades que actúan como un contrapeso preventivo eficaz.
Específicamente, el TDLC ejerce esta función a través de la dictación de instrucciones de carácter general (artículo 18 N° 3 del DL 211), las cuales permiten establecer reglas de comportamiento para industrias específicas, y mediante la emisión de recomendaciones normativas (artículo 18 N° 4 del DL 211) dirigidas al Ejecutivo para corregir fallas estructurales. Este engranaje se completa con la labor de la Fiscalía Nacional Económica (FNE), la cual, bajo el artículo 39 letra n del DL 211, está facultada para realizar estudios de mercado que detectan riesgos competitivos de forma prospectiva. Así, la interacción entre una autoridad investigadora con capacidades técnicas y un tribunal con facultades normativas permite que Chile transite hacia un enforcement híbrido, capaz de anticipar abusos en la economía digital sin abandonar el control jurisdiccional
En este contexto, Chile presenta fortalezas institucionales relevantes: una autoridad técnica especializada (FNE) y un tribunal independiente (TDLC) con atribuciones preventivas, como estudios de mercado y recomendaciones normativas[15]–[16]–[17]. Asimismo, la administración pública chilena se rige por principios de transparencia y motivación establecidos en la Ley N° 19.880.
Sin embargo, el país enfrenta desafíos estructurales: carece de una política nacional de datos de carácter vinculante, lo que significa que no existe un marco legal obligatorio que fuerce la interoperabilidad y portabilidad de datos, que son pilares fundamentales de la DMA europea, entre los grandes actores del mercado. A esto se le suman vacíos normativos sobre inteligencia artificial y evidencia escasa sobre coordinación entre autoridades sectoriales. Estas asimetrías deben considerarse antes de trasladar modelos regulatorios extranjeros[18]–[19]
La discusión norteamericana sobre mercados digitales ha seguido un camino distinto al europeo. En Estados Unidos, la Federal Trade Commission (FTC) y el Department of Justice (DOJ) han reforzado el uso de la Sección 2 del Sherman Act y de las reglas de monopolización como principal vía para enfrentar abusos de plataformas, sin crear un régimen ex ante[20]–[21]. Los casos FTC v. Meta Platforms (2023) y United States v. Google LLC (2024) ilustran esta preferencia por un enforcement judicial ex post, centrado en la prueba de efectos competitivos.
Este contraste no es solo técnico, sino filosófico: Europa privilegia la prevención estructural mediante la Digital Markets Act (Comisión Europea, 2022), mientras que Estados Unidos confía en la corrección judicial de las conductas ilícitas[22]–[23].
En América Latina y particularmente en Chile el debate se orienta hacia un modelo híbrido: uno que combine la anticipación de riesgos del enfoque europeo con el control judicial propio del modelo estadounidense[24].
En América Latina, la brecha digital entendida no solo como un menor acceso a infraestructura de banda ancha, sino como un rezago en la madurez de los mercados digitales y en la densidad de la casuística, impide replicar los modelos europeos o norteamericanos sin adaptaciones. Tal como advierten Fuchs y Mufdi[25], la importación acrítica de marcos regulatorios ex ante podría generar dependencia tecnológica y profundizar las asimetrías estructurales existentes.
El futuro del enforcement digital no reside en sustituir la intervención humana por tecnología, sino en integrar herramientas de análisis de datos y capacidades técnicas dentro de un marco institucional que preserve el juicio jurídico y el control humano. Este enfoque se inspira en la teoría de la Responsive Regulation desarrollada por Ayres y Braithwaite (1992), según la cual la intensidad de la intervención estatal debe ajustarse a la conducta del regulado: los agentes cooperativos reciben incentivos y esquemas de co-regulación, mientras que los incumplimientos graves activan una fiscalización más intensa y sanciones proporcionales[26].
Aplicado al contexto regional, este enfoque sugiere que Chile podría avanzar hacia un modelo híbrido que combine la anticipación de riesgos ex ante propia de la Digital Markets Act europea con el control judicial ex post característico de su tradición institucional[27]–[28]–[29]. En la práctica, este modelo significa que la FNE y el TDLC actúan como un «solucionador de problemas« que usa tecnología para vigilar, dicta reglas preventivas para evitar fallas estructurales y reserva el juicio sancionatorio tradicional para los incumplimientos graves, todo bajo una misma institucionalidad. La clave está en mantener el equilibrio entre la automatización de tareas técnicas y la preservación del juicio humano y la motivación administrativa, conforme a los principios de trazabilidad y supervisión humana establecidos por la Contraloría General de la República[30] y la OCDE[31].
El principal desafío de la economía digital no radica únicamente en la tecnología, sino en la capacidad institucional para anticipar riesgos sin debilitar las garantías propias del Derecho. La automatización puede agilizar la detección de conductas anticompetitivas y mejorar la gestión de información, pero su eficacia depende de un diseño institucional que reconozca los límites del algoritmo y preserve el control humano sobre las decisiones. Solo así es posible equilibrar eficiencia y legitimidad.
En este escenario, Chile se encuentra en una posición privilegiada para experimentar con un modelo híbrido de enforcement. La Fiscalía Nacional Económica ya ha comenzado a incorporar herramientas de análisis predictivo, y el Tribunal de Defensa de la Libre Competencia cuenta con atribuciones que permiten orientar el mercado antes de que se produzcan infracciones. Sin embargo, más que reproducir modelos europeos o norteamericanos, el país necesita adaptar estos instrumentos a su propia estructura institucional, integrando la tecnología como apoyo y no como sustituto del juicio jurídico[32]–[33].
En el plano regional, esta experiencia podría convertir a Chile en un laboratorio regulatorio de la transición hacia un enforcement híbrido. Su marco legal, la madurez de sus instituciones y la apertura al debate interdisciplinario ofrecen condiciones propicias para ensayar mecanismos de supervisión flexibles y cooperativos, donde la inteligencia artificial fortalezca la capacidad de vigilancia sin comprometer la legitimidad del proceso. Si logra consolidar un modelo propio, coherente con su escala y su tradición jurídica, Chile podría marcar una referencia para América Latina en la construcción de una gobernanza digital equilibrada y procompetitiva.
Cañas, Santiago. “La Digital Markets Act y su acople al derecho de competencia europeo”. Centro de Estudios de la Competencia (CeCo) (2023).
Centro de Estudios de la Competencia (CeCo). “Big Data y libre competencia: el potencial de la IA para el enforcement” (2024).
Centro de Estudios de la Competencia (CeCo). Estudio de mercado sobre plataformas de comercio electrónico en Chile. Santiago: Universidad Adolfo Ibáñez, Centro Competencia UAI, 2022.
Centro de Estudios de la Competencia (CeCo México). IA: Riesgos y beneficios competitivos, y experiencia internacional. Ciudad de México: Centro Competencia UAI, 2025.
Department of Justice (DOJ) y Federal Trade Commission (FTC). Draft Merger Guidelines. Washington, D.C.: U.S. Department of Justice and Federal Trade Commission, 2023.
Federal Trade Commission (FTC). Policy Statement Regarding the Scope of Section 5 of the FTC Act. Washington, D.C.: Federal Trade Commission, 2022.
Fuchs, Andreas y Nicole Mufdi. Derecho de la Competencia y Regulación de Mercados Digitales: Desafíos y Propuestas para Latinoamérica. Santiago: Centro de Estudios de la Competencia (CeCo), 2021.
Khan, Lina. “The Separation of Platforms and Commerce”. Columbia Law Review 119, N° 4 (2019): 973-1098.
Organización para la Cooperación y el Desarrollo Económicos (OECD). Detecting Cartels for Ex Officio Investigations. París: OECD Publishing, 2024.
Organización para la Cooperación y el Desarrollo Económicos (OECD). Ex Ante Regulation and Competition in Digital Markets. París: OECD Publishing, 2021.
Organización para la Cooperación y el Desarrollo Económicos (OECD). Recommendation on Artificial Intelligence. París: OECD Council, 2020
Notas al pie:
[1] Andrés Fuchs y Nicole Mufdi, Derecho de la Competencia y Regulación de Mercados Digitales: Desafíos y Propuestas para Latinoamérica (Santiago: Centro Competencia UAI, 2021), 8
[2] Santiago Cañas, “La Digital Markets Act y su acople al derecho de competencia europeo”, Centro Competencia UAI (2023)
[3] Centro Competencia UAI, Monitoreo algorítmico y libre competencia (Santiago: Universidad Adolfo Ibáñez, Centro Competencia UAI, 2023), 2–3
[4] CeCo México, IA: Riesgos y beneficios competitivos, y experiencia internacional (Ciudad de México: Centro Competencia UAI, 2025), 2–4
[5] OECD, Detecting Cartels for Ex Officio Investigations (París: OECD Publishing, 2024), 20
[6] Centro Competencia UAI, Big Data y libre competencia: el potencial de la IA para el enforcement (Santiago: Universidad Adolfo Ibáñez, Centro Competencia UAI, 2024)
[7] Caso AT.39740—Google Search (Shopping), Comisión Europea (2017); Caso AT.40099—Google Android, Comisión Europea (2018); Caso AT.40462—Amazon Marketplace, Comisión Europea (2022)
[8] Comisión Europea, Digital Markets Act (Regulation (EU) 2022/1925) (Bruselas: Unión Europea, 2022), arts. 1 y 3, considerando 5
[9] Centro Competencia UAI, Monitoreo algorítmico y libre competencia, 2–5
[10]Centro Competencia UAI, Monitoreo algorítmico y libre competencia, 4–5
[11] Fuchs y Mufdi, Derecho de la Competencia y Regulación de Mercados Digitales, 10–12
[12] Contraloría General de la República, Dictamen E182363/2022, sobre uso de sistemas automatizados en decisiones administrativas (Santiago de Chile, 2022)
[13] OECD, Recommendation on Artificial Intelligence (París: OECD Council, 2020)
[14] Ley 19.880, que Establece Bases de los Procedimientos Administrativos que Rigen los Actos de los Órganos de la Administración del Estado, Diario Oficial de la República de Chile (2003), arts. 11 y 41
[15] Centro Competencia UAI, Estudio de mercado sobre plataformas de comercio electrónico en Chile (Santiago: Universidad Adolfo Ibáñez, Centro Competencia UAI, 2022)
[16] Tribunal de Defensa de la Libre Competencia, Instrucciones de carácter general y recomendaciones normativas (Santiago: Tribunal de Defensa de la Libre Competencia, 2024)
[17] OECD, Detecting Cartels for Ex Officio Investigations
[18] Banco Mundial, [Informe sobre Brechas e Interoperabilidad de Datos en Chile] (Washington D.C.: Banco Mundial, 2023)
[19] Centro Competencia UAI, Monitoreo algorítmico y libre competencia
[20] Federal Trade Commission, Policy Statement Regarding the Scope of Section 5 of the FTC Act (Washington, D.C.: Federal Trade Commission, 2022)
[21] U.S. Department of Justice y Federal Trade Commission, Draft Merger Guidelines (Washington, D.C.: DOJ & FTC, 2023)
[22] Lina Khan, “The Separation of Platforms and Commerce”, Columbia Law Review 119, N° 4 (diciembre 2019), 973–1098
[23] OECD, Ex Ante Regulation and Competition in Digital Markets (París: OECD Publishing, 2021)
[24] Centro Competencia UAI, Monitoreo algorítmico y libre competencia, 5
[25] Fuchs y Mufdi, Derecho de la Competencia y Regulación de Mercados Digitales, 14–16
[26] Fuchs y Mufdi, Derecho de la Competencia y Regulación de Mercados Digitales, 45
[27] Centro Competencia UAI, Monitoreo algorítmico y libre competencia
[28] CeCo México, IA: Riesgos y beneficios competitivos, y experiencia internacional
[29] OECD, Detecting Cartels for Ex Officio Investigations
[30] Contraloría General de la República, Dictamen E182363/2022
[31] OECD, Recommendation on Artificial Intelligence
[32] CeCo México, IA: Riesgos y beneficios competitivos, y experiencia internacional, 4
[33] Fuchs y Mufdi, Derecho de la Competencia y Regulación de Mercados Digitales, 46
"Actualmente, las empresas [fintech] deben optar entre operar como emisores de prepago (Ley 20.950), con facultades limitadas, o transformarse en bancos universales […]. Esta brecha normativa ha sido denominada por la doctrina como un ‘salto cuántico regulatorio’, que inhibe la innovación, restringe la competencia y perpetúa la concentración del sistema financiero."
El ecosistema financiero chileno vive un cambio profundo. Empresas tecnológicas de asesoría financiera, utilizando datos, inteligencia artificial (IA), blockchain e interfaces de programación de aplicaciones (APIs), han transformado la intermediación tradicional, ampliando los servicios digitales. Esto ha mejorado la eficiencia y el acceso, pero también ha generado desafíos regulatorios y de competencia aún sin resolver.
Chile destaca en Latinoamérica por el crecimiento de su ecosistema Fintech y por el avance de la Ley N° 21.521 (Ley Fintec). Sin embargo, persiste una brecha estructural entre la figura del emisor de prepago y la banca universal, toda vez que nuestra legislación carece de licencias bancarias intermedias o escalonadas. Mientras el emisor de prepago tiene prohibida la intermediación financiera y debe mantener sus fondos 100% líquidos, operar como banco exige someterse íntegramente a la Ley General de Bancos y a sus altos requerimientos de capital. Este “salto cuántico” regulatorio genera dificultades para los nuevos actores en el mercado financiero, como el aumento de costos de cumplimiento normativo y la persistencia de ventajas de información para los bancos tradicionales, lo que limita la competencia.
En paralelo, el Decreto Ley 211 (DL N° 211), que fija normas para la defensa de la libre competencia, debe operar sobre mercados donde el poder de mercado ya no depende solo de cuotas o precios, sino también del control de datos y de la capacidad de integrar sistemas financieros entre sí. Esto exige repensar los criterios para evaluar este nuevo mercado.
Bajo esta premisa, la presente ponencia analiza el impacto de las Fintech en el mercado financiero chileno, sus barreras de entrada y las problemáticas de competencia con la banca, y propone ajustes de política pública y regulación para armonizar innovación, estabilidad y competencia.
El término Fintech —contracción de Financial Technology— alude a las empresas que integran innovación tecnológica en los servicios financieros, con el fin de ofrecer soluciones más eficientes, accesibles y centradas en el usuario. Su principal rasgo es la desintermediación, es decir, la reducción de las capas tradicionales entre oferentes y demandantes mediante herramientas digitales como inteligencia artificial, big data, blockchain, APIs e infraestructura en la nube.
Estas empresas abarcan una amplia gama de actividades: pagos digitales, financiamiento colectivo (crowdfunding), seguros tecnológicos (InsurTech), asesorías de inversión automatizadas y custodia de activos digitales. Su irrupción ha promovido la competencia, reducido costos operativos y ampliado la inclusión financiera; sin embargo, también plantea desafíos regulatorios, como la concentración de datos o la dependencia tecnológica de terceros proveedores.
En Chile, el ecosistema Fintech ha crecido aceleradamente, alcanzando 348 startups activas en 2024[1], concentradas principalmente en pagos y crédito digital. Este crecimiento posiciona al país como uno de los mercados más consolidados de América Latina, aunque su marco normativo aún enfrenta tensiones entre innovación, estabilidad y competencia. [2]
La Ley Fintec fue promulgada el 4 de enero de 2023, siendo la primera regulación integral de los servicios financieros basados en tecnología en Chile. Su finalidad fue fomentar la innovación y competencia, proteger a los usuarios y garantizar la estabilidad del sistema financiero mediante la creación del Sistema de Finanzas Abiertas (SFA).[3]
La ley se estructura sobre tres principios fundamentales:
El SFA permite que los usuarios autoricen el intercambio de su información financiera entre entidades, bajo protocolos técnicos de seguridad, privacidad y trazabilidad, transformando los datos en un insumo competitivo que reduce las asimetrías informacionales históricas entre la banca y los nuevos actores.[4] En esa línea, el artículo 26 prohíbe cualquier obstáculo o degradación en el acceso a APIs, asegurando condiciones de trato equitativo y no discriminatorio entre bancos y proveedores tecnológicos.
Asimismo, el artículo 29 refuerza el principio de apertura, estableciendo que los bancos no podrán cerrar ni negar cuentas a instituciones Fintech fiscalizadas sin causa justificada, debiendo publicar condiciones objetivas y verificables. Estas disposiciones alinean el sistema chileno con los estándares internacionales del open banking, al estilo del Reino Unido y la Unión Europea, donde la interoperabilidad y el acceso a datos son pilares de la competencia en servicios financieros digitales.[5]
La Ley Fintec distingue varias categorías de proveedores de servicios financieros basados en tecnología (PSF) —como plataformas de financiamiento colectivo, asesores crediticios, custodios de activos digitales y proveedores de enrutamiento—, todos sujetos a registro y supervisión proporcional por la Comisión para el Mercado Financiero (CMF), conforme al riesgo, tamaño y complejidad de sus operaciones[6].
Sin embargo, el marco regulatorio chileno aún mantiene una estructura binaria: por un lado, los emisores de prepago (Ley 20.950)[7] y, por otro, los bancos universales, sujetos a exigencias de capital y liquidez propias de grandes instituciones. La ausencia de licencias intermedias o escalonadas limita la posibilidad de que las Fintech escalen gradualmente hacia servicios más complejos, como crédito o ahorro digital, sin soportar las cargas regulatorias de la banca tradicional.
Como se viene evidenciando, el desarrollo del ecosistema Fintech chileno enfrenta barreras de entrada estructurales que restringen la competencia y dificultan la innovación. Estas barreras pueden clasificarse en tres dimensiones: regulatoria, tecnológica y estructural, y derivan tanto del diseño del sistema financiero chileno como del control que ejerce la banca sobre los canales de pago y la información crediticia.
El marco legal chileno presenta una estructura binaria: los emisores de prepago regulados por la Ley 20.950 y la banca universal sometida a la Ley General de Bancos. En consecuencia, las Fintech carecen de una figura intermedia que les permita ampliar su oferta de servicios financieros de manera gradual y proporcional al riesgo, generando un “salto regulatorio” entre la informalidad y la banca tradicional.
No toda regulación Fintech es así. En tal línea, por ejemplo, la Financial Conduct Authority (FCA)[8] del Reino Unido aplica un enfoque de proporcionalidad regulatoria, permitiendo que las Electronic Money Institutions (EMIs) y Payment Institutions (PIs) operen bajo licencias diferenciadas y requisitos prudenciales acordes a su escala y exposición¹. Este modelo, basado en la evaluación de riesgos, ha demostrado ser eficaz para fomentar la competencia sin comprometer la estabilidad financiera.
En Chile, la CMF aplica un régimen uniforme a todos los Proveedores de Servicios Financieros (PSF), sin distinción por tamaño o complejidad. Ello genera costos de cumplimiento desproporcionados, en especial en materia de ciberseguridad y gobierno corporativo, lo que desalienta la entrada de nuevos actores y perpetúa la concentración bancaria.
La segunda categoría de obstáculos proviene de la interoperabilidad incompleta en la implementación del Sistema de Finanzas Abiertas. Aunque el SFA busca habilitar el intercambio seguro de información financiera mediante APIs, la CMF reconoce que persisten deficiencias técnicas en la estandarización, calidad y oportunidad de los datos². Esta situación limita el acceso equitativo a información crediticia, reforzando las asimetrías informacionales y dificultando la competencia basada en innovación.
El Banco Mundial advierte que las restricciones al acceso a datos y a la infraestructura de pagos actúan como barreras no arancelarias en mercados financieros digitales, pues otorgan ventajas exclusivas a incumbentes y elevan los costos de entrada de nuevos proveedores³. Por ello, la interoperabilidad no debe entenderse solo como un estándar técnico, sino como una condición de competencia efectiva.
El sistema bancario chileno mantiene una alta concentración, donde un grupo reducido de bancos, Banco de Chile, Santander, BCI, Scotiabank e Itaú Corpbanca, controla la mayor parte de los activos y la actividad crediticia del país.[9] Esta estructura se ve reforzada por efectos de red, particularmente en los sistemas de pagos y en la provisión de servicios financieros, donde el valor de la red aumenta a medida que se incrementa el número de usuarios y entidades participantes. En consecuencia, las plataformas Fintech enfrentan elevados costos de cambio (switching costs) al intentar atraer clientes desde la banca tradicional, lo que constituye una importante barrera de entrada para nuevos competidores.
Además, la fragmentación institucional, entre CMF, Banco Central, UAF y la futura Agencia de Protección de Datos[10], que entra en vigor, genera supervisión fragmentada sobre distintos aspectos del mismo sujeto, y vacíos de coordinación[11], lo que incrementa la incertidumbre jurídica y los costos regulatorios.
En este escenario, la falta de licencias proporcionales e interoperabilidad efectiva perpetúa un mercado dual: uno hiperregulado y otro marginal. Así, superar estas barreras exige avanzar hacia una regulación proporcional y basada en riesgo que permita la entrada escalonada de nuevos actores sin comprometer la estabilidad del sistema.
El Decreto Ley N° 211 (DL 211), en sus artículos 1° a 3°, busca prevenir, corregir y sancionar toda conducta que impida o restrinja la competencia.[12] De modo que su aplicación es de suma relevancia dentro del mercado financiero chileno.
Las Fintech se han posicionado como actores innovadores dentro del mercado, pero enfrentando barreras estructurales que dificultan su desarrollo, como la dependencia del acceso a cuentas bancarias y redes de pago, los altos costos de cumplimiento normativo y la falta de un sistema de interoperabilidad plenamente funcional.
Tal como se mencionó, la Ley Fintec representó un avance significativo por medio del Sistema de Finanzas Abiertas y estableciendo principios de trato no discriminatorio, interoperabilidad y neutralidad tecnológica. Sin embargo, su eficacia depende de la fiscalización de la CMF y de la correcta aplicación técnica de la Norma de Carácter General 514-2024, que regula el intercambio seguro de datos financieros mediante interfaces de programación de aplicaciones (APIs).[13]
Por su parte, el DL 211 sanciona prácticas exclusorias, explotativas y colusorias que puedan obstaculizar la entrada de nuevos competidores. En el ámbito Fintech–banca, los riesgos más relevantes se expresan en negativas injustificadas de acceso a cuentas; discriminaciones tecnológicas en el uso de APIs; cláusulas de exclusividad o de nación más favorecida, que encarecen la entrada de nuevos operadores; y coordinaciones tarifarias o de estándares en el mercado de aceptación de pagos y medios de pago, históricamente ligado a la red de Transbank, corregidas mediante las Instrucciones de Carácter General 5/2022.[14]
Respecto de las incursiones de la institucionalidad de competencia en este mercado, se puede mencionar lo siguiente. Ante todo, destaca la consulta de Farmacia Cruz Verde sobre Merchant Discount de Transbank ante el TDLC, la cual marcó el tránsito hacia un modelo de adquirencia abierta (M4P), garantizando acceso no discriminatorio a nuevos adquirentes Fintech.[15]
Por otro lado, la causa Buda.com, CryptoMKT y Orionx c/ Bancos estableció una interpretación estricta del abuso de posición dominante colectiva. El TDLC determinó que el paralelismo en el cierre de cuentas no prueba coordinación entre bancos, requiriéndose evidencia directa y verificable de contactos o mecanismos de alineamiento[16]. La Corte Suprema confirmó este criterio, señalando que las decisiones de cierre se basaron en razones objetivas de gestión de riesgo y cumplimiento normativo, dentro de los márgenes de la libertad contractual.[17] De este caso puede señalarse que quedó clara la necesidad de mecanismos regulatorios preventivos, como el artículo 29 de la Ley Fintec, que impone a la banca el deber de publicar condiciones objetivas y no discriminatorias para la apertura de cuentas, fortaleciendo la transparencia y reduciendo los conflictos antitrust.
No obstante, persisten desafíos competitivos relevantes: la incertidumbre en el acceso a cuentas, la degradación técnica de APIs, la integración vertical en adquirencia y los costos regulatorios desproporcionados. Superar estos obstáculos exige alinear coherentemente la Ley Fintec con el DL 211, de manera que la apertura de datos, la interoperabilidad efectiva y el acceso equitativo a infraestructuras se traduzcan en una competencia real, dinámica y sostenible en el sistema financiero chileno. Dado que existen estos espacios de mejora, vale la pena revisar la regulación comparada.
Reino Unido fue pionero en Open Banking, impulsado por la Payment Services Directive (PSD2), normativa de la Unión Europea que regula los pagos electrónicos, exigiendo a los bancos compartir datos de cuentas mediante APIs.[18] Esto permite a terceros (Fintech, TPP) ofrecer servicios financieros sin ser bancos. Un ejemplo clave son las EMIs, entidades reguladas que emitan dinero electrónico y ofrecen servicios de pago, como cuentas y tarjetas, operando al margen de la banca tradicional, pero bajo supervisión de la FCA[19], también conocida como la “Financial Conduct Authority” que supervisa con un enfoque de riesgo, ajustando las exigencias a la exposición. Su sandbox regulatorio (2016) facilita la innovación responsable para startups.
Brasil, desde 2018, impulsa la inclusión financiera y la competencia con licencias diferenciadas para entidades de crédito no bancarias: Sociedades de Crédito Direto (SCD) y Sociedades de Empréstimo entre Pessoas (SEP)[20]. Estas no captan depósitos, pero están sujetas a supervisión. Además, implementó un sistema de Open Finance[21] con estándares de interoperabilidad obligatorios, facilitando el acceso al crédito digital, especialmente para pymes, y fomentando la competencia con bancos digitales como Nubank.[22]
Colombia estableció en 2014 las Sociedades Especializadas en Depósitos y Pagos Electrónicos (SEDPE) mediante la Ley 1735/2014[23], permitiendo la captación limitada de recursos para pagos y transferencias electrónicas sin intermediación crediticia, bajo la supervisión de la Superintendencia Financiera. Este régimen, con licencias proporcionales, capital simplificado y supervisión de riesgos, amplió el acceso financiero, digitalizó pagos y redujo costos. Daviplata, Movii y Nequi son ejemplos de su éxito.[24]
A partir de los desafíos actuales se logra identificar que el principal obstáculo competitivo que enfrentan las Fintech en Chile es la ausencia de un régimen escalonado de licencias que permita su desarrollo progresivo.
Actualmente, las empresas deben optar entre operar como emisores de prepago (Ley 20.950), con facultades limitadas, o transformarse en bancos universales, sujetos a las exigencias de la Ley General de Bancos, lo que resulta económicamente inviable para startups tecnológicas. Esta brecha normativa ha sido denominada por la doctrina como un “salto cuántico regulatorio”, que inhibe la innovación, restringe la competencia y perpetúa la concentración del sistema financiero. En una línea similar, la CMF ha señalado que “[l]a aplicación de requisitos proporcionales al tamaño y rol de los participantes optimizaría la seguridad y la competencia, sin imponer cargas innecesarias[25]
Frente a este escenario, se propone la creación de una Licencia Intermedia Fintech (LIF), inspirada en los modelos de Reino Unido y Brasil, que han adoptado esquemas proporcionales para equilibrar innovación y estabilidad.
En el Reino Unido, la FCA regula a las PIs bajo la PSD2, aplicando exigencias graduadas según el riesgo.
De forma similar, el Banco Central do Brasil, mediante la Resolução 4.656/2018, creó las SCD y de SEP, estableciendo requisitos prudenciales proporcionales y una supervisión modular[26].
En Chile, la LIF se establecería como una categoría intermedia entre los emisores de prepago y la banca tradicional, destinada a habilitar la prestación de servicios financieros digitales, tales como crédito en línea, cuentas de pago, ahorro limitado y asesoría financiera, sin facultad para captar depósitos del público.
Su estructura se sustentaría en los siguientes principios:
La introducción de esta licencia intermedia permitiría corregir las fallas estructurales del mercado financiero chileno, fomentando la competencia, reduciendo los costos de entrada y fortaleciendo la innovación responsable. Desde la perspectiva jurídica, esta reforma materializa el artículo 1° de la Ley Fintec, que busca incentivar la innovación financiera y la neutralidad tecnológica.
En definitiva, la LIF sería una herramienta esencial para equilibrar el ecosistema financiero chileno, consolidando un modelo que combine crecimiento sostenible, innovación regulada y estabilidad sistémica.
La irrupción de las Fintech representa uno de los mayores desafíos contemporáneos para el derecho económico chileno. Su capacidad de innovar, ampliar el acceso financiero y tensionar estructuras históricamente concentradas exige una respuesta regulatoria que equilibre la competencia, la estabilidad y la innovación responsable.
La Ley Fintec constituye un avance sustantivo al incorporar el Sistema de Finanzas Abiertas y consagrar principios de interoperabilidad, transparencia y trato no discriminatorio. Sin embargo, su efectividad práctica dependerá de la correcta implementación técnica de las APIs y de una supervisión coordinada por la Comisión para el Mercado Financiero. El diseño actual del sistema, todavía binario y poco proporcional, mantiene obstáculos significativos para la entrada y expansión de nuevas empresas tecnológicas.
El DL 211, por su parte, entrega las herramientas para sancionar prácticas exclusorias o colusorias que limiten la competencia, pero su eficacia depende de la integración funcional con el nuevo marco Fintech. La jurisprudencia del Tribunal de Defensa de la Libre Competencia y de la Corte Suprema confirma la necesidad de pruebas robustas frente a eventuales abusos, lo que refuerza la conveniencia de soluciones regulatorias ex ante.
En este contexto, la propuesta de una Licencia Intermedia Fintec surge como un instrumento idóneo para cerrar la brecha regulatoria. Inspirada en los modelos de Reino Unido y Brasil, permitiría un ingreso gradual al mercado bajo criterios de riesgo y proporcionalidad, garantizando al mismo tiempo la protección de los usuarios y la estabilidad sistémica.
Chile se encuentra así ante una oportunidad decisiva: construir una segunda generación de regulación financiera digital, capaz de transformar la apertura tecnológica en verdadera competencia e inclusión financiera sostenible.
Banco Central do Brasil. Open Finance Brasil: Fases de Implementação e Governança. Brasília: Banco Central do Brasil, 2021.
Banco Mundial. Promoviendo la Competencia en los Mercados Financieros Digitales. Washington D.C.: World Bank Group, 2020: 23–26.
Centro de Estudios de la Competencia (CeCo). “La saga del nuevo sistema tarifario de Transbank en cuatro episodios” (2022). https://centrocompetencia.com/. (Nota: Se actualiza el nombre formal de la institución según el estándar de la guía).
Comisión para el Mercado Financiero (CMF). Informe del Desempeño del Sistema Bancario y Cooperativas – Junio 2020. Santiago: CMF, 2020.
F&K Consultores. Análisis competitivo de las conductas de Banco Estado en el mercado de transferencias electrónicas de fondos. Santiago: F&K Consultores, 2018.
Financial Conduct Authority (FCA). The FCA’s Approach to the Payment Services and Electronic Money Regulations 2017 (PS18/24). Londres: Financial Conduct Authority, 2018.
Finnovista. Fintech Radar Chile: el mercado se consolida con 348 startups (6.ª edición). Madrid: Finnovista, 2024.
Organización para la Cooperación y el Desarrollo Económicos (OCDE). Competencia, fintechs y open banking: panorama de los acontecimientos recientes en América Latina y el Caribe. París: OCDE, 2024.
Organización para la Cooperación y el Desarrollo Económicos (OCDE). Digital Disruption in Banking and Its Impact on Competition. París: OECD Competition Committee, 2020: 28–31.
Sotelo Videla, Cristian. “Implementación del Sistema de Finanzas Abiertas” (Presentación, Seminario ACAFI, Comisión para el Mercado Financiero, Santiago de Chile, mayo de 2024). https://www.fne.gob.cl/.
Superintendencia Financiera de Colombia (SFC). Informe Anual 2023: Evolución del sector Fintech y desempeño de las SEDPE. Bogotá: SFC, 2023.
Notas al pie:
[1] Finnovista, Fintech Radar Chile: el mercado se consolida con 348 startups (6.ª edición) (2024)
[2] Organización para la Cooperación y el Desarrollo Económicos (OCDE), Competencia, fintechs y open banking: panorama de los acontecimientos recientes en América Latina y el Caribe (2024
[3] Biblioteca del Congreso Nacional de Chile, Ley 21.521: Regula la prestación de servicios financieros basados en tecnología y crea un sistema de finanzas abiertas (2023)
[4] C. Sotelo Videla, “Implementación del Sistema de Finanzas Abiertas” (Presentación en Seminario ACAFI, Comisión para el Mercado Financiero, Santiago de Chile, mayo de 2024)
[5] Financial Conduct Authority (FCA), The FCA’s Approach to the Payment Services and Electronic Money Regulations 2017 (PS18/24) (julio de 2018)
[6] Ley 21.521, art. 7°.
[7] Biblioteca del Congreso Nacional de Chile, Ley 20.950: Autoriza la emisión de medios de pago con provisión de fondo por entidades no bancarias (2016)
[8] Financial Conduct Authority (FCA), The FCA’s Approach to the Payment Services and Electronic Money Regulations 2017 (PS18/24) (julio de 2018)
[9] Comisión para el Mercado Financiero (CMF), Informe del Desempeño del Sistema Bancario y Cooperativas – Junio 2020 (2020), 11
[10] Cabe destacar que, si bien la Ley 21.719 que crea la Agencia fue publicada en diciembre de 2024, esta cuenta con una vigencia diferida, por lo que la institución entrará en pleno funcionamiento operativo y fiscalizador a partir del 1 de diciembre de 2026.
[11] Comisión para el Mercado Financiero (CMF), Dictamen 102644 (30 de mayo de 2025)
[12] Decreto Ley 211 (DL 211).
[13] Comisión para el Mercado Financiero (CMF), Norma de Carácter General 514: Implementación del Sistema de Finanzas Abiertas (2024)
[14] Tribunal de Defensa de la Libre Competencia (TDLC), Instrucciones de Carácter General N° 5/2022: Mercado de medios de pago con tarjetas (2022)
[15] Cruz Verde S.A. con Transbank S.A., Resolución TDLC N° 53/2018 (8 de febrero de 2018)
[16] Buda.com, CryptoMKT y Orionx con Banco de Chile y otros, Rol C-349-2018, Sentencia TDLC N° 189/2023
[17] Buda.com, CryptoMKT y Orionx con Banco de Chile y otros, Rol N° 4.351-2024, Sentencia Corte Suprema (2025)
[18] Parlamento Europeo y Consejo de la Unión Europea, Directiva (UE) 2015/2366 sobre servicios de pago en el mercado interior (PSD2) (25 de noviembre de 2015)
[19] Directiva (UE) 2015/2366 (PSD2)
[20] Directiva (UE) 2015/2366 (PSD2)
[21] Banco Central do Brasil, Open Finance Brasil: Fases de Implementação e Governança (2021)
[22] Organización para la Cooperación y el Desarrollo Económicos (OCDE), Digital Disruption in Banking and Its Impact on Competition (2020), 28-31. El informe destaca el modelo brasileño como referente regional por su uso de licencias proporcionales y apertura de datos para la inclusión financiera.
[23] Congreso de la República de Colombia, Ley 1735 de 2014: Por la cual se dictan medidas para promover el acceso a los servicios financieros transaccionales y se crean las Sociedades Especializadas en Depósitos y Pagos Electrónicos (SEDPE) (21 de octubre de 2014), Diario Oficial 49.321.
[24] Superintendencia Financiera de Colombia (SFC), Informe Anual 2023: Evolución del sector Fintech y desempeño de las SEDPE (2023). El informe resalta los casos de éxito de Daviplata, Movii y Nequi como principales impulsores de inclusión financiera digital.
[25] Comisión para el Mercado Financiero (CMF), Avances en la Implementación de la Ley Fintec (2024), 10
[26] CMF, Avances en la Implementación de la Ley Fintec.
"En definitiva, el valor competitivo de los datos no reside necesaria y únicamente en su volumen, sino en su capacidad predictiva: la aptitud de las plataformas para interpretar comportamientos pasados y anticipar conductas futuras podría constituir la verdadera fuente de poder de mercado."
El mundo ha cambiado significativamente a lo largo de los años, en particular con la creciente integración de la tecnología en la vida cotidiana de las personas, tanto en el ámbito privado como en el público. Desde la consolidación de la economía digital, la población ha experimentado un cambio significativo en la forma en que valora las cosas en general y cómo se siente atraída por ellas. Es en este contexto que los datos actúan como combustible para alimentar la economía digital, captando las preferencias de las personas y ayudando a comprenderlas. La economía digital se estructura cada vez más en torno a la recopilación y explotación de datos personales, lo que ha desplazado los incentivos de muchos actores del mercado, que han pasado de centrarse en la comercialización de un producto a obtener mejor información sobre los clientes actuales o potenciales[1]. Para ello, las empresas han desarrollado diversos tipos de prácticas para ir más allá de lo que se conoce hasta el momento, profundizando en el análisis de dicha información para obtener insights comportamentales que les permitan comprender a sus usuarios “incluso mejor que ellos mismos”[2], como las prácticas de elaboración de perfiles y el análisis de big data. Las prácticas de elaboración de perfiles personalizados, mediante las cuales se rastrea, agrega y analiza el comportamiento en línea de los usuarios para adaptar los servicios y la publicidad, ya no son un complemento de los mercados digitales; son la base misma de lo que son los mercados digitales hoy en día[3]. Sin embargo, este cambio ha pasado prácticamente desapercibido para muchas personas, ya que estas prácticas han alterado el propio mercado de maneras que el usuario promedio aún desconoce.
Como señala Acquisti, la información personal representa tanto valor económico como poder estratégico: el control sobre los datos personales permite a las empresas ejercer influencia sobre las personas. Por el contrario, las protecciones de la privacidad pueden actuar como contrapeso a dicha influencia o, de hecho, utilizarse de manera que generen una asimetría informativa estructural: quienes carecen de acceso equivalente a dichos datos quedan en una posición estratégicamente desventajosa frente a los operadores que sí los controlan [4]. En el estado actual del sector digital, las pocas empresas que han dominado el mercado han podido monitorear y conectar información de una manera detallada y específica, a un nivel que la humanidad nunca antes ha experimentado.[5] Más aún, considerando las características especiales de los mercados digitales[6], como el efecto de red de datos, esto es, el fenómeno por el cual más usuarios generan más datos que, a su vez, mejoran algorítmicamente el servicio, atrayendo a su vez más usuarios, las barreras de entrada, el ciclo de retroalimentación, la creación de ecosistemas, los productos/servicios de precio cero y de múltiples lados, las economías de escala y los rendimientos decrecientes de los datos a escala, se hace esencial ayudar al regulador a evaluar esto.
La contribución de este trabajo pretende sugerir diferentes formas de analizar la definición del mercado y dar paso a evaluar poder de mercado en la evaluación competitiva del comportamiento de las empresas cuyo dominio proviene de los datos que procesan.
La definición del mercado constituye un paso analítico central en el derecho de la competencia tradicional, siendo este utilizado para “identificar de manera sistemática las restricciones competitivas efectivas e inmediatas que enfrentan las empresas involucradas cuando ofrecen productos particulares en un área particular”[7], y poder medir el poder del mercado mediante el uso de indicadores y herramientas de selección, como las cuotas de mercado. Para llevar a cabo esta actividad, el análisis se centra principalmente en la sustitución de la demanda, es decir, en determinar si los consumidores cambiarían a productos alternativos ante un aumento de precio del producto en cuestión. En los mercados tradicionales, esta evaluación se apoya en el nivel de precios, como indicador principal de la sustituibilidad. Complementariamente, se consideran la sustitución de la oferta y la competencia potencial.[8] Sin embargo, en los mercados digitales, este análisis presenta dificultades particulares. Por una parte, muchos servicios digitales se ofrecen a precio cero para el usuario, financiados mediante publicidad o la explotación comercial de los datos personales, aunque coexisten con modelos de suscripción de pago como Netflix. Así, la ausencia de precio monetario priva a la prueba Small but Significant and Non-Transitory Increase in Price (“SSNIP”) de la misma utilidad que tendría en mercados tradicionales, resultando menos informativa [9], dado que este test presupone que los consumidores reaccionan ante variaciones de precios, parámetro que en estos mercados simplemente no existe o carece de relevancia cuantificable. Por otra parte, los efectos de red propios de estas plataformas generan elevados costos de cambio que dificultan la migración de usuarios hacia otros competidores, reduciendo adicionalmente la sustituibilidad efectiva incluso cuando existen alternativas disponibles.
Adicionalmente, la doctrina no ha alcanzado consenso sobre la posibilidad de configurar un mercado relevante de datos único como tal por dos razones fundamentales. Primero, la dificultad conceptual de no poder establecer un verdadero derecho de propiedad sobre dichos datos personales[10], que permita tratarlos como un bien transable autónomo. Segundo, la dificultad empírica de que, al menos en el caso de los principales actores digitales, los datos no se venden ni se comercializan en el sentido convencional, sino que se explotan internamente para diversos fines, de modo que no es posible identificar una demanda ni oferta en términos del análisis de competencia tradicional[11]. Finalmente, los usuarios como proveedores de datos no necesariamente son conscientes de lo que están suministrando, con qué propósito, cuánto proporcionan y qué recibirán a cambio[12]. Esta falta de conciencia refuerza la tesis anterior: sin una decisión informada de oferta por parte de los usuarios, difícilmente puede configurarse un mercado de datos en sentido tradicional.
A pesar de la ausencia de un mercado específico para los datos, no significa que no exista un mercado relevante[13]: podría ser un solo mercado que incluya los servicios y funcionalidades de las plataformas en línea ofrecidas en cada lado o bien de mercados separados, cuando las condiciones de sustitución difieran entre los distintos lados de la plataforma[14].
Finalmente, algunos académicos han estado promoviendo la idea de etiquetar los datos como un «activo especializado», ya que sus beneficios se obtienen de manera diferente a cómo podrían extraerse de productos estándar[15], sugiriendo definir un “mercado más amplio de datos […] para tomar en consideración una forma de competencia potencial mediante la cual los proveedores de plataformas en línea también compiten en un mercado de datos que pueden implementarse para mejorar la calidad y la relevancia de sus servicios”[16], lo cual sería coherente con la evaluación de la sustitución que no se limita a los precios, sino que incorpora otros parámetros competitivos, como las barreras de entrada o los costos de cambio, la calidad y la innovación[17].
Una vez definido el mercado relevante, es fundamental evaluar si el operador dominante posee poder de mercado. Tradicionalmente, el concepto de poder de mercado se ha caracterizado como la capacidad de “incrementar los precios de forma rentable, reducir la producción, la oferta o la calidad de los bienes y servicios, disminuir la innovación o influir de otro modo en los parámetros de la competencia”[18]. Es esencial señalar, sin embargo, que no existe una regla única para todos; la evaluación debe realizarse caso por caso, teniendo en cuenta los distintos elementos que pueden ser relevantes para el caso específico[19].
Para evaluar el poder de mercado en un mercado digital, es menester reconocer que los datos sirven como fuente de poder de mercado, y que la privacidad y la protección de datos surgen como dimensiones críticas de la competencia[20], particularmente cuando los actores digitales pueden procesarlo en grandes volúmenes, a alta velocidad, con variedad y valor[21]. En tales condiciones, aumentan los incentivos para defender los monopolios de datos o fortalecer las barreras de entrada para bloquear la innovación disruptiva como parte de la estrategia de maximización de ganancias de la explotación de datos[22]. Sin embargo, la cuestión relativa a los indicadores adecuados para evaluarlo adecuadamente sigue sin estar clara, ya que las cuotas de mercado han demostrado ser poco fiables porque por sí solas no pueden explicar el dominio real de los actores en los mercados digitales que ofrecen productos o servicios gratuitos[23]. A modo de ejemplo, algunos han argumentado que se podrían usar los siguientes factores como proxy de sustituibilidad: el número total de usuarios, los usuarios activos y el tiempo dedicado[24], o la replicabilidad del conjunto de datos[25]. Estos podrían ser factores adecuados para evaluar el poder en los mercados digitales, mientras que otros han propuesto un marco más estructurado y completo que contiene los factores relevantes que podrían influir en esta evaluación:
“1) el grado en que la entidad actúa como un punto central de intercambio o mercado para la transacción de bienes y servicios, incluido el nivel de poder de mercado que posee en su plataforma; (2) el grado en que la entidad es esencial para usos productivos aguas abajo, y si los usuarios en esos mercados cuentan con sustitutos viables para sus servicios; (3) el grado en que la entidad obtiene valor de los efectos de red y el tipo de efectos de red presentes; (4) el grado en que la entidad funciona como infraestructura para aplicaciones personalizables desarrolladas por terceros independientes; y (5) el tamaño, alcance, escala e interconexión de la empresa.”[26].
Está bien establecido que los datos pueden convertirse en una ventaja competitiva cuando se trata de los esfuerzos que una empresa debe realizar para recopilar dichos datos para competir con los operadores tradicionales en los mercados digitales[27]. Sin embargo, el análisis normalmente no se refiere al valor que el procesamiento de datos de ciertas maneras aporta a estas potenciales ventajas competitivas. Cuando Peter Norvig, director de Ingeniería de Google, declara: “No tenemos mejores algoritmos que nadie. Simplemente tenemos más datos”[28], desde una perspectiva técnica, debe ser cierto, pero desde una perspectiva competitiva, es parcialmente inexacto. Dicha afirmación se centra exclusivamente en la posibilidad de mejorar el sistema, ya que parece mejorar cuanto más datos recopila, pero pasa por alto tres factores competitivamente determinantes: (i) el tipo de procesamiento aplicado a los datos (ej. perfilamiento predictivo versus almacenamiento bruto); (ii), la finalidad comercial específica del análisis; y (iii) la velocidad con que se procesan, factores que en su conjunto determinan la ventaja competitiva real más allá del mero volumen de los datos acumulados.
Como lo describe excepcionalmente la Autoridad de Competencia y Mercados del Reino Unido, la utilidad y el valor de los datos varían, por ejemplo, dependiendo de su dinamismo, es decir, de la posibilidad de cambiar con el tiempo o de cuán recientemente se han recopilado dichos datos, y de su capacidad de ser “predictivos”, haciendo correlaciones analíticas al interpretar el pasado para relacionarlo con probables escenarios futuros[29]. Eso es precisamente lo que las prácticas de elaboración de perfiles han proporcionado a los actores digitales: aumentar el valor de los datos, ya que se han analizado de tal manera que permiten a la empresa interpretar comportamientos previos para obtener la probable conducta futura de los usuarios. Para ello, además de las características específicas de los datos y los mercados digitales mencionadas anteriormente, es fundamental comprender que, desde el punto de vista de los anunciantes de las plataformas en línea, cuanto más perfilados están los usuarios, más atractivo será para dichos anunciantes invertir en segmentarlos en esa plataforma por la probabilidad de que hagan clic[30].
Por lo tanto, no necesariamente hay más valor en más datos, sino que este aumenta cuando estos permiten a la plataforma y a los usuarios obtener información que de otro modo no podrían obtener. Además, el valor de recopilar información corresponde a una relación indirectamente proporcional: al aumentar la cantidad de datos, el valor del bit adicional disminuye[31], lo que a su vez deja la puerta abierta a la interpretación de que la recopilación de información adicional no es el elemento clave de la ventaja en esta etapa porque, una vez que se ha alcanzado una escala particular, que no es extremadamente difícil de conseguir, el número de usuarios y la actividad en la plataforma no influyen en el poder de mercado relativo del operador actual[32].
Para que las autoridades de competencia estén adecuadamente preparadas para captar el impacto en el mercado de las prácticas de elaboración de perfiles de las empresas dominantes, deben actualizar su marco analítico. Este rediseño de la estrategia deberá comenzar con la definición del mercado.
Los indicadores tradicionales a menudo subestiman el papel crucial y estructural de los datos en la evaluación de la competencia. Existen diferentes soluciones propuestas para este problema de definición del mercado.
Por un lado, la Comisión Europea en su Informe Final sobre la Política de Competencia para la Era Digital sugiere que “en los mercados digitales se debería poner menos énfasis en la parte de definición del mercado del análisis y atribuir más importancia a las teorías del daño y a la identificación de estrategias anticompetitivas”[33]. Por otro lado, hay quienes proponen adaptar la prueba SSNIP tradicional para incluir los mercados de atención, calidad, elección e innovación en lo que podría llamarse “mercados de datos” como elementos sin precio y con un enfoque en los impactos cualitativos del análisis en lugar de factores orientados a lo cuantitativo[34]. Esta prueba “renovada” se denomina Disminución Pequeña pero Significativa No Transitoria de la Calidad (SSNDQ por sus siglas en inglés), y podría ayudar a proporcionar un marco general en el análisis de los factores competitivos en productos y servicios sin precio.[35] A pesar de las críticas, esta prueba ha resultado útil, entre otros ejemplos, para la Comisión de la Unión Europea en el caso Google Android[36], y al Tribunal General de la Unión Europea en el asunto Google y Alphabet contra Comisión[37]. Sin embargo de los cambios propuestos en la prueba anterior, este trabajo sugiere, como alternativa complementaria, la conveniencia de adoptar un enfoque como el propuesto por Bagnoli. En virtud de este, para analizar posibles conductas abusivas relacionadas con Big Data, la definición del mercado podría segmentarse en tres sub-mercados relevantes diferentes: captura, almacenamiento y análisis, que, en su conjunto, permitirían delimitar de manera más precisa un mercado relevante de Big Data para abordar adecuadamente las particularidades de este fenómeno.[38] Lo anterior se sustenta en que las distintas funciones vinculadas al uso de datos podrían presentar dinámicas económicas diferenciadas, por ejemplo, en términos de barreras de entrada en la recolección, economías de escala en el almacenamiento y capacidades analíticas en su explotación[39].
El perfilamiento de usuarios y el procesamiento de Big Data han dejado de ser prácticas accesorias para convertirse en el fundamento estructural de la ventaja competitiva en los mercados digitales. Esta transformación pone en evidencia una tensión aún no resuelta: las herramientas analíticas tradicionales del derecho de la competencia, concebidas para mercados con estructuras de precio convencionales, resultan insuficientes para capturar el poder de mercado derivado del control de datos. Las cuotas de mercado, en particular, no reflejan el dominio real de los operadores digitales que ofrecen servicios a precio cero ni el valor estratégico que el perfilamiento agrega a los datos.
Frente a ello, este trabajo propone una doble actualización del marco analítico. En materia de definición del mercado relevante, herramientas como el test SSNDQ, que evalúa la degradación significativa y no transitoria de la calidad del servicio, han ganado terreno para abordar esta problemática. Como alternativa complementaria, la segmentación del mercado en tres sub-mercados de Big Data, como lo son la captura, almacenamiento y análisis, habilita al analista para evidenciar que cada fase presenta dinámicas económicas diferenciadas.
En definitiva, el valor competitivo de los datos no reside necesaria y únicamente en su volumen, sino en su capacidad predictiva: la aptitud de las plataformas para interpretar comportamientos pasados y anticipar conductas futuras podría constituir la verdadera fuente de poder de mercado. Por lo anterior, es que es recomendable que las autoridades de competencia incorporen indicadores cualitativos para dar respuesta regulatoria efectiva al desafío de la economía digital, como la replicabilidad del dataset, dinamismo y poder predictivo de los datos, entre otros, tanto en la delimitación del mercado relevante como en la evaluación del poder de mercado.
Acquisti, Alessandro, Curtis R. Taylor y Liad Wagman. “The Economics of Privacy”. Journal of Economic Literature 54, N° 2 (2016): 442-492. https://ssrn.com/abstract=2580411.
Bagnoli, Vicente. “The Definition of the Relevant Market, Verticalization and Abuse of Dominant Position in the Era of Big Data”. En Competition and Innovation: Annals of the international congress to promote debates on Competition Law and Technological Innovation facing the reality and challenges of the Digital Economy, coordinado por Vicente Bagnoli, 24-26. São Paulo: Scortecci, 2018. https://ssrn.com/abstract=3216679.
Costa-Cabral, Francisco y Orla Lynskey. “Family ties: the intersection between data protection and competition in EU Law”. Common Market Law Review 54, N° 1 (2017): 11-50.
Esayas, Samson. “Competition in (Data) Privacy: ‘Zero’ Price Markets, Market Power and the Role of Competition Law”. International Data Privacy Law 8, N° 3 (2018): 181-199. https://ssrn.com/abstract=3295065.
Graef, Inge. “Market Definition and Market Power in Data: The Case of Online Platforms”. World Competition: Law and Economics Review 38, N° 4 (diciembre 2015): 473-506. https://ssrn.com/abstract=2657732.
Hu, Han et al. “Toward Scalable Systems for Big Data Analytics: A Technology Tutorial”. IEEE Access 2 (2014): 654-687.
Khan, Lina M. “The Separation of Platforms and Commerce”. Columbia Law Review 119, N° 4 (2019): 973-1099. https://scholarship.law.columbia.edu/faculty_scholarship/2789.
Kira, Beatriz et al. “Regulating digital ecosystems: bridging the gap between competition policy and data protection”. Industrial and Corporate Change 30, N° 5 (2021): 1337-1361. https://doi.org/10.1093/icc/dtab053.
Samuelson, Pamela. “Privacy as Intellectual Property?”. Stanford Law Review 52, N° 5 (mayo 2000): 1125-1173. https://www.jstor.org/stable/1229511.
Schroeder, Ralph. “Big data business models: Challenges and opportunities”. Cogent Social Sciences 2, N° 1 (2016). https://doi.org/10.1080/23311886.2016.1166924.
Solove, Daniel J. “The Myth of the Privacy Paradox”. George Washington Law Review 89, N° 1 (2021): 1-38. https://ssrn.com/abstract=3536265.
Thépot, Florence. “Market Power in Online Search and Social-Networking: A Matter of Two-Sided Markets”. World Competition 36, N° 2 (2013): 217-218. https://ssrn.com/abstract=2307009.
Tucker, Darren S. y Hill Wellford. “Big Mistakes Regarding Big Data”. Antitrust Source (diciembre 2014): 1-12. https://ssrn.com/abstract=2549044.
Vandendriessche, R. y C. Buts. “Data Protection considerations in competition law assessments: A qualitative document analysis of EU decisions texts”. Journal of Competition Law & Economics (2025). https://doi.org/10.1093/joclec/nhae016.
Youyou, Wu, Michal Kosinski y David Stillwell. “Computer-based personality judgments are more accurate than those made by humans”. Proceedings of the National Academy of Sciences (PNAS) 112, N° 4 (2015): 1036-1040. https://www.pnas.org/doi/epdf/10.1073/pnas.1418680112.
Notas al pie:
[1] Ralph Schroeder, “Big data business models: Challenges and opportunities”, Cogent Social Sciences 2, N° 1 (2016), 1, https://doi.org/10.1080/23311886.2016.1166924.
[2] Wu Youyou, Michal Kosinski y David Stillwell, “Computer-based personality judgments are more accurate than those made by humans”, Proceedings of the National Academy of Sciences (PNAS) 112, N° 4 (2015), 1036-1040, disponible en https://www.pnas.org/doi/epdf/10.1073/pnas.1418680112.
[3] Australian Competition & Consumer Commission, Digital Platforms Inquiry, Final Report (junio 2019), 2, disponible en https://www.accc.gov.au/system/files/Digital%20platforms%20inquiry%20-%20final%20report%20-executive%20summary.pdf.
[4] Alessandro Acquisti, Curtis R. Taylor y Liad Wagman, “The Economics of Privacy”, Journal of Economic Literature 54, N° 2 (2016), 442-492, disponible en https://ssrn.com/abstract=2580411
[5] Véase Acquisti, Taylor y Wagman, “The Economics of Privacy”, 3.
[6] OECD, The Evolving Concept of Market Power in the Digital Economy (2022), www.oecd.org/daf/competition/the-evolving-concept-ofmarket-power-in-the-digital-economy-2022.pdf.
[7] Comisión Europea, Commission Notice on the definition of the relevant market for the purposes of Union competition law (C/2024/1645) (2024), par. 6, https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=OJ:C_202401645.
[8] OECD, The Evolving Concept of Market Power in the Digital Economy, par. 23 (a)-(c).
[9] OECD, The Evolving Concept of Market Power in the Digital Economy, par. 96.
[10] Pamela Samuelson, “Privacy as Intellectual Property?”, Stanford Law Review 52, N° 5 (mayo 2000), 1136-1138, https://www.jstor.org/stable/1229511.
[11] Darren S. Tucker y Hill Wellford, “Big Mistakes Regarding Big Data”, Antitrust Source (diciembre 2014), 4-5, https://ssrn.com/abstract=2549044 (explicando que, dado que los datos personales no se venden en el mercado, estos no pueden constituir un mercado relevante).
[12] Daniel J. Solove, “The Myth of the Privacy Paradox”, George Washington Law Review 89, N° 1 (2021), 19, https://ssrn.com/abstract=3536265.
[13] OECD, The Evolving Concept of Market Power in the Digital Economy, par. 97
[14] OECD, The Evolving Concept of Market Power in the Digital Economy, par. 95.
[15] Florence Thépot, “Market Power in Online Search and Social-Networking: A Matter of Two-Sided Markets”, World Competition 36, N° 2 (2013), 217-218, https://ssrn.com/abstract=2307009 (abordando las particularidades de los mercados multilaterales de las plataformas).
[16] Inge Graef, “Market Definition and Market Power in Data: The Case of Online Platforms”, World Competition: Law and Economics Review 38, N° 4 (2015), 492, https://ssrn.com/abstract=2657732.
[17] OECD, The Evolving Concept of Market Power in the Digital Economy, pars. 15 y 98.
[18] Comisión Europea, Guidelines on the assessment of horizontal mergers under the Council Regulation on the control of concentrations between undertakings (OJ C 31/5) (2004), par. 8.
[19] OECD, The Evolving Concept of Market Power in the Digital Economy, 12.
[20] Beatriz Kira et al., “Regulating digital ecosystems: bridging the gap between competition policy and data protection”, Industrial and Corporate Change 30, N° 5 (2021), 1351, https://doi.org/10.1093/icc/dtab053; véase también Samson Esayas, “Competition in (Data) Privacy: ‘Zero’ Price Markets, Market Power and the Role of Competition Law”, International Data Privacy Law 8, N° 3 (2018), 3, https://ssrn.com/abstract=3295065.
[21] Han Hu et al., “Toward Scalable Systems for Big Data Analytics: A Technology Tutorial”, IEEE Access 2 (2014), 654.
[22] Véase Kira et al., “Regulating digital ecosystems”, 1340.
[23] Véase Graef, “Market Definition and Market Power in Data”, 502.
[24] David Evans, “Attention Rivalry Among Online Platforms” (University of Chicago Institute for Law & Economics Olin Research Paper N° 627, 2013), 10, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2195340; véase también Esayas, “Competition in (Data) Privacy”, 21.
[25] Véase Graef, “Market Definition and Market Power in Data”, 503.
[26] Khan, “The Separation of Platforms and Commerce”, 1077.
[27] Véase Graef, “Market Definition and Market Power in Data”, 488 (explicando que la capacidad del operador de obtener información actualizada de forma continua le permite adaptarse mejor que los demás).
[28] M. Asay, “Tim O’Reilly: ‘Whole Web’ is the OS of the future”, CNET (18 de marzo de 2010), https://www.cnet.com/culture/tim-oreilly-whole-web-is-the-os-of-the-future/.
[29] UK Competition & Markets Authority, The commercial use of consumer data. Report on the CMA’s call for information (junio 2015), pars. 2.50-2.56, https://assets.publishing.service.gov.uk/media/5a7f2a8840f0b6230268dd76/The_commercial_use_of_consumer_data.pdf.
[30] Caso COMP/M.5727—Microsoft/Yahoo! Search Business, Comisión Europea, par. 163 (2010).
[31] Véase Graef, “Market Definition and Market Power in Data”, 486.
[32] Geoffrey Manne y Joshua D. Wright, “Google and the Limits of Antitrust: The Case Against the Antitrust Case Against Google”, Harvard Journal of Law and Public Policy 34, N° 1 (2011), 212, https://ssrn.com/abstract=1577556.
[33] Jacques Crémer, Yves-Alexandre de Montjoye y Heike Schweitzer, Competition Policy for the Digital Era (Bruselas: Comisión Europea, 2019), 46, https://op.europa.eu/en/publication-detail/-/publication/21dc175c-7b76-11e9-9f05-01aa75ed71a1/language-en.
[34] Véase Francisco Costa-Cabral y Orla Lynskey, “Family ties: the intersection between data protection and competition in EU Law”, Common Market Law Review 54, N° 1 (2017), 2-11; véase también Acquisti, Taylor y Wagman, “The Economics of Privacy”, 14-16; véase también R. Vandendriessche y C. Buts, “Data Protection considerations in competition law assessments: A qualitative document analysis of EU decisions texts”, Journal of Competition Law & Economics (2025), 4, https://doi.org/10.1093/joclec/nhae016.
[35] OECD, The role and measurement of quality in competition analysis (2013), 14, https://www.oecd.org/content/dam/oecd/en/publications/reports/2013/10/the-role-and-management-of-quality-in-competition-analysis_42c0f427/46db870b-en.pdf.
[36] Caso AT.40099—Google Android, Comisión Europea, pars. 284-305 (2018) (donde la Comisión evaluó si los fabricantes, usuarios y desarrolladores de aplicaciones dejarían de lado las tiendas de aplicaciones Android para optar por tiendas de aplicaciones de otros sistemas operativos móviles inteligentes sujetos a licencia en caso de una disminución pequeña pero significativa y no transitoria de la calidad [«SSNDQ»] de los primeros).
[37] Caso T-604/18, Google and Alphabet v. Comisión Europea, GC, (2022), pars. 177 y 180 (donde el Tribunal General confirmó que el SSNDQ constituyó evidencia relevante para el propósito de definir el mercado relevante).
[38] Vicente Bagnoli, “The Definition of the Relevant Market, Verticalization and Abuse of Dominant Position in the Era of Big Data” en Competition and Innovation: Annals of the international congress to promote debates on Competition Law and Technological Innovation facing the reality and challenges of the Digital Economy, coord. Vicente Bagnoli (São Paulo: Scortecci, 2018), 24-26, https://ssrn.com/abstract=3216679
[39] OECD, Big Data: Bringing Competition Policy to the Digital Era (OECD Roundtables on Competition Policy Papers N° 193) (2016), pars. 54-75 y 118-122, https://doi.org/10.1787/a1c2d55c-en.
"Uno de los puntos más interesantes desde la perspectiva de la libre competencia es cómo las criptomonedas comienzan a interactuar —y potencialmente competir— con los actores tradicionales del sistema financiero, en particular con los bancos, quienes históricamente han sido los principales intermediarios en la gestión del dinero y los medios de pago."
Resulta innegable que el vertiginoso desarrollo tecnológico de las últimas décadas ha impactado profundamente al mundo de los activos tradicionales, emergiendo de esta transformación los denominados «activos digitales» y, dentro de ellos, aquellos que serán objeto de esta presentación: las criptomonedas. Estos activos no solo están ganando cada vez mayor protagonismo en el mercado global, sino que además parecen perfilarse, en un futuro no tan lejano, como una alternativa real al sistema económico basado en el dinero tradicional.
Si bien en Chile aún resulta prematuro afirmar que las criptomonedas son verdaderos sustitutos del dinero, lo cierto es que su expansión es constante. A diferencia de otros países que ya han avanzado significativamente en su regulación y uso, nuestro país todavía se encuentra en una fase inicial. Sin embargo, la trayectoria es clara: el crecimiento de estos activos digitales sigue una tendencia sostenida al alza. Prueba de ello es la proliferación de nuevas criptomonedas a lo largo de los años, siguiendo el camino iniciado por el Bitcoin, (creado en 2009 por Satoshi Nakamoto), moneda pionera y referente indiscutida que ha servido de base para el desarrollo de miles de otras monedas digitales.
En esta presentación, primero se abordarán aspectos básicos sobre qué son y cómo funcionan las criptomonedas. Luego, se analizará su relación con el dinero y el modo en que estas han comenzado a cumplir crecientemente sus funciones, posicionándose como posibles sustitutos del mismo. Y, finalmente, se examinará cómo ha sido tratada esta materia en sede de libre competencia en Chile, a partir de un caso reciente donde se enfrentaron exchanges de criptomonedas versus diversos bancos nacionales.
Chile se encuentra rezagado en la regulación de los activos digitales y de las materias que estos involucran y, en este ámbito, el hito normativo más reciente es la Ley N°21.521, comúnmente conocida como Ley Fintech. Dicho cuerpo legal, si bien no regula directamente las criptomonedas, sí nos entrega una definición relevante de activos financieros virtuales o criptoactivos, describiéndolos como la «representación digital de unidades de valor, bienes o servicios, con excepción de dinero, ya sea en moneda nacional o divisas, que pueden ser transferidos, almacenados o intercambiados digitalmente»[2].
Dentro de la categoría general de criptoactivos se distinguen, principalmente, las criptomonedas y los tokens[3]. No profundizaremos en esta distinción, por no ser el objeto de este trabajo. Dicho lo anterior, para efectos de lo que sigue, toda referencia a «criptomonedas» excluirá expresamente a los tokens, enfocándose lo dicho únicamente en aquellos activos que operan bajo principios de escasez algorítmica y descentralización, como es el caso paradigmático de Bitcoin.
En términos simples, las criptomonedas son medios digitales de intercambio que operan sobre redes o protocolos distribuidos de computadores interconectados a través de internet, utilizando algoritmos criptográficos para asegurar y verificar las transacciones de estas dentro de la misma red, así como para controlar la creación de nuevas unidades[4]. Este sistema permite que las operaciones se realicen sin la intervención de un tercero centralizado y, en razón de su naturaleza cifrada, que sean virtualmente imposibles de falsificar[5].
Entre las criptomonedas más conocidas destaca Bitcoin[6], que fue la primera en crearse y marcó el punto de partida del ecosistema cripto. En el año 2008, una persona bajo el seudónimo de Satoshi Nakamoto publicó el documento titulado «Bitcoin: A Peer-to-Peer Electronic Cash System»[7]. En él se describía una versión de dinero electrónico basada en un sistema descentralizado y de igual a igual (“P2P”), que permitía realizar pagos directos entre usuarios sin la necesidad de acudir a intermediarios como instituciones financieras o bancos[8].
La tecnología que sustenta a estos activos es la blockchain o cadena de bloques, un tipo de Distributed Ledger Technology (“DLT”) o libro de registro digital descentralizado o distribuido[9]. Así, cada criptomoneda tiene una blockchain que la sustenta y donde se lleva el registro contable de las operaciones sobre ella. Esta tecnología consiste en un sistema descentralizado donde cada bloque almacena información sobre un conjunto de transacciones y se enlaza de manera encriptada con el bloque anterior, formando una cadena inalterable y verificable por todos los participantes de la red, es decir, por su conformación, es inmutable y pública.
En resumen, las criptomonedas son —con las prevenciones que haremos más adelante— dinero digital que funciona sin bancos ni intermediarios, gracias a una tecnología llamada blockchain. Esta última puede imaginarse como un gran libro contable compartido por millones de personas en todo el mundo, donde cada transacción de criptomoneda se anota en una hoja —o «bloque»— que, una vez completada, se sella y se conecta con la siguiente, formando una cadena que nadie puede alterar ni borrar y, en definitiva, que va construyendo su valor en el mercado digital.
Uno de los puntos más interesantes desde la perspectiva de la libre competencia es cómo las criptomonedas comienzan a interactuar —y potencialmente competir— con los actores tradicionales del sistema financiero, en particular con los bancos, quienes históricamente han sido los principales intermediarios en la gestión del dinero y los medios de pago. Sin embargo, con la expansión progresiva de las criptomonedas, la estructura donde predominan los bancos y medios de pago tradicionales sin duda comienza a verse desafiada.
¿A qué se debe esta proyección? Fundamentalmente, a que las criptomonedas están comenzando a cumplir las funciones económicas que tradicionalmente se asocian al dinero. Según la definición adoptada por la Comisión para el Mercado Financiero (“CMF”), el dinero puede entenderse como «cualquier cosa que los miembros de una comunidad estén dispuestos a aceptar como pago de bienes y deudas»[10]. Este concepto amplio se traduce en que el dinero debe funcionar como: (i) medio de pago, por lo que debe poder ser utilizado para adquirir bienes y servicios; (ii) reserva de valor, por lo que debe permitir conservar poder adquisitivo en el tiempo; y (iii) unidad de cuenta, por lo que debe servir como referencia común para fijar precios y llevar registros contables. El grado en que un activo cumple estas funciones depende de su aceptación generalizada (liquidez)[11] y de su comportamiento en el tiempo (estabilidad)[12].
Si bien las criptomonedas aún presentan desafíos en estas dimensiones —principalmente por su volatilidad y limitada adopción—, lo cierto es que muchas de ellas ya están siendo utilizadas como medios de pago, acumuladas como instrumentos de ahorro o inversión, y algunas incluso comienzan a ser referencia de precios en determinados mercados digitales. A continuación, revisaremos algunos ejemplos concretos que ilustran su creciente utilidad práctica a nivel global.
Cada vez son más los locales físicos y plataformas en línea que aceptan criptomonedas como medio de pago directo y hoy, este tipo de transacciones que antes parecían anecdóticas o marginales, se vuelven parte de un fenómeno global que acerca las criptomonedas al uso cotidiano. Por ejemplo, en Estados Unidos cerca del 40% de los comerciantes ya aceptan criptomonedas en sus puntos de venta, y una abrumadora mayoría espera que estos métodos se vuelvan comunes en los próximos años, lo que refleja un movimiento global hacia la normalización de los pagos con activos digitales[13].
Otro ejemplo ilustrativo e icónico ocurrió el año 2024 en Nueva York, jurisdicción líder en Estados Unidos en la regulación de monedas virtuales, cuando el presidente Donald Trump pagó hamburguesas para sus seguidores utilizando Bitcoin en un bar local[14], transmitiendo un mensaje claro sobre la viabilidad del uso cotidiano de los activos digitales y su creciente aceptación pública y simbólica como medio de pago.
En Chile, ya existen alternativas para pagar directamente con criptomonedas en comercios tradicionales. Una de ellas, es la plataforma Oobit, que ofrece una Crypto Card habilitada para funcionar en todo lugar que acepte Visa[15]. Esta tarjeta permitiría pagar con monedas digitales como USDT, Bitcoin o Ethereum, sin necesidad de contar con una cuenta bancaria, simplemente acercando el teléfono o la tarjeta, lo que convierte instantáneamente las criptomonedas a pesos chilenos.
Además, otras plataformas como Bitget[16] o Binance[17] ofrecen tarjetas similares, con beneficios adicionales como reembolsos por compras, por ejemplo, la tarjeta de Binance otorga un 2% de cashback por cada transacción. Cuestión que, sin duda demuestra que los criptoactivos están comenzando a integrarse cada vez más al circuito financiero cotidiano de manera fluida y práctica.
Otro uso relevante es la posibilidad de obtener préstamos en dinero fiat[18] utilizando criptomonedas como respaldo, sin necesidad de vender los activos digitales. Por ejemplo, la plataforma Coinbase[19] permite a sus usuarios solicitar préstamos instantáneos en USDC —una moneda digital estable (stablecoins)— dejando en garantía sus bitcoins. Esto se realizaría a través del protocolo Morpho, lo que permitiría acceder a liquidez inmediata sin perder la exposición futura al valor de las criptomonedas[20]. Todo esto refleja cómo los criptoactivos comienzan a cumplir funciones financieras análogas a las del dinero tradicional, incluyendo el acceso al crédito.
Un ejemplo reciente que marca un punto de inflexión en la interacción entre activos digitales y el sistema financiero tradicional proviene de Estados Unidos, donde el presidente Donald Trump —quien no ha ocultado su interés en estos activos digitales, señalando que su intención es convertir al país en la capital mundial de las criptomonedas[21]— instruyó a fines de junio de 2025, a través de su administración, una medida sin precedentes en el ámbito hipotecario.
El director de la Agencia Federal de Financiamiento de la Vivienda, William Pulte, ordenó a las entidades hipotecarias Fannie Mae y Freddie Mac —dos gigantes respaldados por el gobierno estadounidense— que comiencen a considerar la tenencia de criptomonedas como parte del análisis de riesgo crediticio para préstamos hipotecarios unifamiliares. La medida permitiría que un prestatario pueda utilizar criptomonedas como garantía para obtener un crédito hipotecario, sin necesidad de liquidar su posición en dichos activos digitales.
Si bien esta política incluye ciertas limitaciones[22], es indudable que la medida adoptada por el mandatario de una de las grandes potencias mundiales representa la intención clara de avanzar significativamente en la integración de activos digitales a productos financieros tradicionales, como los créditos hipotecarios.
Ahora bien, y sin perjuicio de lo señalado, cabe mencionar que el Banco Central de Chile ya abordó, hace algunos años, las materias desarrolladas en este acápite. En un informe publicado en 2018, concluyó que los criptoactivos no cumplirían adecuadamente las funciones propias del dinero[23], concluyendo que «estos factores hacen que los criptoactivos tengan poca relevancia para la política monetaria»[24].
Sin embargo, es importante tener en cuenta que dicho análisis fue elaborado en un contexto previo a varios hitos relevantes a nivel global y local. Por ejemplo, en 2021, El Salvador se convirtió en el primer país del mundo en declarar al Bitcoin como moneda de curso legal, decisión que, si bien terminó después de aproximadamente cuatro años[25], a todas luces marcó un precedente simbólico. Asimismo, otras jurisdicciones avanzaron significativamente en el diseño normativo de estos activos, reconociendo su potencial y buscando reducir sus riesgos[26].
En Chile se ha comenzado a integrar progresivamente el mundo de los activos digitales en el sistema financiero. Además de promulgar en el año 2023 la Ley Fintech, el Servicio de Impuestos Internos (SII) ha dictado resoluciones tributarias que regulan aspectos relevantes del ecosistema cripto. Un ejemplo de ello es la obligación impuesta a los exchanges de emitir boletas o facturas no afectas o exentas de IVA por sus operaciones/ventas de criptomonedas, reconociendo así efectos tributarios concretos en este tipo de transacciones. Por último, el Banco Central se encuentra explorando desde el año 2019 a la fecha, la incorporación de una Moneda Digital de Banco Central (“MDBC”) como nueva forma de dinero[27].
El avance de los activos digitales dentro de las economías es innegable, y Chile no ha estado exento de debates jurídicos en torno a su integración al sistema financiero. Así, en particular, la relación entre exchanges de criptomonedas y bancos tradicionales fue objeto de revisión judicial reciente tanto del Tribunal de Defensa de la Libre Competencia (“TDLC”) como de la Corte Suprema (“CS”).
En la causa Rol N°349-18, el TDLC dictó sentencia el 21 de diciembre de 2023, rechazando las demandas interpuestas por las plataformas de exchanges Surbtc SpA, CryptoMKT SpA y Orionx SpA en contra de múltiples bancos nacionales —entre ellos, Banco Itaú, BancoEstado, Santander, Banco de Chile, BBVA y otros—, a quienes acusaban de haber incurrido en un abuso de posición dominante colectiva, consistente en el cierre o negativa de apertura de cuentas bancarias para operar como intermediarios de criptoactivos. Las demandantes también alegaron prácticas exclusorias, discriminación arbitraria, autotutela, negativa de venta y explotación abusiva de una situación de dependencia económica.
En su análisis, el TDLC sostuvo que si bien no podía descartarse una eventual presión competitiva futura por parte de los exchanges sobre algunos servicios financieros ofrecidos por los bancos —como medios de pago, remesas, cambios de divisas e inversiones—, lo cierto es que al momento de los hechos no existía prueba suficiente para afirmar que las criptomonedas fuesen verdaderos sustitutos del dinero o que las demandantes compitieran directamente con los bancos en dichos mercados[28].
No obstante, como ya se señaló, el TDLC reconoció expresamente la potencialidad de estos activos digitales para transformarse en competidores efectivos en un futuro cercano[29]. Al respecto, vale destacar la siguiente cita:
«[…] su potencial para incluso desplazar al dinero fiduciario fue destacado, entre otros, por Christine Lagarde, del Fondo Monetario Internacional (FMI), quien declaró que ‘los criptoactivos que sobrevivan podrían tener un significativo impacto en la forma en que ahorramos, invertimos y pagamos nuestras cuentas’. Asimismo, el Informe Gómez-Lobo et al. señala que la innovación y convergencia tecnológica que se está produciendo en el sector financiero hace que los bancos tradicionales y empresas que intermedian criptoactivos sean competidores cada vez más cercanos en diversos mercados relevantes […] en algunos de ellos esta competencia ya se da en la actualidad y, en otros, es una competencia potencial que se vislumbra podría ocurrir en un futuro relativamente cercano.»[30].
La visión del órgano especializado fue confirmada por la Corte Suprema en su sentencia de 19 de mayo de 2025[31], en la que validó íntegramente los razonamientos del TDLC, tanto en lo relativo a la inexistencia de una infracción a la libre competencia, como en la calificación de los exchanges de criptomonedas como actores que, en ese momento, aún no competían directamente con la banca tradicional.
Asimismo, la Corte fue especialmente enfática al destacar que fue el déficit probatorio de las demandantes el que impidió arribar a una conclusión distinta respecto de la sustituibilidad entre el dinero tradicional y los criptoactivos[32]. Cuestión que deja abierta la posibilidad de que, en un caso futuro —y con antecedentes probatorios más robustos—, los Tribunales pudiesen arribar a una decisión distinta, en la medida en que se acredite efectivamente la existencia de competencia en los mercados relevantes.
Finalmente, esta misma línea argumental fue reiterada posteriormente por el TDLC en la causa Rol Nº460-22, caratulada Arcadi SpA c. Banco de Crédito e Inversiones S.A. y otros[33], donde nuevamente se analizó la eventual competencia entre una plataforma vinculada a criptoactivos y la banca tradicional en diversos mercados aguas abajo. En dicha oportunidad, el TDLC concluyó que los bancos y la demandante no competían en los mercados de cambio de divisas, remesas, medios y plataformas de pago ni intermediación de criptomonedas, fundamentalmente porque los criptoactivos no cumplían de manera suficiente las funciones del dinero y porque no existían antecedentes que acreditaran presión competitiva efectiva.
Si hay un aspecto particularmente relevante en la resolución del órgano especializado respecto del tema en estudio, es que en cuanto al mercado de inversiones, el TDLC señaló que, si bien los criptoactivos pueden entenderse como vehículos de inversión y, por ende, hallarse algún grado de sustitución con otros instrumentos que ofrecen los bancos, no existieron antecedentes en el caso concreto que permitiesen concluir sobre el «grado de sustitución» que ostentarían, por las diferentes características —como plazos, montos iniciales requeridos, retorno esperado, entre otros— que explicaría que los consumidores no consideren toda opción disponible al momento de invertir[34].
Así, al igual que en la causa Rol N°349-18, el Tribunal descartó la existencia de competencia efectiva —actual o potencial suficientemente acreditada— entre exchanges y bancos en los mercados analizados, consolidando una línea jurisprudencial consistente en cuanto a exigir prueba jurídica y económica concreta para afirmar la existencia de presión competitiva en estos ámbitos.
Mi posición se resume en que, tal como fue reconocido en el proceso judicial comentado «los criptoactivos que sobrevivan podrían tener un significativo impacto en la forma en que ahorramos, invertimos y pagamos nuestras cuentas.»[35].
Esto, pues resulta innegable que estos activos digitales seguirán expandiéndose a nivel global, con mayor o menor rapidez según las condiciones políticas, regulatorias y tecnológicas de cada país y, ciertamente, Chile no será la excepción. Por lo que la pregunta ya no es si las criptomonedas tendrán un rol relevante, sino cuándo y bajo qué condiciones lo asumirán.
Por ello, es fundamental que tanto el Estado como los agentes del mercado comiencen a prepararse para esta realidad, fortaleciendo marcos normativos claros y equilibrados, que no solo promuevan la innovación, sino que también resguarden la competencia y la estabilidad económica. Esto implica atender tanto la regulación específica de la actividad comercial de los criptoactivos, como también su impacto potencial en los mercados relevantes del sistema financiero, especialmente en lo relativo a su eventual carácter sustitutivo del dinero tradicional.
Binance. “Tarjeta Binance / Binance Cards”. Última visita: 12 de octubre 2025. https://www.binance.com/es/cards.
Bitcoin. “Bitcoin: un sistema de dinero en efectivo electrónico peer-to-peer”. Última visita: 1 de marzo 2026. https://bitcoin.org/files/bitcoin-paper/bitcoin_es.pdf.
Bitget. “Introducing Bitget Premier Card”. Última visita: 12 de octubre 2025. https://www.bitget.com/academy/introducing-bitget-premier-card.
Coinbase. “Crypto‑Backed Loans | Coinbase”. Última visita: 12 de octubre 2025. https://www.coinbase.com/loans.
Oobit. “Crypto Card Chile: Spend crypto instantly at millions of stores with Oobit”. Última visita: 12 de octubre 2025. https://www.oobit.com/crypto-card/chile.
Roldán, Paula Nicole. “Las criptomonedas y sus efectos sobre la libre competencia” (26 de febrero de 2019).
“Crypto Payments Go Mainstream as 40% of US Merchants Adopt – PayPal”. The Coin Republic (29 de enero, 2026). https://www.thecoinrepublic.com/2026/01/29/crypto-payments-go-mainstream-as-40-of-us-merchants-adopt-paypal/?utm_source=chatgpt.com.
“Trump buys fans burgers and pays with Bitcoin at New York bar”. The Straits Times (2024). https://www.straitstimes.com/world/united-states/trump-buys-fans-burgers-and-pays-with-bitcoin-at-new-york-bar.
Notas al pie:
[1] Autora: Constanza Andrea Delgado Valenzuela, abogada, Universidad de Chile. Correo electrónico: delgadovalenzuela97@gmail.com.
[2] Ley N° 21.521 (Ley Fintec).
[3] «Las criptomonedas se refieren a aquellos activos digitales cuya emisión es limitada por su propio diseño tecnológico (y por ende son escasas), su valor se rige por la interacción oferta-demanda y su manejo es descentralizado (no hay una persona u organización que pueda alterar arbitrariamente las reglas de emisión predefinidas de la red o protocolo). Los tokens, en cambio, son emitidos por algún agente que respalda su valor a través de una promesa. Se trata de un sistema de financiación que usan algunas compañías. En lugar de acciones, los inversores adquieren tokens que esperan ganen valor en el futuro.» (Roldán, 2019, p. 4).
[4] Paula Nicole Roldán, “Las criptomonedas y sus efectos sobre la libre competencia” (26 de febrero de 2019), 4.
[5] «Así, su seguridad se funda en el cifrado, esto es, en un sistema de doble clave única para cada moneda: una clave criptográfica privada, que la tiene el dueño de la moneda virtual, y una clave pública, que tiene cada miembro de la red.» Biblioteca del Congreso Nacional de Chile, Criptomonedas y blockchain: desafíos regulatorios, Boletín Técnico N.º 23 (2022), 6.
[6] Bitcoin es una moneda digital descentralizada con un suministro máximo de 21 millones de unidades, fijado mediante un protocolo de emisión controlada y escasez algorítmica. A la fecha, se han minado aproximadamente 19,7 millones de bitcoins, quedando menos del 10% por emitir, lo que se espera ocurra progresivamente hasta el año 2140.
[7] Bitcoin, “Bitcoin: un sistema de dinero en efectivo electrónico peer-to-peer”, última visita: 1 de marzo del 2026, https://bitcoin.org/files/bitcoin-paper/bitcoin_es.pdf.
[8] Biblioteca del Congreso Nacional de Chile, Criptomonedas y blockchain
[9] Criptomkt SpA y otros con Banco Itaú y otros, Rol C-349-2018, Sentencia TDLC N° 189/2023, p. 65.
[10] Comisión para el Mercado Financiero, ¿Qué es el dinero?, última visita: 12 de octubre del 2025, https://www.cmfchile.cl/educa/621/w3-article-27454.html
[11] Un activo es más líquido mientras mayor sea el número de agentes dispuestos a recibirlo e intercambiarlo por bienes, servicios u otros activos sin pérdidas significativas de valor. Así, la amplia aceptación facilita su circulación y le permite cumplir eficazmente las funciones del dinero.
[12] Roldán, “Las criptomonedas y sus efectos sobre la libre competencia”, 3
[13] “Crypto Payments Go Mainstream as 40% of US Merchants Adopt – PayPal”, The Coin Republic (29 de enero, 2026), https://www.thecoinrepublic.com/2026/01/29/crypto-payments-go-mainstream-as-40-of-us-merchants-adopt-paypal/?utm_source=chatgpt.com.
[14] “Trump buys fans burgers and pays with Bitcoin at New York bar”, The Straits Times (2024), https://www.straitstimes.com/world/united-states/trump-buys-fans-burgers-and-pays-with-bitcoin-at-new-york-bar.
[15] Oobit, “Crypto Card Chile: Spend crypto instantly at millions of stores with Oobit”, última visita: 12 de octubre del 2025, https://www.oobit.com/crypto-card/chile.
[16] Bitget, “Introducing Bitget Premier Card”, última visita: 12 de octubre del 2025, https://www.bitget.com/academy/introducing-bitget-premier-card.
[17] Binance, “Tarjeta Binance / Binance Cards”, última visita: 12 de octubre del 2025, https://www.binance.com/es/cards.
[18] Es decir, dinero fiduciario, tales como el peso chileno, el dólar estadounidense o el euro.
[19] Coinbase, “Crypto‑Backed Loans | Coinbase”, última visita: 12 de octubre del 2025, https://www.coinbase.com/loans
[20] Es decir, el titular de las criptomonedas obtiene dinero disponible para gastar —liquidez inmediata— sin necesidad de vender sus activos digitales. Al no enajenarlos, mantiene su posición y, por tanto, conserva la posibilidad de beneficiarse de eventuales aumentos futuros en su valor. En otras palabras, obtiene financiamiento hoy, pero sigue expuesto a la evolución del precio de las criptomonedas que entregó en garantía.
[21] De hecho, durante el mes inaugural de la segunda presidencia de Donald Trump, se lanzaron las monedas $TRUMP y $MELANIA, ambas en la red de SOLANA. Así, ambos tokens alcanzaron una capitalización de mercado de 10.000 millones de dólares y 2.000 millones de dólares, respectivamente, en su primera semana de lanzamiento.
[22] Solo se aceptarían criptomonedas almacenadas en exchanges centralizados y regulados dentro de Estados Unidos, se exigiría documentación clara y verificable que respalde la tenencia y el valor de los activos, y las instituciones deberán implementar ajustes internos de riesgo para compensar la alta volatilidad de las criptomonedas, sin debilitar los estándares tradicionales de originación crediticia.
[23] Se señaló que no constituirían un buen medio de pago o intercambio, debido a su baja aceptación como mecanismo de pago —ya que ningún país los habría reconocido como moneda de curso legal hasta ese momento—, y a que la validación de transacciones suele tomar más tiempo que otras alternativas tradicionales; además de que, tampoco serían una unidad de cuenta eficaz, ni un depósito confiable de valor, debido a su alta volatilidad y a la ausencia de un emisor responsable de velar por la estabilidad de su precio (Banco Central de Chile, 2018).
[24] Banco Central de Chile, Criptoactivos y Estabilidad Financiera (Presentación en Jornada Temática de la Comisión de Hacienda de la Honorable Cámara de Diputados, 14 de mayo de 2018).
[25] Entre otras razones, por la baja aceptación generalizada de la población y los comercios, las dificultades técnicas y operativas en su implementación y la presión de instituciones internacionales como el Fondo Monetario Internacional (“FMI”) que condicionó financiamiento externo a la eliminación de dicha obligatoriedad.
[26] A modo ilustrativo, puede destacarse la regulación vigente en la Unión Europea, Estados Unidos (particularmente el Estado de Nueva York) y Brasil, todas las cuales presentan elementos comunes como que, por ejemplo, en las tres jurisdicciones, los criptoactivos han sido formalmente definidos como categoría legal, se exige licencia para operar exchanges, se han implementado medidas específicas en materia de prevención de lavado de activos, y se incluye la ciberseguridad como un componente esencial del marco regulatorio (Santana Silva, 2024).
[27] Banco Central de Chile, Moneda Digital de Banco Central (MDBC), Hub Tecnológico Financiero, última visita: 12 de octubre del 2025, https://www.bcentral.cl/areas/hub-tecnologico-financiero/moneda-digital-de-banco-central.
[28] Sentencia TDLC N° 189/2023, p. 72.
[29] Sentencia TDLC N° 189/2023, p. 98.
[30] Sentencia TDLC N° 189/2023, c. 57.
[31] Criptomkt SpA y otros con Banco Itaú y otros, Rol N° 13.221-2022, Sentencia Corte Suprema (2025).
[32] Sentencia Corte Suprema (2025), p. 56.
[33] Arcadi SpA c. Banco de Crédito e Inversiones S.A. y otros, Rol C-460-2022, Sentencia TDLC N° 205/2025.
[34] Sentencia TDLC N° 205/2025, p. 50.
[35] Sentencia TDLC N° 189/2023, p. 69.
"[...] la falta de un marco normativo impide que el mercado sea competitivo, ya que no existen reglas que «emparejen la cancha» entre los potenciales operadores. Esto genera una asimetría, ya que las plataformas que operan de forma irregular no incurren en costos de cumplimiento normativo, obteniendo así una ventaja desleal frente a aquellos agentes que sí están interesados en respetar las normas."
Resumen ejecutivo: La ludopatía es un trastorno compulsivo que genera adicción a los juegos de azar, la cual tiene efectos negativos para quienes la padecen. En Chile, con la masificación de casas de apuestas en línea, esta situación ha ido empeorando, ya que no se cuenta con un marco normativo legal que permita controlar estas plataformas que hoy operan en la ilegalidad. Esta situación presenta problemas jurídicos, económicos y éticos, por lo cual resulta necesario contar con normas concretas de manera urgente. No obstante, el proyecto de ley destinado a solucionar este problema se encuentra pernoctando en la Cámara del Senado debido a trámites burocráticos prolongados.
La Organización Mundial de la Salud reconoce a la ludopatía como un trastorno del control de los impulsos bajo el código F63.0 de la Clasificación internacional de Enfermedades (CIE-10) caracterizado por “(…) episodios frecuentes e iterativos de juego, que dominan la vida de la persona en detrimento de sus obligaciones y de sus valores sociales, ocupacionales, económicos y familiares”[1]. Las personas afectadas, que en su mayoría son hombres entre los 18 y 40 años[2], son más propensas a tener: (i) menor bienestar social; (ii) peor salud mental; (iii) mayor uso de alcohol y tabaco; entre otros[3].
En este contexto, el Estado Chileno ha intentado controlar el problema desde su origen, regulando el funcionamiento de los casinos y revistiendo de legalidad únicamente a los casinos expresamente autorizadas por la ley, estableciendo que todo funcionamiento fuera de ese marco se consideraría clandestino y, por tanto, sancionable.
Téngase por ejemplo la Ley 19.995 de 2005[4] que creó a la Superintendencia de Casinos de Juego, institución encargada de otorgar permisos, fiscalizar y sancionar a las casas de juegos constituidas físicamente en territorio nacional.
No obstante, a partir de la década de 2010, aquella regulación quedó obsoleta, pues comenzó a masificarse otra forma de apostar. Cientos de empresas, aprovechándose del avance tecnológico y de la nula regulación digital en distintos países, desarrollaron sitios web y aplicaciones para dispositivos móviles donde las personas pueden apostar de forma remota, eliminando el gran costo de desplazamiento hacia los casinos y facilitando el acceso de millones al mundo de las apuestas. Incluso algunos videojuegos de la categoría shooters implementaron un apartado de “Cajas de la Suerte” donde los jugadores, en su gran mayoría jóvenes y niños, pueden comprar estas cajas con dinero real para obtener recompensas que dependen totalmente del azar.
Esta masificación de casas de apuestas en línea rápidamente se propagó en todo el mundo, llegando así a Chile. Debido a este evento, la proporción de personas que se encuentran en zona de riesgo ha ido en alza en los últimos años, pasando de un 14.3% en 2015 a un 18% en 2022[5]. Esto refleja un incremento sostenido de riesgo en la cantidad de personas que en el plazo de un año podrían convertirse en ludópatas.
La situación resulta alarmante, ya que se está exponiendo en todo momento a 8.068.336 personas (un 43,7% de la población chilena)[6] a estas prácticas ilegales, quienes podrían llegar a integrar la zona de riesgo si esto sigue así. El número señalado corresponde a la suma de las personas que tienen entre 10 y 39 años, individuos que interactúan constantemente con los medios digitales.
El hecho de tener libre acceso a casas de apuestas en línea presenta varias irregularidades jurídicas, económicas y éticas. Algunas son:
La solución a estos tres ejes planteados, como ya veníamos esbozando, es la regulación legal. Es así como, el 7 de marzo de 2022 se envió al congreso el Mensaje Presidencial 464-369[20], ya mencionado, que tiene como objetivo general la aprobación de un proyecto de ley que regula el funcionamiento de las casas de apuestas en línea en Chile, estableciendo requisitos para su autorización, operación y fiscalización.
En términos simples, se trata de legalizar y ordenar este mercado que hoy opera sin control, asegurando que estas plataformas paguen impuestos, que los usuarios estén protegidos frente a fraudes o adicciones, que se evite el acceso de menores de edad y que exista transparencia en el origen y destino de los recursos. En lo que sigue se explican los temas centrales del proyecto:
Se establece que no podrán abrir cuentas de apuestas los menores de edad, interdictos o quienes se han autoexcluido (artículo 5), y que ciertos funcionarios públicos o personal de las propias plataformas tienen prohibido apostar (artículo 6). Además, en su artículo 21 se reconoce los derechos de los usuarios a información clara, a reclamar a la Superintendencia, a autoexcluirse y a participar en apuestas de modo responsable. También se prohíbe otorgar créditos a los jugadores dentro de las plataformas y se imponen mecanismos de ciberseguridad para proteger sus datos personales y financieros.
El artículo 7 del proyecto establece que estas plataformas digitales sólo podrán operar en Chile previo otorgamiento de licencia emitida por la Superintendencia de Casinos de Juego, incluso si su infraestructura se encuentra en el extranjero.
Además, se propone que existan dos tipos de permiso. Primero, la licencia general, destinada a sociedades anónimas cerradas constituidas en Chile, cuyo objeto exclusivo sea operar y explotar plataformas de apuesta en línea (artículo 10). Esta licencia tendrá una duración de cinco años, renovable ante la Superintendencia conforme a los artículos 9 a 16.
Segundo, se establece la licencia especial, de carácter temporal y no renovable, con un plazo máximo de 60 días. Esta es aplicable a eventos puntuales de organizaciones que deseen realizar eventos únicos como concursos o competencias deportivas (artículo. 19).
Este conjunto de disposiciones vendría a subsanar el vacío existente del que adolece la Ley 19.995[21] la cual regula únicamente casinos físicos, sin contemplar la operación de plataformas virtuales ni el control sobre sus actividades dentro del territorio nacional. De esta manera, el proyecto introduce que la Superintendencia de Casinos, Apuestas y Juegos de Azar tendrá acceso remoto para monitorear las operaciones de estas entidades y, garantizar así, el cumplimiento de la normativa (artículo 28).
Si alguna entidad incumple con los lineamientos del proyecto se le aplicarán sanciones. Entre estas se establecen infracciones leves, graves y gravísimas, con multas que van desde 5 a 2000 UTM, pudiendo llegar a la revocación de la licencia en los casos más graves (artículos 29-35). Además, si las conductas configuran delitos, se aplicarán penas de presidio y multas, por ejemplo, operar sin licencia se sanciona con presidio menor en su grado medio a máximo y multa de 11 a 200 UTM (artículo 40).
También es importante mencionar que si hubiere alguna entidad extranjera que no cumpla con los lineamientos de la ley, la Superintendencia podrá contactarse con la autoridad homóloga del país desde donde se esté ofreciendo los servicios digitales. Mediante esta comunicación se le podrá solicitar que sancione al infractor por la infracción cometida (artículo 52 literal f).
Mientras el proceso anterior se esté llevando a cabo, los Proveedores de Servicios de Internet chilenos deberán bloquear el acceso a las urls de la plataforma (artículo 52 literal b) y las entidades financieras deberán bloquear todas las transacciones económicas que se quieran realizar con la plataforma infractora (artículo 52 literal c).
En cuanto a la publicidad, antes mencionada como un factor problemático, el proyecto establece que sólo podrán promocionarse las plataformas que cuenten con una licencia vigente, y que toda propaganda deberá advertir que es un servicio exclusivo para mayores de 18 años y con riesgos asociados (artículo 48). Asimismo, se prohíbe expresamente el uso de gráficos, símbolos o personajes que induzcan a la participación de menores de edad (artículo 49).
Se propone la creación de la Política Nacional de Apuestas en Línea Responsables, elaborada por el Ministerio de Hacienda con apoyo del Ministerio de Salud y la Superintendencia de Casinos, para promover prácticas de juego seguro y prevenir la ludopatía (artículo 50). Además, las sociedades operadoras deberán destinar al menos un 1% de sus ingresos brutos a programas de prevención y tratamiento vinculado al juego responsable.
Conforme al artículo 43 del proyecto de ley, las plataformas de apuestas en línea deberán pagar un impuesto mensual del 20% sobre sus ingresos brutos (es decir, el total apostado menos los premios pagados), además de un gravamen anual de 1.000 UTM por cada licencia general (artículo 44) y 100 UTM por cada licencia especial (artículo 45).
Asimismo, el artículo 46 establece que los usuarios que obtengan premios pagarán un impuesto único del 15% sobre las ganancias netas retiradas, y que la entidad encargada de retener este monto será la misma plataforma.
Esta propuesta producirá los tres efectos ya mencionados: (i) aumentarán la recaudación fiscal; (ii) funcionarán como disuasor de la participación de los agentes; y (iii) corregirá la falla de mercado provocada por las externalidades que genera.
Todas las medidas propuestas por el proyecto de ley pretenden hacer que Chile se alinee con las acciones emprendidas en otras partes del mundo en lo referente a la regulación de las casas de apuestas en línea. Por ejemplo, en Europa, destacan dos modelos de regulación, que, si bien son contrapuestos, logran controlar estas plataformas de manera bastante efectiva.
En Reino Unido, a través de la UK Gambling Commission (UKGC), se ha desarrollado un sistema altamente prescriptivo y enfocado en la protección del consumidor, basado en la Gambling Act de 2005, que impone verificaciones de asequibilidad, sistemas centralizados de autoexclusión (GAMSTOP) y estrictas restricciones publicitarias. Este modelo busca prevenir el daño asociado al juego y proteger a los sectores vulnerables, incluso sacrificando parte de la libertad de mercado, tal como la innovación y la influencia internacional[22].
En contraste, Malta, mediante la Malta Gaming Authority (MGA) regulada por el Gaming Act de 2018, aplica una filosofía más flexible y orientada a la innovación, con un marco tecnológico neutral que facilita la inversión extranjera. Es por ello que Malta se ha posicionado como centro internacional de licencias, otorgando permisos B2C (Business-to-Consumer) y B2B (Business-to-Business) bajo un esquema simplificado, manteniendo estándares básicos de protección, pero con mayor énfasis en la eficiencia económica y competitividad internacional[23].
Ambos modelos reflejan caminos distintos: mientras que el Reino Unido prioriza la responsabilidad social y la fiscalización interna, Malta privilegia la atracción de operadores globales y la estabilidad económica, mostrando la tensión entre protección al consumidor y desarrollo del mercado[24].
Por consiguiente, esta comparación nos permite comprender la urgencia de que Chile defina un equilibrio propio entre regulación efectiva, innovación tecnológica y protección ciudadana. Sin embargo, pese a la necesidad de regulación, recién el 12 de diciembre de 2023, casi dos años después de ingresado el proyecto de ley, la Cámara de Diputados lo aprobó. A partir de ese momento y hasta el día de hoy, el proyecto ha estado pernoctando en la Cámara del Senado.
Aunque su aprobación fue calificada como de suma urgencia, los senadores, reiteradamente, han acordado que el proyecto debe ser revisado y analizado por las Comisiones de Hacienda y Economía una y otra vez, aun cuando ya fue revisado por numerosas Comisiones cuando se encontraba en el primer trámite constitucional. Por lo tanto, no resulta comprensible que este proyecto tan urgente y necesario sea demorado en su aprobación con excusas de necesidad de mayor análisis.
En definitiva, mientras no exista regulación alguna en lo referente a esta materia la sociedad seguirá expuesta a los efectos perjudiciales que puede provocar la adicción al juego. El hecho de que el proyecto de ley se encuentre congelado en la Cámara del Senado con trámites burocráticos resulta perjudicial para toda la nación. Este proyecto podría transformar un vacío legal en un marco regulatorio concreto, estableciendo licencias, fiscalización y sanciones para asegurar que toda actividad económica, digital o física, se desarrolle bajo el principio de legalidad y en resguardo del bienestar social.
Chilevisión. “Chilevisión transmitirá el Mundial de Clubes de la FIFA 2025”. Chilevisión (2024). https://www.chilevision.cl/chv-deportes/futbol-internacional/chilevision-transmitira-el-mundial-de-clubes-de-la-fifa-2025/.
CNN Chile. “Juega con el King, casa de apuestas, elimina a Arturo Vidal de Colo-Colo”. CNN Chile (19 de mayo, 2025). https://www.cnnchile.com/deportes/juega-con-el-king-casa-de-apuestas-elimina-arturo-vidal-colo-colo_20250519/.
Coolbet Chile. “Claudio Bravo tiene una nueva casa y ficha por Coolbet Chile”. Coolbet Chile, s.f. https://www.coolbetchile.com/cl/blog/claudio-bravo-tiene-una-nueva-casa-y-ficha-por-coolbet-chile.
Norman, David. “Regulatory philosophies in the digital age: comparing the Malta Gaming Authority and UK Gambling Commission”. Authorea (2025). https://doi.org/10.22541/au.175641394.41203208/v1.
Oyanedel, J.C. IV Estudio de Prevalencia: Desafíos del Juego Responsable Pospandemia. Santiago: Corporación de Juego Responsable, 2022. https://www.corporacionjuegoresponsable.cl/wp-content/uploads/2024/04/PDF-3.pdf.
Oyanedel, J.C. Segundo Estudio de Prevalencia: Conductas de juego, factores psicosociales asociados y juego patológico. Santiago: Corporación de Juego Responsable, 2018. https://www.corporacionjuegoresponsable.cl/wp-content/uploads/2024/04/PDF-1.pdf.
Oyanedel, J.C., et al. “Problem gambling and subjective well-being: results of a study with a representative sample in Santiago (Chile)”. Scientific Reports 14, N° 30139 (2024). https://doi.org/10.1038/s41598-024-81057-y.
Portal Publicitario. “Betano se une a la FIFA como Socio Oficial de la Copa Mundial de Clubes de la FIFA 2025™ en Sudamérica”. Portal Publicitario (2025). https://portalpublicitario.com/archivos/9440.
Turner, Nigel E. y Roger Horbay. “How do slot machines and other electronic gambling machines actually work?”. Journal of Gambling Issues (2004). https://cdspress.ca/wp-content/uploads/2022/07/Nigel-Turner-Roger-Horbay-.pdf.
Notas al pie:
[1] Organización Mundial de la Salud, Clasificación Estadística Internacional de Enfermedades y Problemas Relacionados con la Salud, 10ª revisión (Washington D.C.: OMS, 2008), CIE-10, código F63.0, https://ais.paho.org/classifications/chapters/pdf/volume1.pdf
[2] Oyanedel et al., 2024, p. 5.
[3] Oyanedel, 2018, p. 30.
[4] Ley 19.995, que Establece las Bases Generales para la Autorización, Funcionamiento y Fiscalización de Casinos de Juego, Diario Oficial de la República de Chile, 7 de enero de 2005.
[5] J.C. Oyanedel, Segundo Estudio de Prevalencia: Conductas de Juego, Factores Psicosociales Asociados y Juego Patológico (Santiago: Corporación de Juego Responsable, 2018), https://www.corporacionjuegoresponsable.cl/wp-content/uploads/2024/04/PDF-1.pdf.
[6] Instituto Nacional de Estadísticas, Censo 2024 (2024), https://censo2024.ine.gob.cl/resultados-dashboard/.
[7] Constitución Política de la República de Chile (1980), art. 19, número 21 y art. 63, número 19.
[8] Ley 19.995, art. 45.
[9] Código Civil de la República de Chile (1855), art. 1466.
[10] Código Penal de la República de Chile (1874), arts. 276, 277 y 278.
[11] Lotería de Concepción c. VTR Comunicaciones S.P.A., Rol N° 18080-2025, Sentencia Corte Suprema (2025).
[12] Sebastián Piñera, Mensaje Presidencial 464-369 con el que inicia un proyecto de ley que regula el desarrollo de plataformas de apuestas en línea (Valparaíso: Congreso Nacional, 1 de marzo de 2022), https://www.camara.cl/verDoc.aspx?prmID=15063&prmTIPO=INICIATIVA.
[13] Oyanedel et al., “Problem gambling and subjective well-being”
[14] “Claudio Bravo tiene una nueva casa y ficha por Coolbet Chile”, Coolbet Chile, s.f., https://www.coolbetchile.com/cl/blog/claudio-bravo-tiene-una-nueva-casa-y-ficha-por-coolbet-chile.
[15] “Juega con el King, casa de apuestas, elimina a Arturo Vidal de Colo-Colo”, CNN Chile (19 de mayo, 2025), https://www.cnnchile.com/deportes/juega-con-el-king-casa-de-apuestas-elimina-arturo-vidal-colo-colo_20250519/.
[16] Consejo Nacional de Televisión (CNTV), Presentación XI Encuesta Nacional de Televisión (ENTV) (2024), https://cntv.cl/wp-content/uploads/2024/12/Presentacion_XI_ENTV_Revisada_11_12_2024.pdf.
[17] “Chilevisión transmitirá el Mundial de Clubes de la FIFA 2025”, Chilevisión (2024), https://www.chilevision.cl/chv-deportes/futbol-internacional/chilevision-transmitira-el-mundial-de-clubes-de-la-fifa-2025/.
[18] “Betano se une a la FIFA como Socio Oficial de la Copa Mundial de Clubes de la FIFA 2025™ en Sudamérica”, Portal Publicitario (2025), https://portalpublicitario.com/archivos/9440.
[19] Nigel E. Turner y Roger Horbay, “How do slot machines and other electronic gambling machines actually work?”, Journal of Gambling Issues (2004), https://cdspress.ca/wp-content/uploads/2022/07/Nigel-Turner-Roger-Horbay-.pdf.
[20] Piñera, Mensaje Presidencial 464-369.
[21] Ley 19.995.
[22] David Norman, “Regulatory philosophies in the digital age: comparing the Malta Gaming Authority and UK Gambling Commission”, Authorea (2025), https://doi.org/10.22541/au.175641394.41203208/v1.
[23] Ibid., pp. 3-5.
[24] Norman, “Regulatory philosophies in the digital age”.
"Solo regular el mercado mientras el poder algorítmico sigue moldeando lo que pensamos, creemos y decidimos equivale a ponerle límites a los castillos digitales por un solo lado de la muralla, mientras sus señores continúan gobernando el territorio donde vivimos."
Abstract
Las grandes plataformas digitales han consolidado una posición de intermediación estructural que trasciende la lógica del agente económico tradicional: mediante el control de los flujos informacionales, los efectos de red y los ecosistemas de interoperabilidad restringida, ejercen una forma de soberanía privada que el Derecho contemporáneo no alcanza a contener con sus categorías clásicas. El presente trabajo examina las respuestas jurídicas disponibles frente a este fenómeno —denominado aquí tecno-feudalismo digital— a partir del análisis crítico de tres vías regulatorias: el Derecho de la libre competencia, la regulación sectorial ex ante y la tutela desde los derechos fundamentales. El análisis demuestra que cada una de estas vías protege bienes jurídicos distintos, opera bajo lógicas temporales disímiles y enfrenta límites estructurales que la hacen insuficiente de manera aislada. A partir del examen de la experiencia comparada europea —con especial atención a la distinción conceptual entre el Reglamento de Mercados Digitales (DMA) y el Reglamento de Servicios Digitales (DSA)— y del estado institucional chileno, que combina un enforcement de competencia reactivo, una regulación de datos de alcance individual y una total vacancia de instrumentos ex ante, este artículo sostiene que un Derecho preventivo eficaz frente al poder algorítmico requiere una arquitectura jurídica articulada que integre las tres dimensiones de forma simétrica. Regular exclusivamente el mercado o la esfera individual, mientras las plataformas continúan modelando la deliberación pública y la autonomía cognitiva, equivale a una respuesta parcial ante un problema sistémico.
En la edad media, el poder se levantaba sobre castillos de piedra; hoy se esconde tras los servidores de datos. Los nuevos señores no dominan territorios con ejércitos, sino que ejercen su dominio sobre el territorio digital utilizando la información y los algoritmos como sus principales herramientas. Está comparación va más allá de la retórica: las grandes plataformas han conseguido replicar, bajo una apariencia de modernidad, las mismas lógicas de concentración y dependencia que definían al feudalismo. La tierra ya no es la base del poder, hoy son los datos, la atención y el acceso a la información.
Google, Meta, Amazon, Apple, las conocidas big tech, se han convertido en estructuras capaces de intermediar casi todas las dimensiones de la vida cotidiana. Controlan lo que vemos, lo que compramos, lo que opinamos y, en buena medida, lo que creemos. Es un poder silencioso: no obliga, pero condiciona, no ordena, pero orienta. En apariencia, somos libres de elegir, pero nuestras decisiones se toman dentro de un marco diseñado para mantenernos dentro del ecosistema digital. Igual al vasallo medieval, el usuario actual depende del castillo al que pertenece. Y, como entonces, la salida no siempre es posible.
El problema con el Derecho clásico es que este fue construido para otro mundo, otro contexto. Sus categorías -mercado, contrato, responsabilidad- responden a realidades donde las partes eran identificables y las relaciones, mayoritariamente, bilaterales. En el entorno digital, en cambio, las decisiones se automatizan, los efectos se multiplican y los daños, cuando llegan a ser visibles, ya son irreversibles o difíciles de remediar. Las normas ex post, que sancionan cuando el daño está hecho, resultan lentas frente a dinámicas tecnológicas que operan a la velocidad del algoritmo.
Por eso, el modelo tecno-feudal revela cómo el control unilateral de datos otorga a las plataformas un poder soberano que el Derecho aún no alcanza a limitar. Este nuevo poder digital no se impone por la fuerza, sino mediante dependencia estructural que generan los ecosistemas cerrados donde los usuarios, al ceder información, renuncian progresivamente a su autonomía. Reconocer esta forma de soberanía privada es el primer paso para exigir límites efectivos: el poder digital -como cualquier poder- necesita ser regulado antes que se consolide.
Entonces estamos frente a un desafío doble: entender la magnitud del nuevo poder privado, ejercido por las plataformas, y diseñar un marco jurídico que pueda equilibrarlo. En última instancia, la pregunta de fondo es si la sociedad contemporánea será capaz de domesticar el poder de los servidores, del mismo modo en que el Derecho medieval logró poner límites a los señores feudales. Porque los castillos cambiaron de forma, pero el problema sigue siendo el mismo: quién gobierna el espacio donde vivimos.
La emergencia de las plataformas digitales ha inaugurado un régimen económico y normativo inédito, caracterizado por la concentración de poder en manos de un número reducido de agentes capaces de articular, controlar y mediar el conjunto de interacciones sociales, económicas y políticas que estructuran la vida contemporánea. Tal como advierte la Organización para la Cooperación y el Desarrollo Económicos (OCDE)[1], el papel de las plataformas digitales trasciende la mera intermediación comercial: se constituyen como infraestructuras sistémicas cuya función consiste en ordenar el flujo de información, determinar los estándares de acceso y condicionar el comportamiento de los participantes en el ecosistema digital. En consecuencia, su poder no se deriva de la propiedad de los bienes tradicionales, sino del control del entorno informacional donde se desarrolla la actividad económica y comunicativa.
La lógica de acumulación que subyace a este modelo se sustenta en los denominados efectos de red, mecanismo mediante el cual el valor de una plataforma aumenta proporcionalmente al número de usuarios que la emplean. Esta característica, descrita por la OCDE[2] como el fundamento estructural de la “competencia por el mercado” en la economía digital, genera un proceso auto reforzado de concentración: a medida que la base de usuarios crece, disminuye la posibilidad de migrar a alternativas competidoras y se consolidan ecosistemas cerrados de difícil sustitución. El informe del Stigler Center[3] califica este fenómeno como la instauración de un poder de intermediación estructural, que no depende de la coacción directa ni del monopolio formal, sino de la posición estratégica que las plataformas ocupan dentro de la red.
Ejemplos paradigmáticos de este proceso son las denominadas arquitecturas de ecosistema desarrolladas por corporaciones como Apple o Google, que articulan hardware, software y servicios complementarios en entornos de interoperabilidad restringida. Estas configuraciones no solo dificultan la entrada de nuevos competidores, sino que establecen una relación de dependencia funcional con el usuario, que queda subordinado a las reglas técnicas y contractuales impuestas por la plataforma. La OCDE[4] señala que esta estructura, lejos de representar una mera innovación comercial, constituye una forma de “encierro digital” en la que la libertad de elección es formal, pero no sustantiva. El usuario no puede ejercer plenamente su autonomía porque los costos de salida —pérdida de datos, contactos, aplicaciones o acceso— son prohibitivos.
El Stigler Center[5] advierte que este tipo de concentración no puede comprenderse únicamente en términos económicos. Las plataformas, al erigirse como intermediarios universales del intercambio informacional, acumulan un poder meta-regulatorio: determinan qué actores participan, en qué condiciones y bajo qué criterios de visibilidad. En esa medida, su función excede la del agente económico tradicional y adopta rasgos de soberanía privada. Esta hipótesis permite entender por qué las plataformas han pasado de ser agentes de mercado a transformarse en estructuras de gobierno digital, capaces de establecer normas, fiscalizar su cumplimiento y sancionar infracciones dentro de su propio territorio informacional.
Si en la Edad Media el poder político se fundaba en la posesión de la tierra, en el presente se fundamenta en el control de los datos. Los flujos informacionales constituyen el nuevo recurso estratégico, y su acumulación confiere a las plataformas una capacidad de dominio que reconfigura las nociones clásicas de propiedad, contrato y responsabilidad. Couldry y Mejías[6] conceptualizan esta dinámica como un colonialismo de datos, expresión que describe la apropiación sistemática de la experiencia humana para su conversión en insumo económico. En este régimen, la subjetividad se transforma en fuente de valor: cada clic, desplazamiento o interacción genera información que, al ser procesada algorítmicamente, alimenta mecanismos de predicción y control social.
El carácter colonial de esta práctica no reside únicamente en la extracción de datos, sino en la naturalización del consentimiento. Los usuarios, en apariencia libres, entregan información a cambio de servicios indispensables, sin posibilidad real de negarse ni de comprender el alcance de la cesión. De este modo, el intercambio digital reproduce la estructura de dependencia propia del feudalismo: el vasallo moderno no paga con tributos materiales, sino con datos personales; y el señor digital no impone servidumbre, sino participación obligatoria en redes que monopolizan la vida social. La innovación tecnológica, presentada como promesa de autonomía, se convierte así en un instrumento de sujeción estructural.
El caso Cambridge Analytica, investigado por el Parlamento Europeo[7], constituye una demostración empírica de las implicaciones políticas de este modelo. La empresa accedió a los datos personales de más de ochenta millones de usuarios de Facebook y los utilizó para construir perfiles psicográficos destinados a influir en campañas electorales, incluido el referéndum del Brexit. La resolución parlamentaria identificó en este hecho una amenaza sistémica a la democracia digital y denunció la incapacidad del marco regulatorio vigente para garantizar la protección efectiva de los derechos fundamentales en entornos algorítmicos. La manipulación de la información dejó de ser un fenómeno marginal para convertirse en una herramienta estructural de intervención política.
A partir de este episodio, la preocupación por la integridad del proceso democrático se ha transformado en un eje central del debate regulatorio. El European Parliamentary Research Service (EPRS)[8] advierte que la concentración de poder informacional en un reducido número de plataformas no solo distorsiona la competencia económica, sino que erosiona la pluralidad del discurso público. En términos más específicos, detectó que los algoritmos de recomendación —optimizados para maximizar la retención de la atención— tienden a priorizar contenidos polarizantes, reduciendo la diversidad de opiniones y generando cámaras de eco que fragmentan la esfera pública. En este sentido, la lógica de la rentabilidad algorítmica se opone a la lógica deliberativa de la democracia. El problema, entonces, no radica únicamente en la recolección de datos, sino en el modo en que los algoritmos los utilizan para estructurar la percepción del mundo social.
La OCDE[9] ha descrito este fenómeno como una “asimetría informacional estructural”: los usuarios desconocen cómo son procesados sus datos, mientras las plataformas emplean ese conocimiento para predecir y modelar sus comportamientos. Couldry y Mejías[10] sostienen que esta dinámica produce una nueva forma de dominación epistémica, en la que el sujeto pierde el control sobre la representación de sí mismo y, por ende, sobre su capacidad de decisión. Desde esta perspectiva, el poder digital ya no se ejerce mediante la imposición directa, sino a través de la mediación algorítmica del sentido. La realidad se filtra, se clasifica y se prioriza mediante criterios invisibles que responden a intereses comerciales o políticos.
Este desplazamiento del poder hacia la esfera técnica desafía los presupuestos sobre los cuales se construyó el Derecho moderno. El sistema jurídico contemporáneo se asienta en categorías —como el contrato, la imputación y la responsabilidad— que presuponen relaciones bilaterales y actores identificables. Sin embargo, las plataformas operan en contextos transnacionales, mediante arquitecturas descentralizadas que diluyen la noción de sujeto jurídico. El EPRS[11] reconoce que las herramientas tradicionales del Derecho de la competencia resultan insuficientes frente a fenómenos que evolucionan a una velocidad superior a la de los mecanismos de control institucional. Y aquí la sanción ex post carece de eficacia cuando el daño —económico, informativo o democrático— ya se ha consolidado.
En este contexto, la Unión Europea ha intentado articular una respuesta estructural a través del Reglamento (UE) 2022/1925, conocido como Digital Markets Act (DMA). Este instrumento introduce un enfoque ex ante, orientado a prevenir los abusos derivados de la posición dominante de las plataformas denominadas gatekeepers. La norma impone obligaciones de transparencia en el tratamiento de datos, prohíbe las prácticas de auto-preferencia y exige la interoperabilidad de servicios esenciales. Su objetivo, de acuerdo con el texto oficial[12], es garantizar la “disputabilidad de los mercados digitales”, restaurando las condiciones de competencia efectiva antes de que surjan daños irreversibles.
La DMA constituye, en términos doctrinarios, un giro paradigmático en la relación entre Derecho y tecnología. Supone la transición desde un modelo reactivo —propio del Derecho antimonopolio tradicional— hacia una lógica preventiva y adaptativa, más coherente con la temporalidad acelerada de los procesos digitales. El Stigler Center[13] había anticipado la necesidad de un enfoque semejante, argumentando que la concentración de poder de las plataformas equivalía a una forma de regulación privada, y que solo una política pública con capacidad de intervención temprana podría limitar sus efectos estructurales. En este sentido, la DMA no se limita a corregir fallas de mercado: busca repolitizar la economía digital, reintroduciendo la autoridad pública en un espacio previamente capturado por intereses corporativos.
No obstante, la implementación de esta normativa enfrenta desafíos significativos. El EPRS[14] y la OCDE[15] coinciden en señalar que la supervisión efectiva de los algoritmos y la verificación del cumplimiento de las obligaciones impuestas a las plataformas requerirán capacidades técnicas y cooperación interinstitucional inéditas. Además, las grandes corporaciones tecnológicas disponen de recursos jurídicos y financieros para resistir la aplicación de estas medidas, lo que podría retrasar o neutralizar sus efectos. Sin embargo, la adopción de la DMA marca un punto de inflexión: implica el reconocimiento, por parte de los poderes públicos, de que la concentración de poder de mercado de los gatekeepers constituye una amenaza sistémica a la competencia efectiva que los remedios ex post tradicionales no pueden contener. Es el Reglamento de Servicios Digitales —y no la DMA— el instrumento que, dentro del mismo paquete legislativo europeo, asume explícitamente la dimensión democrática de este fenómeno, vinculando la regulación de las plataformas con la transparencia algorítmica, la integridad electoral y el pluralismo informativo.
La problemática excede el ámbito europeo y plantea la necesidad de un marco de gobernanza global. En su informe Directrices para la gobernanza de las plataformas digitales, la Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura (UNESCO)[16] sostiene que la regulación de los entornos digitales no puede reducirse a una cuestión económica: se trata de un desafío civilizatorio, que exige equilibrar la innovación con la preservación de los derechos fundamentales. La UNESCO propone un enfoque multinivel y participativo, basado en los principios de transparencia, rendición de cuentas y proporcionalidad. Estos lineamientos insisten en que el control de los algoritmos debe someterse a evaluación pública y que los mecanismos de moderación de contenidos deben respetar la libertad de expresión y el pluralismo informativo.
Esta perspectiva ética amplía la comprensión del problema: si el colonialismo de datos[17] describe la apropiación de la experiencia humana, la gobernanza digital propuesta por la UNESCO[18] busca devolver al individuo soberanía informacional, esto es, la capacidad de decidir sobre el uso y el destino de sus datos. En consecuencia, el debate jurídico debe trascender la protección de la competencia para incorporar la protección de la autonomía cognitiva y del derecho a la autodeterminación digital.
Es latente entonces, la necesidad de trascender la dimensión estrictamente económica para salvaguardar la esfera cognitiva y la autodeterminación del individuo, lo que sitúa al Derecho ante un desafío operacional inmediato. Si bien la constatación de que las plataformas concentran un poder inaudito es, a estas alturas, un diagnóstico compartido, el consenso analítico tiende a detenerse justo antes de la pregunta fundamental: ¿cómo operacionaliza el sistema jurídico esta exigencia multidimensional de protección?
En el debate comparado han emergido tres vías diferenciadas que intentan hacerse cargo de este giro conceptual —el Derecho de la libre competencia, la regulación sectorial ex ante y la intervención desde los derechos fundamentales—; sin embargo, cada una de ellas protege bienes jurídicos distintos, opera bajo lógicas disímiles y enfrenta sus propios límites estructurales. El problema contemporáneo no radica en la elección excluyente de alguno de estos caminos, sino en comprender por qué ninguno de estos mecanismos, de manera aislada, resulta suficiente. El escenario institucional chileno actual ilustra esta insuficiencia con precisión: no como una hipótesis teórica, sino como una realidad empíricamente documentada.
El diseño institucional del Decreto Ley N° 211[19], articulado en torno a las facultades investigativas de la FNE y la competencia jurisdiccional del TDLC, opera bajo una lógica eminentemente reactiva (ex post). Este modelo resulta estructuralmente desajustado ante la economía digital, donde la gratuidad de los servicios distorsiona los test de precios tradicionales, el daño se atomiza entre millones de usuarios y los efectos de red consolidan posiciones de intermediación basadas en la ubicación estratégica dentro del ecosistema, antes que en monopolios formales.
La experiencia local reciente expone con precisión esta tensión a través de dos hitos institucionales:
Ante la obsolescencia de los remedios ex post, la experiencia de la Unión Europea ofrece un modelo preventivo que exige una estricta demarcación conceptual para evitar equívocos en el análisis normativo:
En Chile, esta dimensión regulatoria se encuentra ausente. El ordenamiento doméstico carece de iniciativas legales orientadas a promover la competencia digital bajo una lógica ex ante. La doctrina nacional que ha abordado la pregunta tiende a inclinarse por la suficiencia del marco vigente: se ha sostenido que no existen antecedentes empíricos suficientes que justifiquen una reforma sustantiva de la normativa de libre competencia chilena, en la medida que esta ofrecería herramientas suficientemente amplias para enfrentar los desafíos de la economía digital[24]. Esta postura institucionalista encuentra correlato práctico en la actuación reciente de la Fiscalía Nacional Económica: el Estudio de Mercado N°10 sobre Comercio Electrónico[25] tuvo un enfoque preventivo orientado a comprender el funcionamiento competitivo del sector e identificar oportunamente riesgos, concluyendo en una recomendación no vinculante de estándares de transparencia para las plataformas, antes que en una obligación ex ante de tipo europeo. La actual «vía chilena», que maximiza el uso de potestades auxiliares como estudios de mercado y recomendaciones normativas, adopta una prudencia institucional cuyo riesgo sistémico es la consolidación irreversible de las estructuras de mercado digitales antes de que el regulador pueda reaccionar.
Una tercera aproximación aborda el fenómeno desde la eficacia horizontal de los derechos fundamentales (Drittwirkung), reconociendo que las plataformas ejercen una soberanía privada capaz de lesionar la autonomía cognitiva, la privacidad y la deliberación política de los ciudadanos. Aunque la Constitución chilena provee un sustento normativo para esta tesis a través del artículo 19, números 4, 12 y 26[26], el desarrollo legislativo adolece de una limitación de alcance.
La promulgación de la Ley 21.719 de Protección de Datos Personales (diciembre de 2024, con vigencia a partir del 1 de diciembre de 2026)[27] constituye un hito institucional indiscutible. Al instituir la Agencia de Protección de Datos Personales y elevar los estándares de consentimiento y portabilidad, el legislador aproxima la regulación local al estándar del Reglamento General de Protección de Datos europeo. Sin embargo, este avance posee un límite estructural preciso: se trata de un instrumento de tutela estrictamente individual. Al regular de forma atomizada la relación bilateral entre el titular del dato y el responsable de su tratamiento, la ley permanece inocua frente al poder sistémico y macro-regulatorio que ejercen las plataformas sobre la arquitectura general del discurso público.
La coexistencia de estas tres vías en el escenario nacional se caracteriza por una profunda fragmentación y una falta de articulación sistémica. Mientras el enforcement de libre competencia opera bajo el peso de sus limitaciones temporales ex post, el estatuto de protección de datos atiende la dimensión individual, coexistiendo con una total vacancia de herramientas institucionales que resguarden el proceso democrático al modo de la DSA.
Esta dispersión es el reflejo de no haber adoptado una definición política explícita sobre qué se busca proteger: si el mercado, el individuo o la democracia. La tesis de este trabajo es que un Derecho preventivo eficaz frente al fenómeno tecno-feudal no puede reducirse a una sola de estas parcelas. Se requiere una arquitectura jurídica común que articule las tres vías de forma simétrica, reconociendo que el control del poder algorítmico es, simultáneamente, un desafío de mercados, un problema de derechos informacionales y un imperativo de rango constitucional. Regular exclusivamente el mercado mientras las plataformas continúan modelando los presupuestos de nuestras decisiones cognitivas equivale a atacar los castillos digitales por un solo flanco, dejando intacta la capacidad de los nuevos señores para gobernar el territorio donde habitamos.
Solo regular el mercado mientras el poder algorítmico sigue moldeando lo que pensamos, creemos y decidimos equivale a ponerle límites a los castillos digitales por un solo lado de la muralla, mientras sus señores continúan gobernando el territorio donde vivimos. En consecuencia, la tesis que se defiende exige una reconceptualización del propio Derecho de la libre competencia: este ya no puede aislarse como una disciplina puramente económica y de eficiencias, sino que debe operar como una pieza de un engranaje constitucional superior, cuyo fin último es garantizar la soberanía y autodeterminación del ciudadano digital.
Así, el tecno-feudalismo —más que una metáfora— se presenta como una estructura efectiva de dominación, donde el poder ya no se ejerce por la fuerza ni por la ley, sino por el diseño. Regular exclusivamente el mercado mientras las plataformas continúan modelando los presupuestos de nuestras decisiones cognitivas equivale a poner límites a los castillos digitales por un solo flanco, dejando intacta la capacidad de los nuevos señores para gobernar el territorio donde habitamos.
El escenario chileno, sin embargo, no carece por completo de infraestructura institucional: carece de un mandato legal que la articule. La Ley 21.719 fue diseñada bajo una estructura de tutela bilateral e individual —el titular del dato frente a quien lo trata—, y el principio de juridicidad que rige a los órganos del Estado impide que la Agencia de Protección de Datos Personales que crea asume, por vía interpretativa, funciones de vigilancia sistémica sobre el riesgo algorítmico o la integridad del debate público. Extender su competencia sin habilitación legal expresa no sería una lectura audaz de la norma, sino una vulneración de sus propios límites.
La tesis de este trabajo es, en consecuencia, más precisa que una simple ampliación interpretativa: Chile cuenta ya con el diseño institucional idóneo —una agencia especializada, de creación reciente, con vocación ex ante— para alojar una función de vigilancia democrática análoga a la de la DSA europea, pero le falta el mandato legal expreso para ejercerla. La discusión pendiente no es si conviene crear un nuevo órgano, sino si el legislador está dispuesto a ampliar, por reforma, el objeto de uno que ya existe. Los castillos se volvieron servidores, pero la pregunta de fondo permanece: quién gobierna el espacio donde vivimos.
Couldry, Nick y Ulises A. Mejías. The Costs of Connection: How Data Is Colonizing Human Life and Appropriating It for Capitalism. Stanford: Stanford University Press, 2019.
European Parliamentary Research Service. “Online Platforms: Economic and Societal Effects”. Bruselas: Unión Europea, Servicio de Estudios del Parlamento Europeo, PE 656.336, 2021. https://www.europarl.europa.eu/RegData/etudes/STUD/2021/656336/EPRS_STU(2021)656336_EN.pdf.
European Parliamentary Research Service. “Regulating digital gatekeepers: Background on the future digital markets act”. Bruselas: Unión Europea, Servicio de Estudios del Parlamento Europeo, PE 659.397, 2020. https://www.europarl.europa.eu/RegData/etudes/BRIE/2020/659397/EPRS_BRI(2020)659397_EN.pdf.
Fiscalía Nacional Económica. Estudio de mercado sobre el comercio electrónico (EM10-2024), Informe Preliminar. División de Estudios de Mercado. Santiago de Chile, 2026. https://www.fne.gob.cl/wp-content/uploads/2026/04/FNE_Informe_Preliminar_EM_Comercio_Electronico_EM10_2024.pdf.
Organización para la Cooperación y el Desarrollo Económicos. An Introduction to Online Platforms and Their Role in the Digital Transformation. París: OECD Publishing, 2019. https://doi.org/10.1787/53e5f593-en.
Parlamento Europeo. “Resolución sobre la utilización de los datos de los usuarios de Facebook por parte de Cambridge Analytica y el impacto en la protección de los datos (2018/2855(RSP))”. Estrasburgo: Unión Europea, 2018. https://www.europarl.europa.eu/doceo/document/TA-8-2018-0433_ES.html.
Pérez Páez, G. “Sobre la necesidad de una regulación ex ante de los gigantes tecnológicos en materia de libre competencia en Chile”. Revista de Derecho Económico. Santiago: Universidad de Chile, 2026. https://revistaderechoeconomico.uchile.cl/index.php/RDE/article/view/80932.
Stigler Center. Final Report — Committee on Digital Platforms. Chicago: University of Chicago Booth School of Business, 2019. https://research.chicagobooth.edu/-/media/research/stigler/pdfs/digital-platforms—committee-report—stigler-center.pdf.
Unesco. Directrices para la gobernanza de las plataformas digitales: salvaguardar la libertad de expresión y el acceso a la información con un enfoque de múltiples partes interesadas. París: Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura, 2023. https://www.unesco.org/sites/default/files/medias/fichiers/2023/05/draft2_guidelines_for_regulating_digital_platforms_es.pdf.
Notas al pie:
[1] Organización para la Cooperación y el Desarrollo Económicos (OCDE), An Introduction to Online Platforms and Their Role in the Digital Transformation (París: OECD Publishing, 2019), https://doi.org/10.1787/53e5f593-en.
[2] OCDE, An Introduction to Online Platforms and Their Role in the Digital Transformation.
[3] Stigler Center, Final Report — Committee on Digital Platforms (Chicago: University of Chicago Booth School of Business, 2019), https://research.chicagobooth.edu/-/media/research/stigler/pdfs/digital-platforms—committee-report—stigler-center.pdf.
[4] OCDE, An Introduction to Online Platforms and Their Role in the Digital Transformation
[5] Stigler Center, Final Report — Committee on Digital Platforms
[6] Nick Couldry y Ulises Mejías, The Costs of Connection: How Data Is Colonizing Human Life and Appropriating It for Capitalism (Stanford: Stanford University Press, 2019)
[7] Parlamento Europeo, Resolución sobre la utilización de los datos de los usuarios de Facebook por parte de Cambridge Analytica y el impacto en la protección de los datos (2018/2855(RSP)) (Estrasburgo: Unión Europea, 2018), https://www.europarl.europa.eu/doceo/document/TA-8-2018-0433_ES.html.
[8] European Parliamentary Research Service (EPRS), Online Platforms: Economic and Societal Effects (Bruselas: Unión Europea, Servicio de Estudios del Parlamento Europeo, PE 656.336, 2021), https://www.europarl.europa.eu/RegData/etudes/STUD/2021/656336/EPRS_STU(2021)656336_EN.pdf.
[9] OCDE, An Introduction to Online Platforms and Their Role in the Digital Transformation.
[10] Couldry y Mejías, The Costs of Connection: How Data Is Colonizing Human Life and Appropriating It for Capitalism.
[11] EPRS, Online Platforms: Economic and Societal Effects.
[12] Unión Europea, Reglamento (UE) 2022/1925 del Parlamento Europeo y del Consejo, de 14 de septiembre de 2022, sobre mercados disputables y equitativos en el sector digital (Digital Markets Act), Diario Oficial de la Unión Europea, L 265/1, 12.10.2022, https://eur-lex.europa.eu/eli/reg/2022/1925/oj.
[13] Stigler Center, Final Report — Committee on Digital Platforms.
[14] EPRS, Online Platforms: Economic and Societal Effects.
[15] OCDE, An Introduction to Online Platforms and Their Role in the Digital Transformation.
[16] UNESCO, Directrices para la gobernanza de las plataformas digitales: salvaguardar la libertad de expresión y el acceso a la información con un enfoque de múltiples partes interesadas (París: Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura, 2023), https://www.unesco.org/sites/default/files/medias/fichiers/2023/05/draft2_guidelines_for_regulating_digital_platforms_es.pdf.
[17] Couldry y Mejías, The Costs of Connection: How Data Is Colonizing Human Life and Appropriating It for Capitalism.
[18] UNESCO, Directrices para la gobernanza de las plataformas digitales.
[19] Decreto Ley 211, que Fija Normas para la Defensa de la Libre Competencia, Diario Oficial de la República de Chile (1973).
[20] Fiscalía Nacional Económica, Estudio de mercado sobre el comercio electrónico (EM10-2024), Informe Preliminar (Santiago de Chile: División de Estudios de Mercado, 2026), https://www.fne.gob.cl/wp-content/uploads/2026/04/FNE_Informe_Preliminar_EM_Comercio_Electronico_EM10_2024.pdf
[21] Fiscalía Nacional Económica, Requerimiento contra Google LLC por abuso de posición dominante en la distribución de aplicaciones en Android (Santiago, 2025)
[22] Unión Europea, Reglamento (UE) 2022/1925 (Digital Markets Act)
[23] Unión Europea, Reglamento (UE) 2022/2065 del Parlamento Europeo y del Consejo, de 19 de octubre de 2022, relativo a un mercado único de servicios digitales (Digital Services Act), Diario Oficial de la Unión Europea, L 277/1, 27.10.2022
[24] G. Pérez Páez, “Sobre la necesidad de una regulación ex ante de los gigantes tecnológicos en materia de libre competencia en Chile”, Revista de Derecho Económico (Santiago: Universidad de Chile, 2026), https://revistaderechoeconomico.uchile.cl/index.php/RDE/article/view/80932
[25] Fiscalía Nacional Económica, Estudio de mercado sobre el comercio electrónico (EM10-2024)
[26] Constitución Política de la República de Chile (1980), art. 19, números 4, 12 y 26
[27] Ley 21.719, que Regula la Protección y el Tratamiento de los Datos Personales y Crea la Agencia de Protección de Datos Personales, Diario Oficial de la República de Chile (2024).
"Mientras la DMA opta por la estandarización y la aplicación amplia y automática, la DMCCA se caracteriza por su flexibilidad, permitiendo a la CMA establecer obligaciones a la medida para cada SMS."
La presente ponencia sintetiza los principales aspectos de la Digital Markets, Competition and Consumers Act (DMCCA) y su contraste con la Digital Markets Act de la Unión Europea (DMA), extrayendo lecciones a partir de los primeros procedimientos de designación y de la efectiva designación de Google respecto a sus servicios de búsqueda y publicidad.
Enecel Reino Unido ha trazado su propio camino en la regulación de los mercados digitales con la promulgación de la DMCCA, a cargo de la Competition and Markets Authority (CMA). En esencia, la DMCCA permite a la CMA designar a empresas que cumplan determinados requisitos cuantitativos y cualitativos con strategic market status (SMS) para una o más actividades digitales (capítulo 2) por un período de cinco años (sección 18). La CMA puede imponer obligaciones o medidas respecto a tales actividades: requerimientos de conducta (conduct requirements, CR) de los tipos contemplados en la DMCCA, para conseguir los objetivos de trato justo, libre elección, y confianza y transparencia (capítulo 3); y hacer intervenciones pro-competencia (pro-competition interventions, PCI) si existen factores relacionados a una actividad digital que están teniendo efectos adversos en la competencia (capítulo 4).[2]
Aunque la filosofía regulatoria detrás de la DMCCA y la Digital Markets Act de la Unión Europea (DMA) es similar, su mecánica jurídica es muy diferente[3]. Dentro de sus múltiples divergencias, una particularmente importante es la flexibilidad de que goza la CMA en comparación con la estandarización/rigidez que consagró la DMA[4]–[5]. Esto, en al menos tres aspectos: servicios o actividades (digitales) cubiertas; criterios de designación de empresas con SMS y guardianes de acceso (gatekeepers), respectivamente; y obligaciones y medidas a ser cumplidas por las empresas designadas[6]–[7].
Pero la configuración de la DMCCA también supone desventajas o desafíos, que ya se vislumbran en los procesos llevados adelante por la CMA. Primero, la DMCCA exige demasiados trámites a la CMA, desde la designación de empresa SMS hasta el establecimiento de CR y/o PCI y la eventual imposición de sanciones[8], lo que puede retrasar la aplicación efectiva de esta regulación y hacer que las obligaciones respectivas sean aplicables de manera desfasada a diferentes empresas[9]. A modo de ejemplo, la siguiente imagen muestra, en abstracto, los pasos necesarios para designar a una empresa SMS (CMA)[10]:
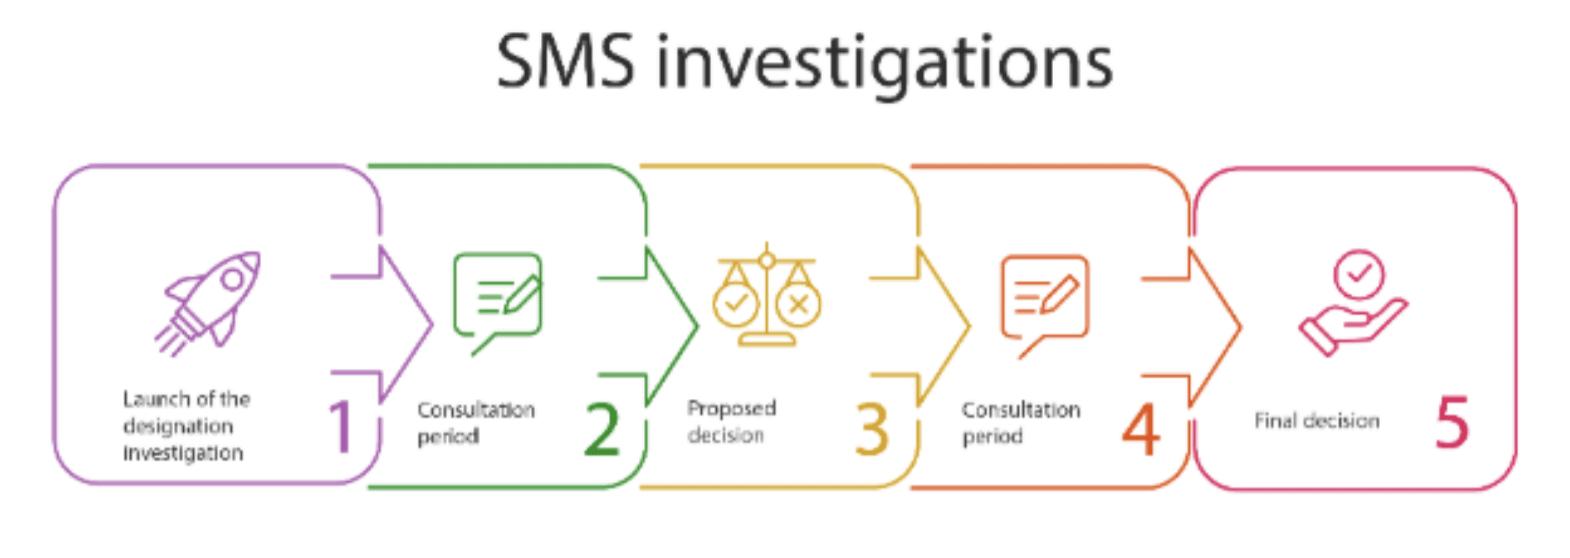
Segundo, que la DMCCA obliga a la CMA a realizar evaluaciones y decisiones excesivamente complejas, incluyendo hacer un análisis prospectivo a cinco años para determinar si una empresa detenta poder de mercado sustancial y arraigado[11]; y elegir, diseñar y delimitar las obligaciones aplicables (CR y PCI) a cada empresa SMS para alcanzar los objetivos de la regulación[12].
En complemento a la entrada en vigor de la DMCCA en enero de 2025, en diciembre de 2024 la CMA emitió una guía explicando cómo ejercerá sus facultades[13] y en enero de 2025 publicó sus planes iniciales de comenzar investigaciones sobre SMS en tres áreas de actividad digital durante el primer semestre de este año[14].
La primera investigación iniciada por la CMA se refiere a los servicios de búsquedas generales y de publicidad en búsquedas proveídos por Google[15]. El primer servicio fue definido como uno que “busca en internet, y puede recurrir a otras fuentes, para proporcionar información sobre cualquier tema”[16], enfatizando lo planteado por Google: todos los bloques de su servicio sirven al propósito general de responder a las consultas de los usuarios de la mejor forma posible[17]. El segundo fue definido como “un servicio que permite mostrar publicidad a los usuarios de búsquedas generales”[18], reemplazando la definición inicial de la CMA que lo reconocía como “un servicio que permite a las empresas publicitarse ante los usuarios de búsquedas generales” para no excluir publicidad con fines no empresariales (políticos, sin fines de lucro, caridad)[19]. Google ya fue designado de manera definitiva como empresa con SMS respecto de ambos servicios, tanto respecto de las actividades digitales individualmente consideradas como su combinación, cuyo objetivo es proveer una plataforma de búsquedas generales y de publicidad en búsquedas[20].
La segunda área corresponde a plataformas móviles, incluyendo (i) sistemas operativos móviles[21], (ii) servicios nativos de distribución de aplicaciones (tiendas de aplicaciones, como Apple Store y Play Store) y (iii) navegador móvil y motor del navegador, para lo cual la CMA inició investigaciones separadas respecto a Apple y Google.[22] Los ecosistemas de ambas empresas se reflejan en las siguientes imágenes[23]–[24]
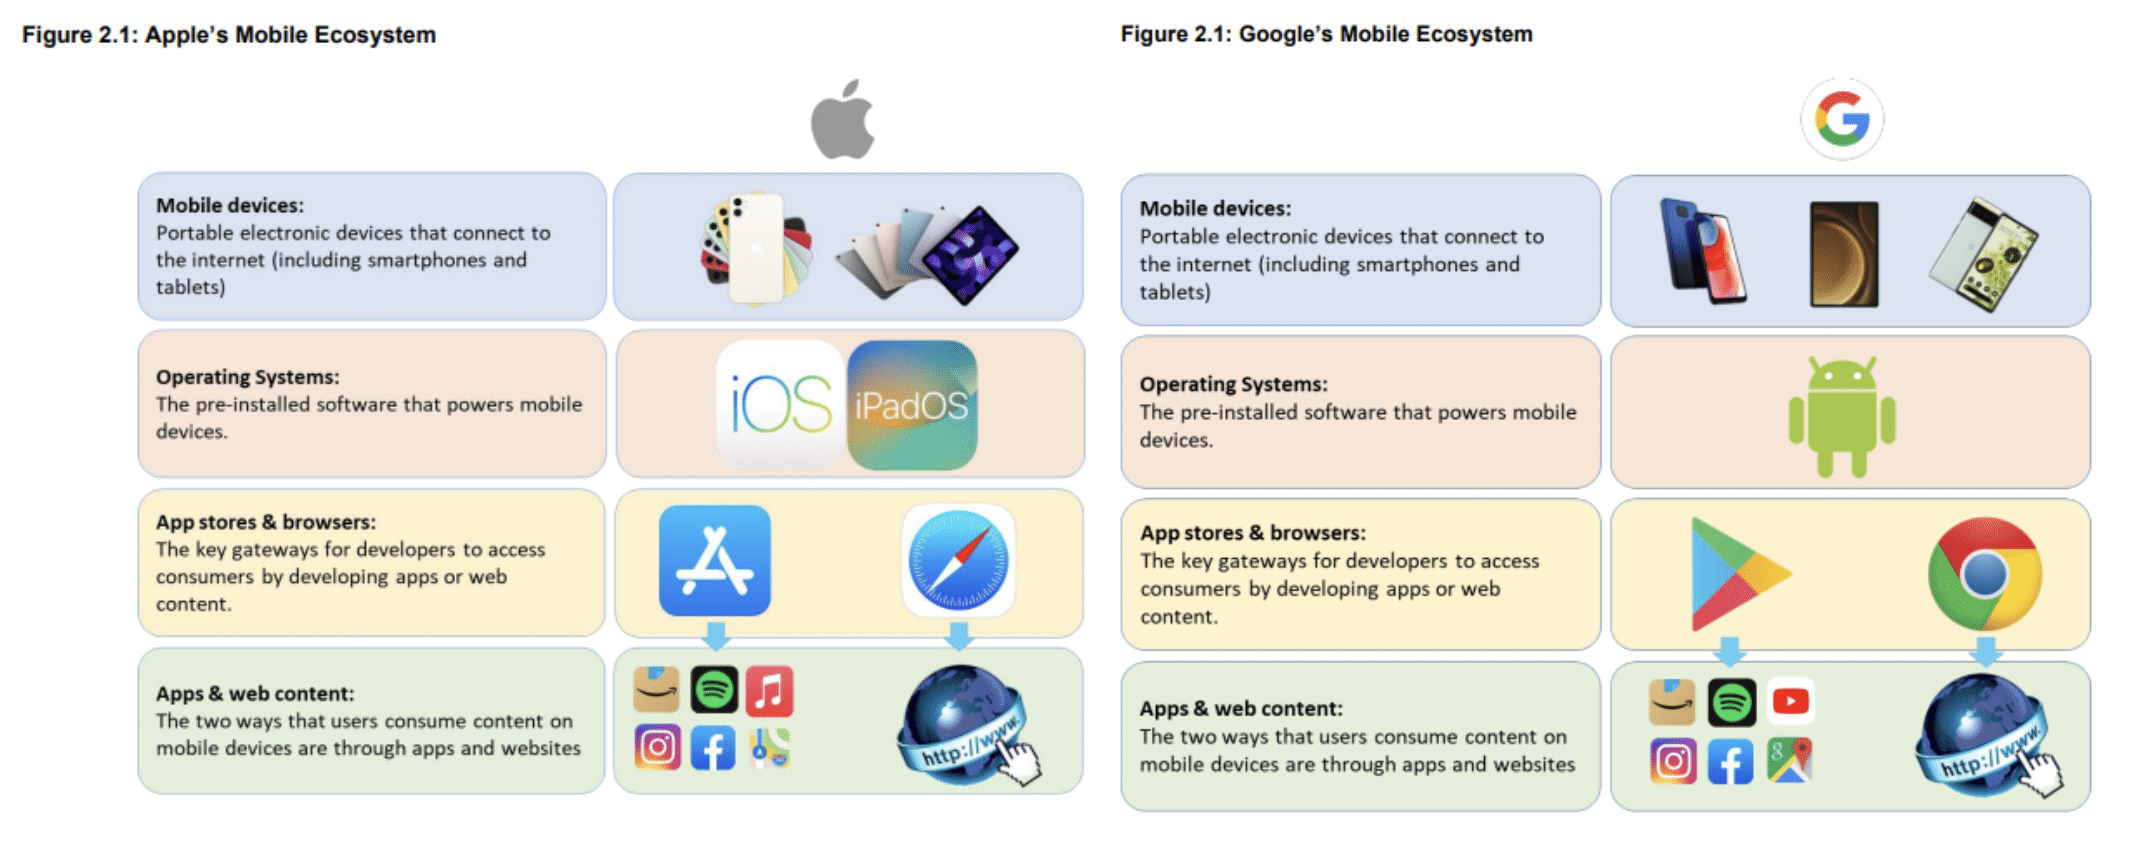
En octubre de 2025, la CMA designó a Apple y Google respecto a sus plataformas móviles. La CMA decidió agrupar a los tres servicios/actividades como una única actividad digital de plataforma móvil para efectos de la DMCCA[25]–[26], cuyo propósito es “facilitar interacciones entre usuarios y proveedores de contenido y servicios digitales en dispositivos móviles [de Apple/Google] para permitir a los usuarios acceder, ver e interactuar con tal contenido y servicios en sus dispositivos móviles”[27]–[28].
Pese a su plan inicial, la CMA no ha iniciado una investigación respecto de una tercera actividad digital, pero se ha anunciado que la Junta de la CMA considerará hacerlo a principios de 2026[29]. Una candidata probable son los servicios de nube (cloud) dado que la propia CMA, en el reporte final de su investigación sobre estos servicios conforme a las facultades de la Enterprise Act del 2002, recomendó iniciar investigaciones para determinar si Amazon Web Services y Microsoft tienen SMS respecto a los servicios de nube[30]. Esto podría generar otra divergencia con la DMA, pues si bien conforme a su artículo 2(2)(i) los servicios de computación en nube[31] son servicios básicos de plataforma, la Comisión Europea todavía no ha designado ningún guardián de acceso en relación a este servicio[32].
Más generalmente, bajo la DMA se han designado 7 guardianes de acceso en relación a 23 servicios básicos de plataforma que ya están sujetos a las obligaciones respectivas (Comisión Europea, sin fecha), solo unos pocos de los cuales estarían total (línea continua roja) o parcialmente (línea punteada roja) bajo escrutinio de la CMA conforme a la DMCCA con una designación final:[33]
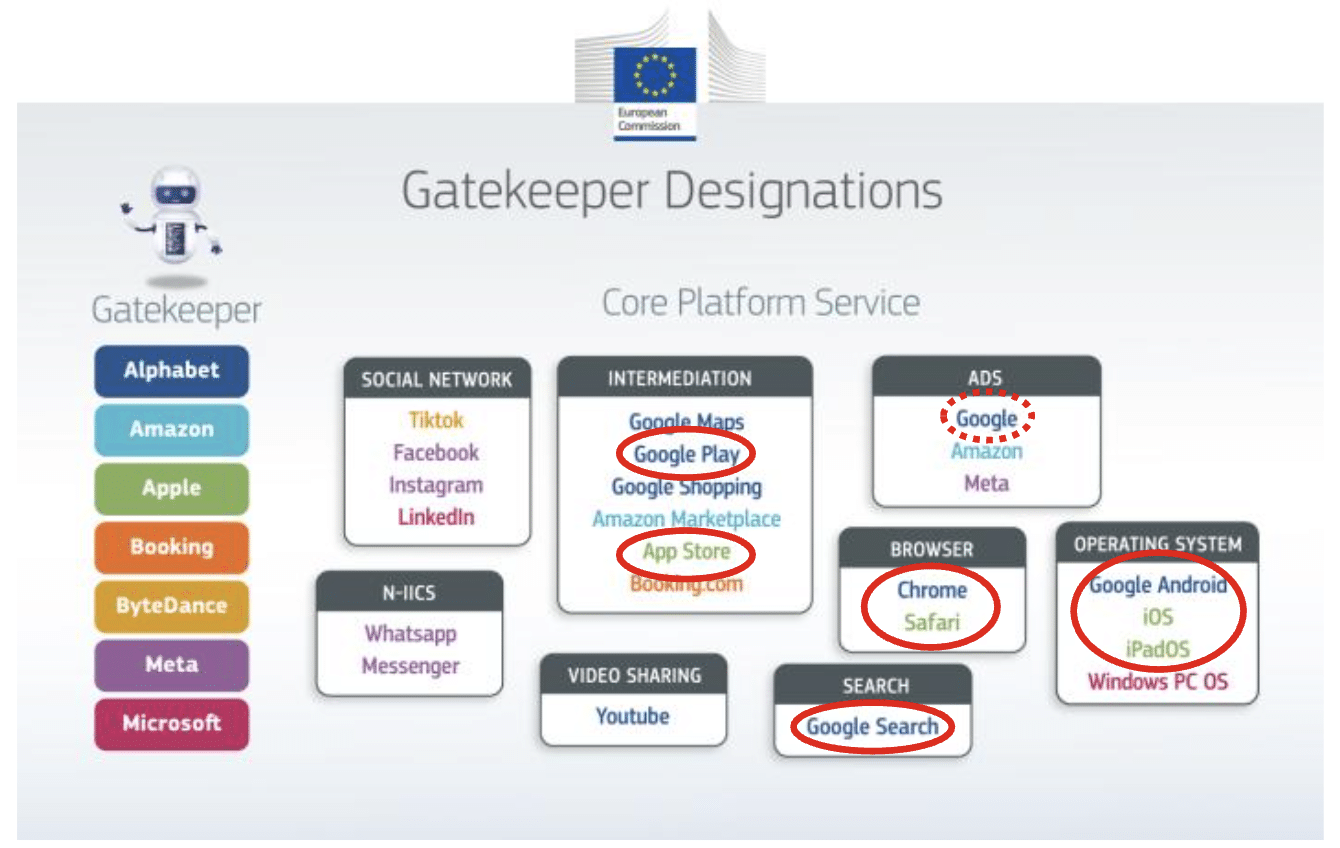
Así, que la DMCCA actuará más lento que la DMA, tanto en designación de empresas como en delimitación de obligaciones[34], es corroborado al menos a nivel de la velocidad con la que las empresas con SMS son designadas.
Las etapas o pasos clave del proceso que culminaron en la designación de Google respecto de los servicios de búsquedas generales y de publicidad en búsquedas se reflejan en la siguiente imagen[35] (CMA, 2025d, p. 20):
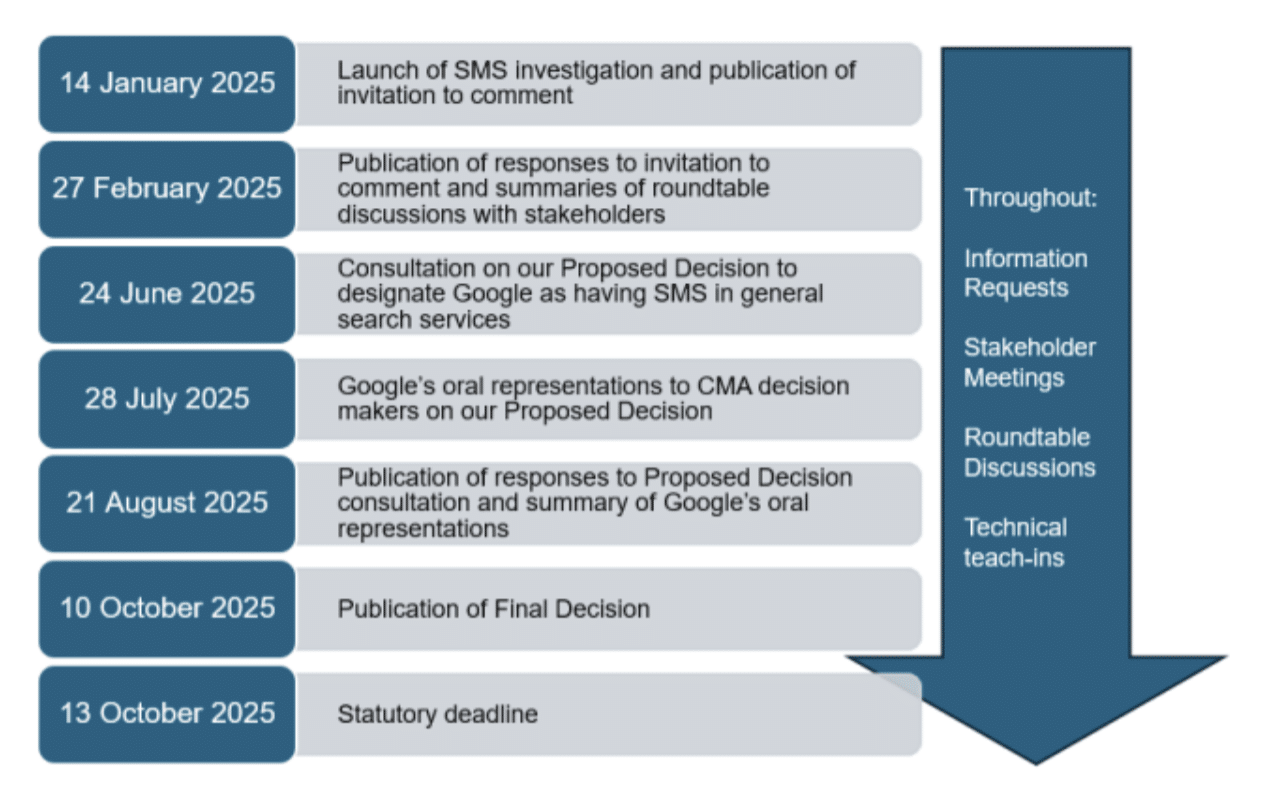
Esto se traduce en múltiples diligencias investigativas para la CMA, incluyendo la recepción de 50 comentarios en febrero de 2025; múltiples interacciones con Google (respuestas a oficios, reuniones en persona, explicaciones de parte de Google, comentarios a la decisión propuesta); la recepción de evidencia cualitativa y cuantitativa de más de 80 participantes del mercado; la realización de dos mesas redondas para stakeholders; haber encargado un estudio de consumidores a una empresa de investigación, y una encuesta a una agencia, esta última para entender la prevalencia del uso de asistencias de inteligencia artificial (“IA”) entre los consumidores; interacciones con expertos y otros reguladores; y la recepción de 34 comentarios ante la decisión propuesta[36].
Esto es una muestra de la carga y labores que conllevará para la CMA la designación de cada empresa con SMS conforme a la DMCCA, bajo un relativamente acotado marco temporal de 9 meses (extensible por otros 3, secciones 14(2) y 104(1) y (8)).
De los criterios para designar a una empresa con SMS señalados en la DMCCA, el que fue analizado en mayor detalle por la CMA fue el poder de mercado sustancial y arraigado de Google. La CMA estimó que dada la posición de Google y la magnitud de las barreras a la entrada y expansión (poder sustancial), “cambios significativos en las dinámicas competitivas serían requeridos para eliminar el poder sustancial de mercado de Google”[37] en los próximos cinco años (poder arraigado), pero que[38]:
En otras palabras, la CMA concluyó que el poder de mercado significativo actual de Google es también arraigado, porque ni los desarrollos regulatorios ni del mercado son suficientes para disipar tal poder en un horizonte temporal de cinco años[40].
La IA no solo es relevante como antecedente fáctico para determinar la procedencia de uno o más requisitos de una regulación digital, sino también por sus múltiples y diversos cruces con el derecho de la competencia y sus variantes ex ante como la DMA y la DMCCA (un levantamiento reciente de estos cruces se encuentra en el análisis de Picht[41]) Estos cruces pueden surgir en distintos niveles de la cadena vertical de la IA reflejada en las siguientes imágenes (para IA generativa)[42]
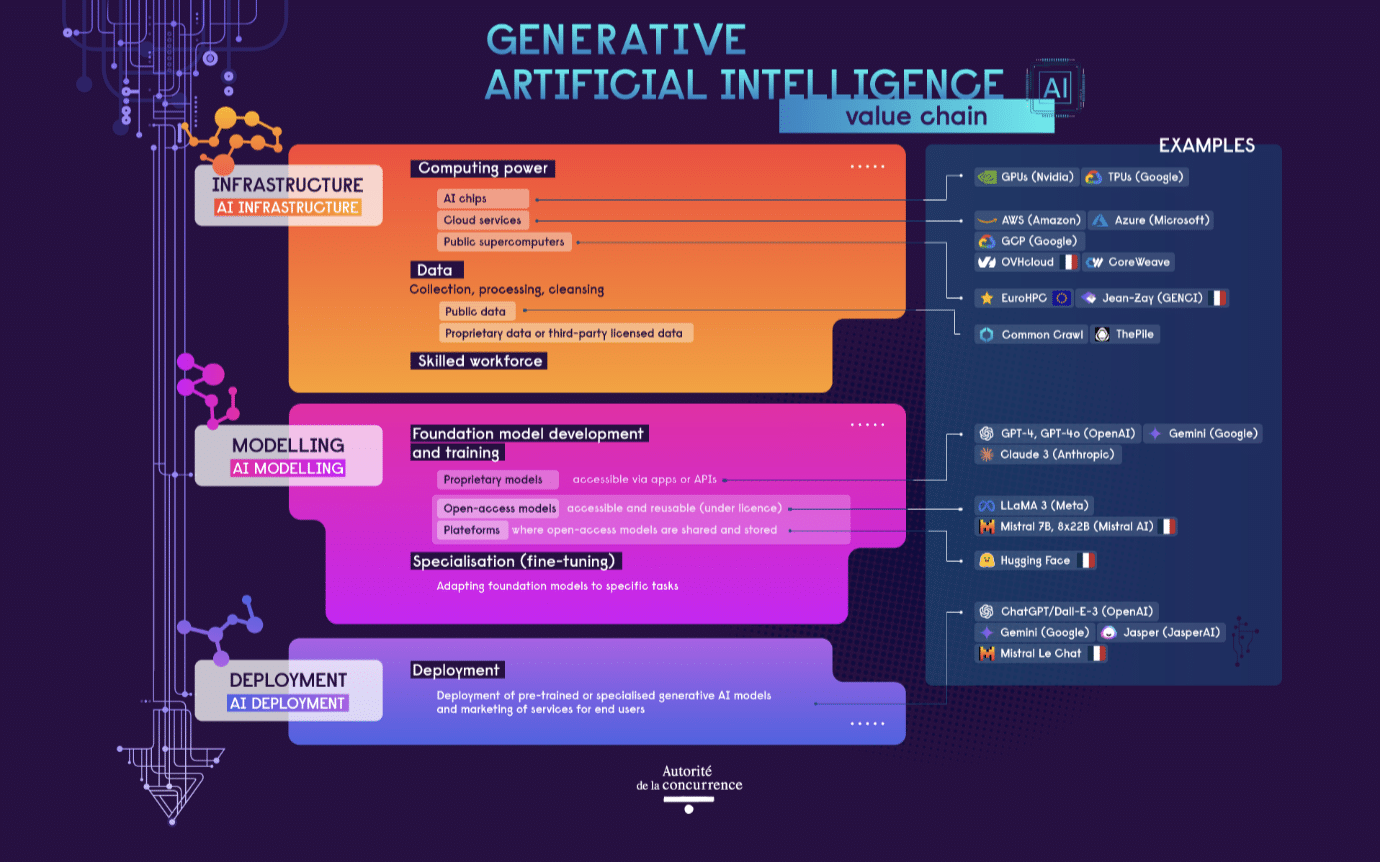
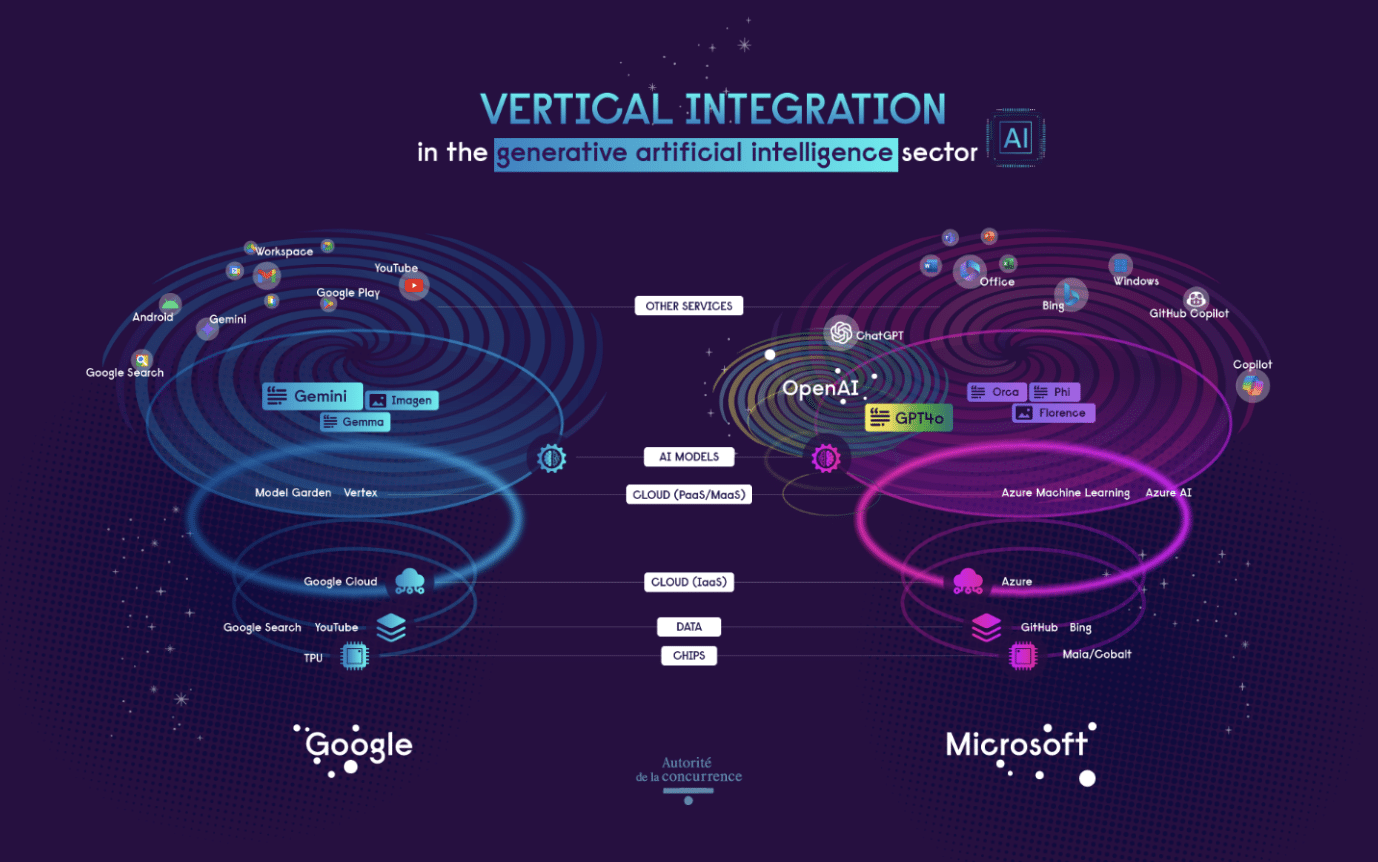
En concreto, la CMA analizó si las funcionalidades de IA de Google son capturados por la DMCCA. Por un lado, determinó que tanto el Modo IA como el Overview IA (líneas naranjas), al igual que Google Discover, Google News, la pestaña de Noticias y el carrusel de Noticias Destacadas, forman parte de su servicio de búsquedas generales[43].
Por otro lado, respecto a Gemini, el asistente de IA independiente, la CMA concluyó que no forma parte del servicio de búsquedas generales: Gemini es un punto de acceso al servicio de búsquedas generales; este último servicio es un insumo para Gemini; y la proporción de usuarios que usan a Gemini de forma similar a un buscador es muy baja[44]. Ello no obsta a que las circunstancias cambien durante el período de designación de Google, siendo obligación de Google autoevaluar continuamente si sus productos caen dentro de la descripción de la actividad digital. Sin embargo, dado lo naciente y dinámico del sector de la IA, la CMA se comprometió a realizar una consulta pública antes de añadir a Gemini a la lista de productos comprendidos en el ámbito de esta actividad digital[45].
A su vez, en abstracto nada impide a la CMA designar a proveedoras de asistentes de IA — o, más ampliamente, de cualquier otro servicio, producto o aplicación basado en IA, sea generativa o no — como empresas con SMS en atención al amplio concepto de “actividad digital” consagrado en la DMCCA[46]. Esto fue reconocido por la CMA al afirmar que la provisión de servicios de asistente de IA en general (no correspondientes a servicios de búsquedas generales) podrían ser objeto de una investigación SMS separada[47].
La amplitud de alternativas bajo la DMCCA contrasta con las opciones disponibles conforme a la DMA. En efecto, en un policy brief publicado por la Comisión Europea se destaca que la DMA puede ser relevante para servicios de IA generativa en dos[48]: si un actor de IA generativa ofrece un servicio básico de plataforma (por ejemplo, si OpenAI desplegara una red social); y si funcionalidades basadas en IA generativa son integradas o incorporadas en servicios básicos de plataforma de guardianes de acceso (como los ya existentes Modo IA y Overview IA de Google[49]). Una tercera manera, no expresamente mencionada por el policy brief, es que el servicio basado en IA tenga características tales que lo hagan suficientemente equiparable a un servicio básico de plataforma ya contemplado en la DMA, tales como asistentes virtuales (art. (2(2)(h)), motores de búsqueda en línea (art. 2(2)(b)) y, en cierta medida, navegadores web (art. 2(2)(g))[50].
Por el contrario, los servicios basados en IA, generativa o no, no están incluidos dentro del listado de servicios básicos de plataforma de la DMA (artículo 2(2)) y, por ende, servicios independientes (standalone) basados en IA generativa no pueden en sí mismos gatillar una designación[51]–[52]. Este escenario ha llevado a que la Comisión Europea, en el contexto de su obligación de evaluar la DMA al 3 de mayo de 2026 (art. 53), incluya en su consulta un cuestionario dedicado a la IA para entender “cómo y si es que la DMA puede apoyar a un sector de IA disputable y justo en la Unión Europea”[53]. En términos generales se pueden distinguir tres posturas respecto a la posibilidad de incluir algún tipo de IA en el listado de la DMA conforme a su artículo 53(3):
Una discusión de este tipo no existe bajo la DMCCA en atención a su conceptualización amplia de “actividades digitales”.
Pese a su designación como empresa con SMS, todavía no se han establecido las obligaciones definitivas a que estará sujeto Google[58]. Para tales efectos, la CMA publicó en junio de 2025 su hoja de ruta respecto a las posibles medidas (tanto CR como PCI) a que estaría sujeto Google respecto de sus servicios de búsquedas generales y publicidad en búsquedas[59]. La CMA categorizó estas obligaciones en cuatro categorías, combinando CR y PCI[60]:
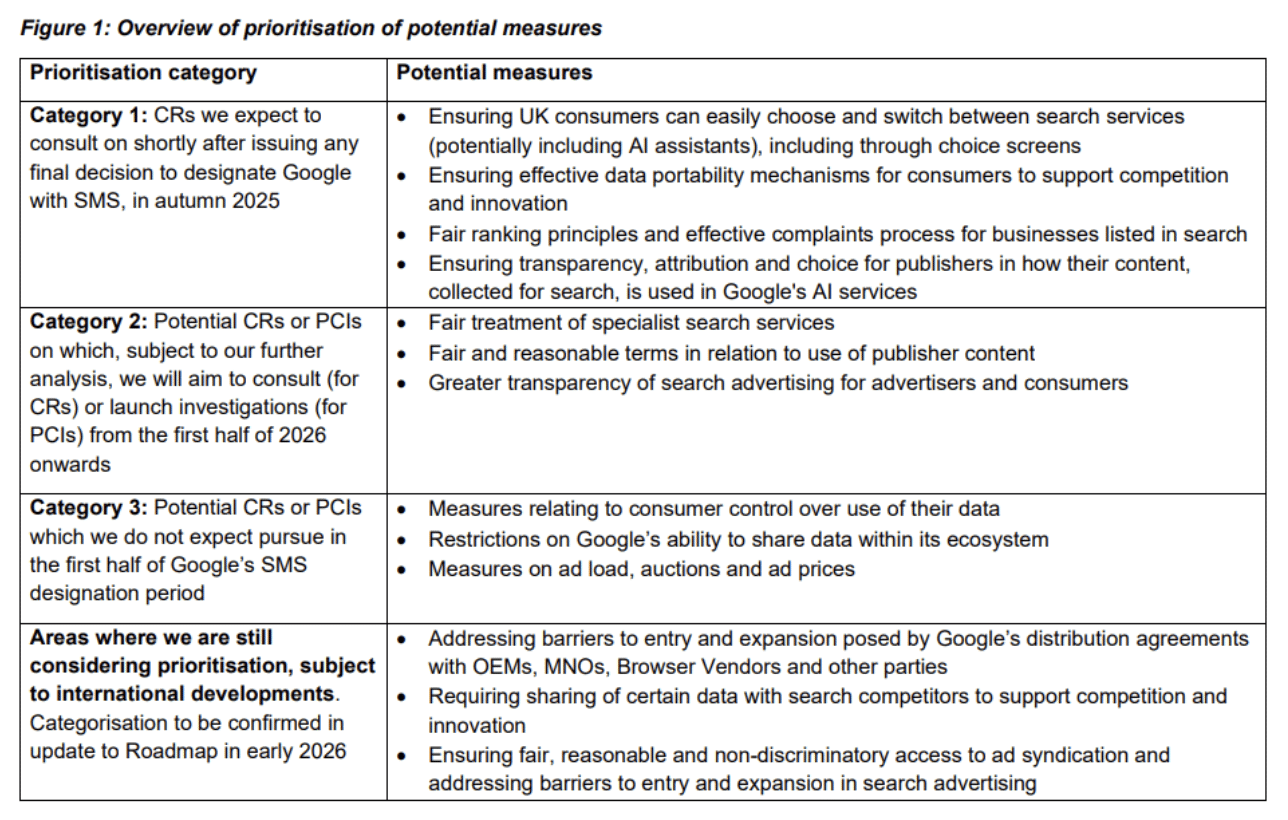
Los CR de la categoría uno fueron puestos en consulta por la CMA en enero de 2026[61].
Las siguientes son algunas notas preliminares sobre este conjunto de potenciales medidas:
Como se puede apreciar, la flexibilidad y discrecionalidad concedida a la CMA en materia de obligaciones a ser impuestas es matizada y contrapesada con mayores requerimientos procedimentales y de participación pública que los exigidos bajo la DMA.
La implementación de la DMCCA en el Reino Unido marca una divergencia regulatoria deliberada con la DMA de la Unión Europea. Mientras la DMA opta por la estandarización y la aplicación amplia y automática, la DMCCA se caracteriza por su flexibilidad, permitiendo a la CMA establecer obligaciones a la medida para cada SMS. Sin embargo, esta ventaja conceptual conlleva desafíos prácticos significativos, principalmente la complejidad de los análisis requeridos y la multiplicidad de trámites procesales, factores que hacen anticipar una aplicación más lenta de las obligaciones en comparación con su contraparte de la Unión Europea.
El plan de acción de la CMA confirma este enfoque metódico y gradual. La autoridad ha priorizado (pocas) investigaciones sobre algunas actividades digitales clave, como los servicios de búsquedas generales y publicidad en búsquedas de Google y las plataformas móviles de Apple y Google. Este avance actividad/empresa por actividad/empresa, si bien permite un análisis profundo, inevitablemente retrasa la imposición de obligaciones a un conjunto más amplio de servicios básicos de plataforma y guardianes de acceso que ya están cubiertos por la DMA.
El proceso de designación de Google como primera empresa con SMS es ilustrativo de la forma y el fondo del nuevo régimen. El procedimiento fue exhaustivo, involucrando múltiples consultas y una carga investigativa considerable para la CMA dentro de un plazo acotado. El análisis de fondo demostró ser complejo, especialmente al evaluar el poder de mercado arraigado de Google y al integrar prospectivamente el rol de la inteligencia artificial como un factor que estimado por la CMA como insuficiente para erosionar la posición dominante de Google en un marco temporal de cinco años. La publicación de una hoja de ruta de posibles medidas, con plazos de implementación que se extienden por varios años, reafirma que las obligaciones de la DMCCA tardarán en aplicarse y, por ende, todavía falta un tiempo antes de que podamos observar sus consecuencias prácticas en los mercados y, de esa forma, evaluar esta estrategia regulatoria.
La experiencia inicial con la DMCCA demuestra un intercambio fundamental: se sacrifica velocidad por precisión. Permite una regulación detallada y adaptada al contexto específico de cada actividad digital. No obstante, resta ver si este enfoque a medida, con sus inherentes demoras procesales y de implementación, será lo suficientemente ágil para corregir eficazmente la dinámica competitiva en mercados digitales que evolucionan a una velocidad vertiginosa. ¿Podrá un régimen como este mantenerse al día con la innovación tecnológica? ¿Está mejor o peor preparado que la DMA para afrontar la continuamente cambiante IA?
Abarca, Nicolás y Carolina Lema. “La DMCCA: su diferencia con la DMA y sus desafíos”. Columna de Opinión CeCo (19 de marzo, 2025). https://centrocompetencia.com/divergencias-en-la-regulacion-digital-de-la-union-europea-y-el-reino-unido-y-desafios-en-la-implementacion-de-la-dmcca/.
Andriychuk, Oleksandr. “Comparing the incomparable: Analysing UK Digital Markets, Competition and Consumers Bill through the prism of the DMA”. Concurrences, N° 3 (2023). https://www.concurrences.com/en/review/issues/no-3-2023/international/uk-analysing-digital-markets-competition-and-consumers-bill-through-the-prism.
Andriychuk, Oleksandr et al. “Consultation on the 2025 Review of the Digital Markets Act (DMA)”. SCiDA Project [Preprint] (2025). https://ssrn.com/abstract=5528062.
Bostoen, Friso y Jan Krämer. “Is the DMA Ready for Agentic AI?”. CERRE Report [Preprint] (2025). https://cerre.eu/wp-content/uploads/2025/07/Is-the-DMA-Ready-for-Agentic-AI_Final.pdf.
Ganesh, A. “Understanding the UK’s Digital Markets, Competition and Consumers Act (DMCCA)”. SCiDA (2025). https://scidaproject.com/uk-digital-markets-competition-and-consumers-bill-dmccb/.
Hoppner, Thomas y S. Uphues. “On the Antitrust Implications of Embedding Generative AI in Core Platform Services”. CPI Antitrust Chronicle, I, N° 8 (2024). https://papers.ssrn.com/abstract=4904876.
Picht, Peter G. “AI Competition Law ’25”. SSRN Electronic Journal [Preprint] (2025). https://doi.org/10.2139/ssrn.5521778.
Ribera Martínez, Ana. “Generative AI in Check: Gatekeeper Power and Policy Under the DMA”. SSRN Electronic Journal [Preprint] (2025). https://doi.org/10.2139/ssrn.5025742.
Van Den Boom, J. et al. “Digital Regulation Synthesis: Comparative Analysis of the DMA, Sec. 19a and the DMCCA”. SSRN Electronic Journal [Preprint] (2025). https://doi.org/10.2139/ssrn.5079869.
Yasar, A.G. et al. “Integration of Generative AI in the Digital Markets Act: Contestability and Fairness from a Cross-Disciplinary Perspective”. LSE Legal Studies Working Paper No. 4/2024 [Preprint] (2024). https://doi.org/10.2139/ssrn.4769439.
Notas al pie:
[1] Declaración de Transparencia y Divulgación. No he recibido financiamiento privado ni público para preparar esta ponencia. Como parte de mi trabajo anterior, representé a Google ante la FNE y el TDLC en casos relativos a servicios de búsquedas, publicidad y otros servicios conexos. En particular, el autor participó de C-505-2024 (Demanda de COPESA S.A contra GOOGLE LLC y ALPHABET, INC.) e investigación 2706-22 FNE, Investigación contra Google y Apple. Sin embargo, las opiniones aquí expresadas son exclusivamente mías y reflejo de mi interés académico, y no representan la postura de Google ni de mi empleador anterior ni actual.
[2] Un excelente resumen de la DMCCA en (Ganesh, 2025).
[3] Una comparación detallada de ambas regulaciones y de la sección 19a de la Gesetz gegen Wettbewerbsbeschränkungen alemana en (Van Den Boom et al., 2025).
[4] N. Abarca y C. Lema, “La DMCCA: su diferencia con la DMA y sus desafíos”, Columna de Opinión CeCo (19 de marzo, 2025), https://centrocompetencia.com/divergencias-en-la-regulacion-digital-de-la-union-europea-y-el-reino-unido-y-desafios-en-la-implementacion-de-la-dmcca/
[5] A. Ganesh, “Understanding the UK’s Digital Markets, Competition and Consumers Act (DMCCA)”, SCiDA (2025), https://scidaproject.com/uk-digital-markets-competition-and-consumers-bill-dmccb/.
[6] O. Andriychuk, “Comparing the incomparable: Analysing UK Digital Markets, Competition and Consumers Bill through the prism of the DMA”, Concurrences, N° 3 (2023), 4-6
[7] Abarca y Lema, “La DMCCA: su diferencia con la DMA y sus desafíos”.
[8] Andriychuk, O. “Comparing the incomparable: Analysing UK Digital Markets, Competition and Consumers Bill through the prism of the DMA”. Concurrences, N° 3 (2023). https://www.concurrences.com/en/review/issues/no-3-2023/international/uk-analysing-digital-markets-competition-and-consumers-bill-through-the-prism.
[9] Abarca y Lema, “La DMCCA: su diferencia con la DMA y sus desafíos”
[10] Competition and Markets Authority (CMA), How the UK’s digital markets competition regime works (2025), https://www.gov.uk/guidance/how-the-uks-digital-markets-competition-regime-works
[11] Andriychuk, “Comparing the incomparable”, 8-9.
[12] Abarca y Lema, “La DMCCA: su diferencia con la DMA y sus desafíos”
[13] Competition and Markets Authority (CMA), CMA194, Digital Markets Competition Regime Guidance (diciembre 2024).
[14] CMA, CMA sets out initial plans as new digital markets competition regime comes into force (enero 2025), https://www.gov.uk/government/news/cma-sets-out-initial-plans-as-new-digital-markets-competition-regime-comes-into-force.
[15] La CMA dispone de una página dedicada a cada caso: Google.
[16] CMA, Final decision – SMS Investigation into Google’s General Search Services (2025), 31 (destacado del original), https://assets.publishing.service.gov.uk/media/68e8b643cf65bd04bad76724/Final_decision_-_strategic_market_status_investigation_into_Google_s_general_search_services.pdf.
[17] CMA, Final decision – SMS Investigation into Google’s General Search Services, 31.
[18] CMA, Final decision – SMS Investigation into Google’s General Search Services, 56
[19] CMA, Final decision – SMS Investigation into Google’s General Search Services, 56.
[20] CMA, Proposed Decision, SMS Investigation into Google’s Mobile Platform, 61.
[21] En el caso de Apple, tanto para iPhones (iOS) como para iPads (iPadOS).
[22] Las páginas de cada caso son: Apple; y Google.
[23] CMA, Proposed Decision, SMS Investigation into Apple’s Mobile Platform, 13.
[24] CMA, Proposed Decision, SMS Investigation into Google’s Mobile Platform, 14.
[25] CMA, Proposed Decision, SMS Investigation into Apple’s Mobile Platform, 25-54
[26] CMA, Proposed Decision, SMS Investigation into Google’s Mobile Platform, 23-41
[27] CMA, Proposed Decision, SMS Investigation into Apple’s Mobile Platform, 25
[28] CMA, Proposed Decision, SMS Investigation into Google’s Mobile Platform, 23
[29] CMA, Cloud Infrastructure Services Final Decision Report (2025), 624, https://assets.publishing.service.gov.uk/media/688b8891fdde2b8f73469544/final_decision_report.pdf
[30] CMA, Cloud Infrastructure Services Final Decision Report, 608-637
[31] Entendidos como “un servicio digital que hace posible la administración bajo demanda y el acceso remoto amplio a un conjunto modulable y elástico de recursos informáticos que se pueden compartir, también cuando dichos recursos están distribuidos entre varias ubicaciones”. Art. 6.30) de la Directiva (UE) 2022/2555 del Parlamento Europeo y del Consejo de 14 de diciembre de 2022 relativa a las medidas destinadas a garantizar un elevado nivel común de ciberseguridad en toda la Unión, por la que se modifican el Reglamento (UE) n.° 910/2014 y la Directiva (UE) 2018/1972 y por la que se deroga la Directiva (UE) 2016/1148 (Directiva SRI 2).
[32] Aunque podría hacerlo, dado que en noviembre de 2025 lanzó investigaciones para evaluar si Amazon y Microsoft debieran ser designados como guardianes de acceso bajo la DMA por sus servicios de nube Amazon Web Services y Microsoft Azure. (Comisión Europea, 2025a).
[33] La imagen proviene de la Comisión Europea; las elipses en algunos guardianes de acceso son un añadido propio.
[34] . Van Den Boom et al., “Digital Regulation Synthesis: Comparative Analysis of the DMA, Sec. 19a and the DMCCA”, SSRN Electronic Journal [Preprint] (2025), 36, https://doi.org/10.2139/ssrn.5079869
[35] CMA, Final decision – SMS Investigation into Google’s General Search Services (2025), 20, https://assets.publishing.service.gov.uk/media/68e8b643cf65bd04bad76724/Final_decision_-_strategic_market_status_investigation_into_Google_s_general_search_services.pdf.
[36] Todo eso sin considerar las gestiones realizadas para establecer las obligaciones aplicables, por ejemplo, la realización de tres mesas redondas con diferentes grupos de stakeholders (CMA, 2025d, p. 21). Esfuerzos
[37] CMA, Final decision – SMS Investigation into Google’s General Search Services, 149.
[38] CMA, Final decision – SMS Investigation into Google’s General Search Services, 149-151.
[39] Análisis similares fueron efectuados en los procesos de las plataformas móviles de Apple (CMA, Final decision – SMS Investigation into Apple’s Mobile Platform) y Google (CMA, Final decision – SMS Investigation into Google’s Mobile Platform), específicamente en relación a la distribución de contenido con base en IA (el primero en las páginas 155-156 y el segundo en las 209-210), navegadores con funcionalidades de, o foco en, IA (páginas 166-168 y 222-225, respectivamente), herramientas de IA como chatbots y agentes (páginas 176-177 y 237-239, respectivamente) y, más generalmente, el impacto de la IA en las plataformas móviles (páginas 192-197 y 255-260, respectivamente).
[40] CMA, Final decision – SMS Investigation into Google’s General Search Services, 67-68.
[41] P.G. Picht, “AI Competition Law ’25”, SSRN Electronic Journal [Preprint] (2025), https://doi.org/10.2139/ssrn.5521778.
[42] Autorité de la concurrence, Generative artificial intelligence: the Autorité issues its opinion on the competitive functioning of the sector (2024), https://www.autoritedelaconcurrence.fr/en/press-release/generative-artificial-intelligence-autorite-issues-its-opinion-competitive.
[43] CMA, Final decision – SMS Investigation into Google’s General Search Services, 32-42
[44] CMA, Final decision – SMS Investigation into Google’s General Search Services, 42-52.
[45] CMA, Final decision – SMS Investigation into Google’s General Search Services, 52-54.
[46] Abarca y Lema, “La DMCCA: su diferencia con la DMA y sus desafíos”
[47] CMA, Final decision – SMS Investigation into Google’s General Search Services, 54
[48] Comisión Europea: Dirección General de Competencia (DG Comp) et al., Competition in generative AI and virtual worlds (Publications Office of the European Union, 2024), 9, https://data.europa.eu/doi/10.2763/679899
[49] Más ejemplos en (Hoppner y Uphues, 2024, pp. 3-4).
[50] Picht, “AI Competition Law ’25”, 41-42
[51] A.G. Yasar et al., “Integration of Generative AI in the Digital Markets Act: Contestability and Fairness from a Cross-Disciplinary Perspective”, LSE Legal Studies Working Paper No. 4/2024 [Preprint] (2024), 5-6, https://doi.org/10.2139/ssrn.4769439
[52] Picht, “AI Competition Law ’25”, 41
[53] Comisión Europea, Consultation on the first review of the Digital Markets Act – Digital Markets Act (DMA) (2025), https://digital-markets-act.ec.europa.eu/consultation-first-review-digital-markets-act_en
[54] O. Andriychuk et al., “Consultation on the 2025 Review of the Digital Markets Act (DMA)”, SCiDA Project [Preprint] (2025), https://ssrn.com/abstract=5528062
[55] Yasar et al., “Integration of Generative AI in the Digital Markets Act”
[56] F. Bostoen y J. Krämer, “Is the DMA Ready for Agentic AI?”, CERRE Report [Preprint] (2025), https://cerre.eu/wp-content/uploads/2025/07/Is-the-DMA-Ready-for-Agentic-AI_Final.pdf
[57] A. Ribera Martínez, “Generative AI in Check: Gatekeeper Power and Policy Under the DMA”, SSRN Electronic Journal [Preprint] (2025), https://doi.org/10.2139/ssrn.5025742
[58] En lo que respecta a las plataformas móviles de Apple y Google, en febrero de 2026 la CMA publicó los compromisos propuestos por ambas empresas SMS para sus servicios de distribución (tiendas) de aplicaciones (CMA, 2026a).
[59] Competition and Markets Authority (CMA), Roadmap of possible measures to improve competition in search (junio 2025), https://assets.publishing.service.gov.uk/media/6859810eeaa6f6419fade671/Roadmap_.pdf.
[60] CMA, Roadmap of possible measures to improve competition in search, 14.
[61] Competition and Markets Authority (CMA), Introduction to the consultation – Google’s general search Services: Proposed Conduct Requirements (enero 2026), https://assets.publishing.service.gov.uk/media/6979d05275d443709655209f/Introduction_to_the_consultation.pdf.
[62] CMA, CMA194, Digital Markets Competition Regime Guidance, párrs. 4.23-4.26.
"El desafío para la Libre Competencia nacional será poder encuadrar -y eventualmente sancionar- este tipo de conductas, existiendo grandes diferencias entre las distintas formas en que las plataformas tratan los Datos Personales y también compatibilizando la nueva normativa que regula la utilización de estos".
El 15 de septiembre de 2025 la Fiscalía Nacional Económica (“FNE” o “Fiscalía”) archivó la primera investigación en Chile que se refiere -en un caso conductual[1]– a la relación entre los Datos Personales y las plataformas digitales, a partir de una denuncia en contra de WhatsApp.
La FNE consideró como teoría del daño la afectación de la calidad del servicio recibido por los usuarios por la vía de exigir a éstos mayores Datos Personales en sus políticas de privacidad obligatorias, lo que equivaldría a una imposición de términos contractuales abusivos por la vía de disminuir la calidad del servicio.
Tanto en doctrina como en jurisprudencia se han expuesto tres dimensiones para analizar la extracción excesiva de Datos Personales por parte de las plataformas digitales como un abuso de posición dominante explotativo: disminución de calidad del servicio, imposición de precios excesivos o imposición de condiciones de contratación abusivas o injustas (OCDE, 2014, pág. 30).
El presente atículo tiene como punto de partida la investigación de la FNE. Luego, se señalan algunas particularidades relativas a la interacción entre las plataformas digitales y los Datos Personales en el contexto de la Libre Competencia. Finalmente, se analizan las tres posibles hipótesis de abuso de posición dominante explotativo relativas a la extracción excesiva de Datos Personales y las consecuencias de su aplicación.
La investigación de la FNE analizó si los cambios en la política de privacidad de WhatsApp el año 2016, tras ser adquirido por Facebook (Meta) el 2014 (“Nuevas Políticas de Privacidad”) podrían haber impedido, restringido o entorpecido la Libre Competencia o tendido a producir dichos efectos en los mercados en que ambas compañías participan.
La FNE analizó una posible hipótesis de imposición de términos contractuales abusivos mediante la extracción excesiva de datos de los usuarios de WhatsApp, como condición para acceder al servicio gratuito de mensajería Over The Top (“OTT”). En esa línea, las Nuevas Políticas de Privacidad podrían afectar la calidad del servicio prestado por Whatsapp a sus clientes -personas naturales y empresas- y, por ende, infringir el art. 3 inciso primero y segundo letra b) del Decreto Ley N° 211 (“DL 211”).
La Fiscalía identificó dos segmentos en los que participa WhatsApp.
Primero, se refirió al servicio de mensajería instantánea a través de aplicaciones móviles entre personas en el territorio nacional, respecto del cual la FNE concluyó que, aun cuando WhatsApp tendría una posición de dominio en el mercado relevante, las Nuevas Políticas de Privacidad no habrían implicado un aumento en la cantidad de datos extraídos de los usuarios y tampoco su capacidad para compartir esos datos con Meta, debido al cifrado extremo a extremo de los mensajes. De esta manera, no se habría afectado la política de privacidad y, por ende, la calidad del servicio que se presta a los usuarios.
Segundo, se refirió a los servicios entre empresas y personas naturales, donde ocurrió la situación inversa. Se comprobó que las Nuevas Políticas de Privacidad sí podrían menoscabar la calidad del servicio prestado por WhatsApp a las empresas, ya que permitirían compartir la información recibida por su nube API (interfaz utilizado por las empresas) con Meta. Más aún, estos datos serían utilizados para entrenar su sistema de inteligencia artificial. Sin embargo, la FNE concluyó que WhatsApp no contaba con posición de dominio en ese segmento.
La FNE menciona algunos elementos relevantes en la interacción de datos y las plataformas digitales, que se señalan a continuación (FNE, 2025).
La doctrina ha desarrollado el concepto de la existencia de “monopolios de datos”. Ellos no ejercerían su poder de mercado aumentando los precios a los consumidores, sino que a través de: (i) la disminución en la protección de los datos; (ii) la disminución en la innovación; y, (iii) dilemas políticos, morales y sociales (Stucke, 2018, pág. 279).
Como se mencionó previamente, en la doctrina y jurisprudencia se han desarrollado tres posibles infracciones a la Libre Competencia en relación con la utilización de Datos Personales a cambio de la utilización del servicio que presta la plataforma digital.
La FNE señaló que la privacidad de los Datos Personales puede considerarse un parámetro de competencia no basado en precios y su degradación, como una disminución en la calidad del servicio ofrecido (FNE, 2025, párr. 48). Lo anterior, en línea con la teoría del daño analizada por la autoridad de competencia alemana en la investigación por abuso de posición dominante en contra de Meta (Facebook)[2].
Cabe mencionar que la FNE agrega que esta disminución en la calidad del servicio podría ser consecuencia de la “imposición de términos contractuales abusivos mediante la extracción excesiva de datos de los usuarios de WhatsApp, como condición para acceder al servicio gratuito de mensajería instantánea OTT” (FNE, 2025, párr. 53). En todo caso, para efectos de este trabajo, ambas hipótesis de la FNE se desarrollarán como dos ilícitos en acápites distintos.
La FNE utiliza un estándar de análisis de operaciones de concentración, dentro del contexto de la afectación de la calidad como uno de los efectos unilaterales que pueden surgir de ellas. Así, para efectos de las plataformas digitales, la FNE señala expresamente que si la operación de concentración analizada “[permite a las partes] obtener poder de mercado, y ello posibilita la obtención de una cantidad aún mayor de información mediante la disposición de políticas de privacidad más invasivas, podría existir un efecto de retroalimentación a partir del cual la plataforma digital que obtiene una determinada ventaja podría tender a fortalecer progresivamente su posición en el mercado” (FNE, 2022, párr. 117).
En el caso particular, según la FNE deben configurarse los siguientes requisitos: (i) la existencia de una posición de dominio en el mercado relevante afectado; (ii) la presencia de una disposición en las políticas de privacidad que condicione el acceso a los servicios de la plataforma a la recolección y tratamiento excesivo de los datos de los usuarios; y, (iii) la degradación en los estándares de privacidad del usuario (FNE, 2025, párr. 54).
El segundo requisito se refiere a la obligatoriedad por parte de los usuarios de tener que aceptar las condiciones de privacidad para utilizar el servicio. Ello constituiría parte del elemento conductual, ya que se debe comprobar que existe un abuso, es decir, que la plataforma “obliga” a los usuarios a aceptar las condiciones de privacidad, aún cuando sean muy gravosas para éstos.
La FNE utiliza un criterio principalmente cuantitativo para definir si un cambio en las condiciones contractuales de privacidad se torna excesivo, en cuanto descarta la conducta al no existir un aumento en la cantidad de información extraída al usuario (FNE, 2025, párr. 62). Sin embargo, no se refiere a la posibilidad de su medición cualitativa (aspecto que será abordado en la conducta de precios excesivos).
Por otro lado, en el mismo apartado, la Fiscalía establece un estándar alto para efectos de que se configure la conducta, entendiendo que se debe modificar “sustantivamente” los términos de una política de privacidad. Alegar que una empresa requiere un sinnúmero de Datos Personales a sus usuarios no sería suficiente para configurar una conducta anticompetitiva, si estos mismos no son sustantivos.
Otro elemento relevante se refiere a la valoración de la privacidad que tienen los clientes-empresa de WhatsApp. Para estos efectos, la FNE decidió utilizar un estándar objetivo, que se refiere a si las personas están dispuestas a desembolsar un costo monetario para proteger esos Datos Personales. Lo anterior podría ser un criterio a través del cual se confirma que ciertos Datos Personales son “sustantivos” o relevantes.
Para finalizar, cabe señalar que, hasta este momento, El TDLC no se ha referido a casos de abusos explotativos de posición dominante que hayan tenido como efecto una disminución en la calidad de un producto o de un servicio.
En Chile, ha existido discusión en la doctrina y jurisprudencia respecto de su configuración como un abuso de posición dominante explotativo.
Al respecto, el TDLC ha mencionado que “el mero hecho de que una empresa cobre precios excesivos sin que medie conducta abusiva alguna de su parte no constituye un caso de explotación abusiva de su posición dominante” (Tribunal de Defensa de la Libre Competencia, 2010, c. Trigésimo).
En unos inicios, para el TDLC, lo esencial sería determinar si la causa que permite a una empresa cobrar estos precios consiste en la existencia de hechos, actos o convenciones contrarios a la libre competencia (Tribunal de Defensa de la Libre Competencia, 2010, c. Trigésimo segundo).
Al respecto, debía realizarse un análisis estructural, que consistía “en determinar el mercado relevante y analizar su estructura, con la doble finalidad de determinar si se está en presencia de una firma dominante cuya posición no sea resultado de inversiones pasadas o innovación, sino de otras fuentes, como derechos especiales o exclusivos; y si existen barreras de entrada altas y de naturaleza no transitoria que protejan el mercado” (Tribunal de Defensa de la Libre Competencia, 2014, c. Decimosexto).
Sobre el análisis conductual del ilícito, el TDLC señalaba que se debía examinar si los precios cobrados por la firma dominante son “extremadamente excesivos” (Tribunal de Defensa de la Libre Competencia, 2014, c. Decimoctavo), para lo cual se mencionaban algunos benchmarks como costos, precios y utilidades de la firma dominante.
Posteriormente, jurisprudencia más reciente asentó los siguientes elementos para el análisis de esta conducta(i) no sería adecuado fijar umbrales determinados, sino que se debe analizar la prueba en cada caso en concreto; y, (ii) se deben analizar aspectos adicionales al precio cobrado como el contexto en que se ejecuta la conducta, acciones que permitieran cobrar esos precios excesivos, entre otros (Tribunal de Defensa de la Libre Competencia, 2025, c. Centésimo septuagésimo primero).
Adicionalmente, el TDLC hace hincapié en la necesidad de examinar posibles justificaciones que permitan descartar que el cobro en cuestión es abusivo, las que pueden ser. (i) vinculadas al origen de la posición de dominio; (ii) vinculada a la excesividad indubitada de la etapa anterior; y, (iii) cualquier otra justificación (Tribunal de Defensa de la Libre Competencia, 2025, párr. Centésimo septuagésimo segundo).
En su jurisprudencia más reciente el TDLC insiste que, para la configuración de este ilícito, es fundamental determinar la existencia de barreras a la entrada significativas, que permitan a una firma dominante cobrar precios excesivos sin ser disciplinada por otros competidores actuales o potenciales, por lo que ellas deben ser “infranqueables y no transitorias” (Tribunal de Defensa de la Libre Competencia, 2025, c. Centésimo septuagésimo tercero).
A continuación, se desarrolla en detalle si las etapas recién mencionadas podrían ser aplicables en Chile a un caso de requerimiento excesivo de datos por parte de las plataformas digitales y eventuales consecuencias de ello.
Respecto del análisis estructural del mercado, sí sería posible determinar la dominancia de una plataforma en el mercado, por ejemplo, en base tanto a encuestas como a la cifra de usuarios activos mensuales reportadas en el territorio nacional, tal como lo señala FNE respecto del Caso Whatsapp.
Sobre las barreras a la entrada, podría entenderse que los efectos de red son los más relevantes para efectos de las plataformas digitales. En esa línea, ellos son generalmente permanentes y altos en estos mercados digitales ya que los clientes no tendrían la posibilidad real de cambiarse a otra plataforma. Por ejemplo, las personas no dejarían de utilizar WhatsApp por el hecho de queeste último les exigiera la entrega de más Datos ¨Personales, por cuanto ya es tal su masividad y utilización, que las personas se encuentran de cierto modo “obligadas” a participar de su red.
Respecto del análisis conductual, según el estándar más antiguo del TDLC debiese configurarse, por un lado, un abuso, y por otro, un precio excesivo.
El hecho de que el TDLC se refiera a la necesidad de un abuso podría tener como consecuencia que el estándar sea bastante alto, considerando que en el caso de la política de privacidad de las plataformas digitales no serían actos o conductas ilegales que permitan imponer tales precios excesivos. En ese sentido, podría ser innecesaria la calificación de abuso, entendiendo que tal requisito estaría subsumido dentro del segundo, referente a la prueba de que el precio es excesivo. Por otro lado, podría entenderse que hay abuso en aquellos casos en que se transgrede la normativa sectorial de protección de Datos Personales.
Sin embargo, debido a que la jurisprudencia más reciente ha mencionado que “los precios excesivos son sancionables en esta sede como una conducta independiente, sin la necesidad de que medie o sea consecuencia de otra conducta abusiva principal” (Tribunal de Defensa de la Libre Competencia, 2014, c. Centésimo sexuagésimo tercero), sería más relevante centrarse en cómo se configuraría la existencia de un precio excesivo.
Cabe referirse al estándar de precios excesivos o extremadamente excesivos. Para efectos del estándar de precios excesivos, es útil la aplicación de los criterios europeos para precios excesivos a las plataformas digitales. Al respecto, en esta jurisdicción es ya tradicional referirse al test establecido en United Brands, el cual tiene dos partes.
El primer criterio europeo (excesiveness) consiste en una comparación precio-costo, para entender si el margen de utilidad de la empresa es excesivo (TJUE, 1978, párr 251). Puede considerarse que el precio sería la totalidad de Datos Personales reunidos por la plataforma digital y el costo sería aquello que el usuario recibe en retorno (Robinson, Kizawa y Ronchi, 2021).
Existen algunas complicaciones prácticas al respecto. En primer lugar, determinar la cantidad del precio, es decir, cuantificar los Datos Personales. Una alternativa es analizarlos de manera cuantitativa, es decir, considerar que todos ellos “valen” lo mismo y contar cada uno de ellos como uno. Sin embargo, la valorización de cada uno de ellos puede ser distinta, algunos datos personales pueden “valer” más que otros. Por ejemplo, comparar el valor del nombre y apellido de las personas con la entrega de información como el rol único tributario o el domicilio. La concreción de este requisito sería discrecional, por cuanto el valor de los Datos Personales dependería del recolector de los datos y del dueño de estos (Robinson, Kizawa y Ronchi, 2021).
El segundo criterio europeo (fairness) consiste en comparar si el precio es injusto en sí mismo o en comparación con los precios de otros competidores en un mismo espacio geográfico o en su evolución a través del tiempo (Comisión Europea, 2005, párr. 71-6).
También se han mencionado algunas complicaciones relativas a este aspecto, por cuanto en mercados de dos lados, los competidores de un lado no son necesariamente los mismos competidores que en el otro. Además, la política de datos de una plataforma digital puede ser más o menos estándar entre los competidores, lo que no implica que la misma no sea excesiva (Robinson, Kizawa y Ronchi, 2021).
Finalmente, es complejo el análisis de la tercera etapa relativa a las justificaciones de la conducta, ya que podría ser una defensa plausible señalar que la dominancia de la plataforma digital es consecuencia de la innovación de la plataforma en el mercado digital y sus inversiones pasadas.
En Chile, el TDLC no se ha referido a la imposición de condiciones contractuales injustas como conducta general, sino que ha analizado algunas conductas en particular, , como pueden serlo los precios excesivos y las ventas atadas. Sin embargo, en una consulta presentada por locatarios de malls, el TDLC se refirió a otras condiciones de contratación, como la determinación de tarifas de arrendamiento (TDLC, 2024, párr. 71-126). Al respecto, señala algunos criterios para considerar si las condiciones de contratación son o no abusivas: (i) justificación de la cláusula (TDLC, 2024, párr. 128); (ii) razonabilidad económica que explica una condición contractual (TDLC, 2024, párr. 156); y, (iii) transparencia y claridad en las condiciones señaladas en el contrato (TDLC, 2024, párr. 122).
En particular respecto de las políticas de privacidad de las plataformas digitales, en Europa se ha mencionado que se configuran cuando se imponen “obligaciones que no son absolutamente necesarias para la consecución del objetivo [del acuerdo] y que, por lo tanto, vulneran injustamente la libertad de un miembro para ejercer sus derechos” (TJUE, 1974, párr. 15). Lo anterior se ha concretado en un doble análisis: (i) indispensabilidad, es decir, si tales condiciones son necesarias; y, (ii) equidad, respecto de cuánto limitan la libertad individual del autor de los derechos de disponer de los mismos (TJUE, 1974, párr. 15). Por último, también se ha mencionado que las condiciones comerciales son injustas si incumplen el principio de proporcionalidad (Comisión Europea, 2001, párr. 112) (Tribunal General, 2007) (Tribunal de Justicia de la Unión Europea, 2009)
En Chile, la reciente publicación de la Ley 21.719[3] que regula los Datos Personales puede limitar la existencia de este tipo de abusos y podría ser una instancia que los resuelva sin entrar en el ámbito de la Libre Competencia. En este sentido, al regularse qué datos y el uso que se le dará a los mismos, es más difícil para una autoridad de competencia sostener que se está abusando cuando se está en cumplimiento de la ley. Además, los eventuales abusos podrían evitarse gracias a los principios de la ley ya mencionada, como el Principio de Proporcionalidad (Ley N° 21.719, artículo 3, letra c), y sancionar sus contravenciones bajo los mecanismos dispuestos en la misma.
El Caso WhatsApp abre la puerta al análisis conductual de los efectos de la extracción de Datos Personales de las plataformas digitales en materia de Libre Competencia. Si bien la FNE analiza principalmente la disminución de calidad a través de la imposición de condiciones contractuales abusivas, la postura no está exenta de dificultades para acreditar infracciones en el futuro.
En este sentido, la FNE utiliza un estándar cuantitativo de los datos que eleva la exigencia para acreditar la conducta y no toma necesariamente en consideración otros elementos particulares de las plataformas.
Por otro lado, la doctrina también ha analizado otras conductas anticompetitivas que se pueden configurar respecto a los Datos Personales como precios excesivos, lo que considerando la jurisprudencia nacional, sería un caso con un estándar alto y con dificultades para encontrar el benchmark adecuado.
Eventualmente podría tratarse como un caso de imposición de condiciones contractuales injustas, abusivas o desleales. Sin embargo, tal infracción sería recogida por la nueva normativa sectorial de Datos Personales.
El desafío para la Libre Competencia nacional será poder encuadrar -y eventualmente sancionar- este tipo de conductas, existiendo grandes diferencias entre las distintas formas en que las plataformas tratan los Datos Personales y también compatibilizando la nueva normativa que regula la utilización de estos.
BIBLIOGRAFÍA
Chile. (2023). Ley N° 21.719, que modifica el Código de Procedimiento Civil, artículo 3(c), publicada el 19 de mayo de 2023. Diario Oficial. Disponible en: https://www.bcn.cl/leychile/navegar?idNorma=1234567 [Accedido el 12 de octubre de 2025].
Comisión Europea (2001) Decisión sobre Duales System Deutschland (DSD) (Caso COMP/34.493), Diario Oficial L166/1, 20 de abril. Disponible en: [URL si aplica] (Consultado: fecha).
Comisión Europea. (2005). Caso COMP/D3/38469, Complaint relating to charges levied by AIA SA and the Olympic Fuel Company SA, Decisión de 2 de mayo de 2005.
Fiscalía Nacional Económica (2023) Guía de operaciones de concentración horizontal, [en línea] Disponible en: https://www.fne.gob.cl/guia-concentracion-horizontal [Accedido el 12 de octubre de 2025].
FNE. (2025). Informe de archivo de la investigación en contra de Facebook y WhatApp por eventuales conductas anticompetitivas. Rol N° 2660-21 FNE. Fiscalía Nacional Económica. Disponible en: https://www.fne.gob.cl/wp-content/uploads/2025/09/inpu_009_2025-Rol-2660-21-WA.pdf [Accedido el 12 de octubre de 2025].
OCDE. (2024). The Intersection between competition and data privacy. OECD Roundtables on Competition Policy Papers. Disponible en: https://www.oecd.org/en/publications/the-intersection-between-competition-and-data-privacy_0dd065a3-en.html. [Accedido el 12 de octubre de 2025].
Robinson, L., K. Kizawa y E. Ronchi. (2021). Interoperability of privacy and data protection frameworks. OECD Going Digital Toolkit Notes, No. 21. Disponible en: http://goingdigital.oecd.org/data/notes/No21_ToolkitNote_PrivacyDataInteroperability.pdf [Accedido el 12 de octubre de 2025].
Stucke, Maurice E. (2018) Should we be concerned about data-opolies? Georgetown Law Technology Review. Disponible en: *GLTR 2.2 MASTER PDF.PDF
Tribunal de Defensa de la Libre Competencia (2010) Sentencia 93/2010 (6 de enero de 2010). Santiago: Tribunal de Defensa de la Libre Competencia.
Tribunal de Defensa de la Libre Competencia (2014) Sentencia 140/2014 (4 de noviembre de 2014). Santiago: Tribunal de Defensa de la Libre Competencia.
Tribunal de Defensa de la Libre Competencia. (2024). Resolución N° 80/2024: Consulta de la Asociación Gremial del Retail Comercial A.G. sobre contratos de arriendo con operadores de centros comerciales y los efectos de la integración vertical, rol NC‑478‑20, 8 de febrero de 2024. Disponible en: https://www.tdlc.cl/sentencias/resolucion-n-80-2024-consulta-de-la-asociacion-gremial-del-retail-comercial-a‑g-sobre-contratos-de-arriendo-de-locales-con-operadores-de-centros-comerciales-y-los-efectos-de-la-integracion-ve/ [Accedido el 12 de octubre de 2025].
Tribunal de Defensa de la Libre Competencia (2025) Sentencia 204/2025 (12 de junio de 2025). Santiago: Tribunal de Defensa de la Libre Competencia.
Tribunal de Justicia de la Unión Europea. (1974). BRT v SABAM, Caso 127/73, 27 de marzo de 1974, ECLI:EU:C:1974:25.
Tribunal de Justicia de la Unión Europea. (1978). United Brands Company v. Commission, Caso 27/76, 14 de febrero de 1978, ECLI:EU:C:1978:22.
Tribunal General (2007) Caso T-151/01 Duales System Deutschland, EU:T:2007:154.
Tribunal de Justicia de la Unión Europea (2009) Caso C-385/07 P Duales System Deutschland, EU:C:2009:456.
[1] La primera vez que la FNE se pronunció respecto de la relación entre datos personales y competencia fue en el análisis de la operación de concentración entre Uber y Cornershop (2020).
[2] Este enfoque fue el utilizado por el Bundeskartellamt en la decisión contra Meta de 2019.
[3]Que entra en vigencia el 1 de diciembre de 2026.
Regístrate de forma gratuita para seguir leyendo este contenido
Contenido exclusivo para los usuarios registrados de CeCo