Newsletter
Suscríbete a nuestro Newsletter y entérate de las últimas novedades.
https://centrocompetencia.com/wp-content/themes/Ceco

El mercado de pagos digitales cuenta con nuevos participantes. El 11 de setiembre de este año, la Superintendencia de Banca, Seguros y AFP (SBS) autorizó el funcionamiento de BiPay Empresa Emisora de Dinero Electrónico S.A., esta es la quinta empresa emisora de dinero electrónico que ofrecerá servicios de pagos y transferencias mediante una billetera digital (Gestión, 2026).
En paralelo, el Banco Central de Reserva del Perú (BCRP) está desarrollando las Transferencias Automáticas de Pagos Peruanos (Tapp) en el marco de la implementación de la Fase 4 de la estrategia de interoperabilidad de los pagos digitales, con el fin de introducir nuevos participantes al ecosistema.
BiPay forma parte de Viettel Group, conglomerado internacional de telecomunicaciones, industria y tecnología con presencia en diversos países de Asia, África y América Latina. En el Perú, el grupo participa a través de Viettel Perú S.A.C., operador de telecomunicaciones que presta servicios bajo la marca comercial Bitel (SBS,2026). Actualmente, además de BiPay, operan en el país cuatro empresas emisoras de dinero electrónico: Peruana Soluciones, Tarjetas Peruanas Prepago (TPP), Servitebca y Gmoney.
De acuerdo con Bitel, uno de los principales objetivos de BiPay es contribuir a ampliar el acceso a servicios financieros digitales, especialmente entre segmentos de la población que cuentan con un acceso limitado al sistema financiero formal.
BiPay ofrece el servicio de billetera digital; opera en moneda nacional asociado a un número de celular y a un número de documento de identificación (DNI, CE, PTP y RUC). Solo permite realizar operaciones en el territorio nacional. Por lo tanto, BiPay es un distribuidor piloto del dinero digital emitido por el BCRP. El dinero digital constituye un pasivo para el BCRP, pues se mantiene en sus cuentas y no genera intereses. El objetivo de los pilotos es evaluar el impacto del modelo planteado en el acceso a pagos digitales, principalmente en zonas con bajo nivel de bancarización.
BiPay ingresa a un mercado competitivo en el que ya operan billeteras digitales con posiciones importantes como Yape y Plin (El Comercio, 2026). Las billeteras provistas por entidades del sistema financiero han tenido un importante crecimiento a partir de la pandemia, debido a la necesidad de realizar transacciones sin manipular efectivo, dada la propagación del COVID-19. En particular, el número de usuarios de Yape alcanzó los 12 millones de usuarios a fines de 2022; Plin, los 8 millones, en agosto de 2022 (Indecopi, 2023, p.10).
Yape es una billetera digital lanzada por el Banco de Crédito del Perú (BCP) en 2017. Inicialmente, esta herramienta estaba disponible exclusivamente para clientes del BCP. A la fecha, Yape ofrece un conjunto de servicios adicionales que incluye microcréditos, promociones y descuentos en comercios seleccionados, compra y venta de moneda extranjera, pagos de servicios y recepción de remesas internacionales (BCRP, 2025, p.12).
Por su parte, Plin inició operaciones a principios de 2020, presentando características similares a Yape, como la posibilidad de realizar pagos mediante números de celular o escanear códigos QR. Sin embargo, a diferencia de Yape, Plin es una funcionalidad integrada dentro de las aplicaciones de banca móvil de sus diez entidades participantes, entre las que destacan BBVA, Interbank y Scotiabank (BCRP, 2025, p.13).
Resulta importante considerar que las billeteras digitales asociadas a bancos surgieron como soluciones de pago digitales que complementan los servicios financieros que prestan a sus usuarios, registrando una rápida adopción por parte de sus clientes preexistentes, lo que evidenciaría la presencia de externalidades positivas de red en su uso (Indecopi, 2023, p.10).
A diferencia de Yape y Plin, cuyo crecimiento estuvo inicialmente vinculado a las bases de clientes de las entidades financieras, BiPay parte de una infraestructura distinta: la red de telecomunicaciones de Bitel. De acuerdo con el diario Gestión, en julio de este año Bitel tenía una participación 24.01%, siendo así uno de los competidores de Movistar, Claro y Entel; no obstante, es la primera empresa de telecomunicaciones que ingresa al mercado de pagos digitales, tras haber firmado el acuerdo del piloto con el BCRP.
El número de usuarios finales de BiPay creció de 805,000 a 2.5 millones entre el 15 de octubre de 2024 y abril de 2025 (un incremento del 215%). En las ocho regiones con los niveles más bajos de inclusión financiera, el número de usuarios creció de 203,000 a 666,000 (un aumento del 229%) en el mismo período. Además, el valor promedio por transferencia entre personas (P2P) ha ido disminuyendo desde inicios de 2025, alineándose más con los montos típicos de transacciones en efectivo (BCRP, 2025, p.14).
Indecopi, en 2023, a través de su Estudio de mercado del sector Fintech en el Perú identificó que las principales billeteras digitales operaban en redes separadas, lo que podía generar costos para los participantes que buscaban conectarse con distintos esquemas. Además, las billeteras vinculadas a entidades bancarias como Yape y Plin podían beneficiarse de la base de clientes preexistente de dichas instituciones.
Desde el año 2022, el BCRP viene impulsando la estrategia de interoperabilidad de los pagos minoristas, de forma progresiva y mediante fases, con el objetivo de que los usuarios puedan realizar pagos digitales sin que el ordenante (quien envía los fondos) y el beneficiario (quien recibe los fondos) de una transacción se encuentren en la misma entidad financiera o utilicen la misma billetera digital. Este proceso ha permitido la interoperabilidad progresiva de billeteras digitales, aplicaciones bancarias, códigos QR y cuentas de dinero electrónico.
De acuerdo con el BCRP, las fases de la estrategia de interoperabilidad de las billeteras digitales son:
Fase 1: Interoperabilidad entre las principales billeteras digitales (Yape y Plin), desde marzo de 2023.
Fase 2: Integración de transferencias inmediatas (previo enmascaramiento con alias de los códigos de cuenta interbancario) y pagos con códigos QR, desde septiembre de 2023.
Fase 3: Interoperabilidad de las cuentas de dinero electrónico con las cuentas de dinero bancario para facilitar la adopción del dinero electrónico como instrumento de inclusión financiera. Esto implicaba la conexión de billeteras digitales no bancarias a la CCE.
Fase 4: Inclusión de nuevos participantes como fintechs, prevista para 2025 a través de un modelo de Iniciación de Pagos (terceros iniciando pagos de forma segura con el consentimiento del consumidor).
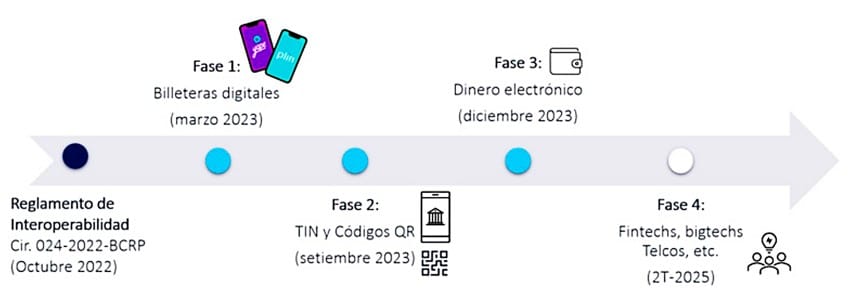
[Fuente: BCRP, 2025]
Como parte de la fase 4, el BCRP viene implementando Tapp, una plataforma de pagos minoristas inspirada en la plataforma UPI de India. Según el BCRP, la implementación de Tapp busca fortalecer y modernizar el sistema nacional de pagos del país, promoviendo la interoperabilidad y el uso de pagos digitales en lugar de efectivo en más actividades cotidianas. Su objetivo es masificar el uso de los pagos digitales.
Aunque el uso de pagos digitales ha crecido, todavía existen más oportunidades: Tapp busca dinamizar, acelerar e impulsar la masificación de los pagos digitales en el Perú a través de nuevos casos de uso, acceso de nuevos actores y modelos de pagos, así como de innovación continua. Además, la iniciación de pagos sentará las bases del Open Payments y la especialización de los roles, etc.
Tapp es la infraestructura pública digital que habilita la iniciación de pagos directos desde una cuenta, sin necesidad de entrar a la aplicación de su banco. Es una plataforma interoperable que permite pagar y cobrar de forma inmediata a personas y comercios, desde las diversas cuentas (bancos, cajas, financieras, EEDEs), a través de la o las billeteras de su preferencia.
Tapp no es una billetera ni una aplicación para usuarios finales provista por el BCRP. Es una infraestructura común que facilita la conexión entre participantes, promueve estándares compartidos y permite desarrollar nuevas experiencias de pago de manera segura, interoperable y escalable. Por ello, podrán usarla las entidades financieras, las Fintech y Bigtech, incluyendo las billeteras como Yape y Plin que existen en el mercado. Tapp ofrecerá nuevas funcionalidades al ecosistema de pagos.
De acuerdo con el BCRP (2025), la interoperabilidad ha generado una mayor competencia en el ecosistema de pagos digitales minoristas. Uno de los principales efectos que la estrategia ha tenido en el ecosistema de pagos minoristas del país es que durante este proceso se han sumado nuevos actores, se han implementado nuevos servicios y se ha creado mayor acceso a los usuarios.
En esta línea, el 3 de octubre el BCRP aprobó la Circular N.° 0026-2026-BCRP, que regula el Servicio de Aceptación de Pagos y entrará en vigor el 1 de enero de 2027. La norma establece estándares comunes para los proveedores de estos servicios, incluyendo la transparencia de las comisiones, la protección de los fondos de los comercios y el cumplimiento de las disposiciones de interoperabilidad aplicables a los pagos inmediatos con alias y códigos QR. Estas medidas complementan los esfuerzos por fortalecer la interoperabilidad del sistema de pagos digitales y pueden contribuir a generar condiciones más transparentes y previsibles para los comercios que aceptan pagos digitales.
La entrada de BiPay amplía el número de participantes en un mercado en el que Yape y Plin ya cuentan con una posición consolidada y en el que la interoperabilidad ha reducido las barreras asociadas a las redes cerradas. Sin embargo, la posibilidad de realizar operaciones entre distintas billeteras no elimina otros factores relevantes para la competencia, como la escala de usuarios, la aceptación por los comercios, los efectos de red y la diferenciación de los servicios.
En este contexto, BiPay cuenta con potenciales mecanismos de captación asociados a su vinculación con Bitel y a su participación en el proyecto piloto del BCRP. Por su parte, Tapp representa un cambio de naturaleza distinta. No ingresa como una nueva billetera, sino como infraestructura común para la iniciación de pagos. Su implementación puede reducir las fricciones de conexión entre participantes y facilitar la entrada y expansión de nuevos modelos de pago. De esta manera, la evolución del mercado no dependerá únicamente de cuántas billeteras compitan, sino también de las condiciones de infraestructura que permitan a esos participantes competir.
En conjunto, BiPay y Tapp muestran dos dimensiones complementarias de la transformación del mercado peruano de pagos digitales: mientras BiPay es un nuevo participante, Tapp modifica las condiciones bajo las cuales los distintos actores pueden interactuar y competir. La interoperabilidad, por tanto, no elimina las ventajas asociadas a la escala y los efectos de red, pero sí puede desplazar progresivamente la competencia hacia la diferenciación, la innovación y la capacidad de atender nuevos casos de uso.
Indecopi. (2023). Estudio de mercado del sector Fintech en el Perú. https://cdn.www.gob.pe/uploads/document/file/6215160/5476585-estudio-de-mercado-del-sector-fintech-en-peru.pdf?v=1713476412
Banco Central de Reserva del Perú. (2025). Fomentando la interoperabilidad de los pagos minoristas en el Perú. https://www.bcrp.gob.pe/docs/Sistema-Pagos/articulos/estrategia-de-interoperabilidad-2025-1.pdf
Banco Central de Reserva del Perú. (2025). La interoperabilidad de los pagos digitales en el Perú. https://www.bcrp.gob.pe/docs/Publicaciones/Revista-Moneda/moneda-201/moneda-201-02.pdf
Banco Central de Reserva del Perú. (2025). Diseño e Implementación del Piloto de CBDC Minorista en Perú. https://www.bcrp.gob.pe/docs/Publicaciones/Documentos-de-Trabajo/2025/documento-de-trabajo-003-2025.pdf
Gestión. (2026). Se suma quinta empresa emisora de dinero electrónico.
Regístrate de forma gratuita para seguir leyendo este contenido
Contenido exclusivo para los usuarios registrados de CeCo