Newsletter
Suscríbete a nuestro Newsletter y entérate de las últimas novedades.
https://centrocompetencia.com/wp-content/themes/Ceco

El pasado 21 de julio, la empresa mexicana de telecomunicaciones América Móvil, matriz de Claro, acordó la adquisición del 100% de las acciones de Wow Tel S.A.C., operador peruano de internet fijo, en una operación con la que busca fortalecer su presencia en el mercado de banda ancha del país. Si bien, el cierre de la transacción aún está sujeto a la autorización de Indecopi, en esta nota se repasan diversas decisiones que deberá tomar la autoridad, así como potenciales análisis a realizar (Gestión, 2026).
Si bien Claro y Wow ofrecen servicios adicionales como telefonía fija y servicios TV, el siguiente análisis se enfocará únicamente en el servicio de internet fijo a nivel nacional como un probable mercado relevante, el cual comprende:
Hace 3 años, en junio de 2023, la fibra óptica representaba el 46.63% del total del mercado de internet fijo, posicionándose como el medio de acceso más utilizado del servicio de Internet, superando por primera vez al cable módem, conocido como HFC (Hybrid Fiber Coaxial, por sus siglas en inglés) cuya participación es de 46,62% (Osiptel, 2023). Además, la fibra óptica ha tenido un crecimiento sustantivo en los últimos años, según el reporte de , al cierre de 2025, la fibra óptica alcanzo el 82,47% del total de conexiones, de un universo de 4.38 millones de conexiones a internet fijo.
Por un lado, WOW presta servicios de internet fijo mediante redes de fibra óptica y concentra buena parte de sus operaciones en ciudades fuera de Lima. De acuerdo con información difundida por la propia empresa, su alcance supera los 500.000 clientes y tiene presencia en las 24 regiones del país, tras un acelerado proceso de expansión desde el inicio de sus operaciones en 2020 (Gestión, 2026). Por su parte, Claro ofrece servicios de internet fijo tanto mediante redes de fibra óptica como mediante tecnologías de acceso inalámbrico, por lo que su oferta incluye distintas modalidades de conexión.
Esta diferencia tecnológica resulta relevante para la definición del mercado relevante, pues plantea la cuestión de si los servicios de internet fijo, ofrecidos mediante fibra óptica y aquellos prestados mediante tecnologías inalámbricas son suficientemente sustituibles desde la perspectiva de los consumidores. El mercado peruano de internet ha mostrado una rápida adopción de la fibra óptica, como se mencionó anteriormente, para fines de 2025, más del 80% de las conexiones de internet fijo del país correspondían a fibra óptica, una tendencia impulsada por la mayor demanda de velocidad de conexión y el despliegue de nuevas redes en distintas regiones (Gestión, 2026).
Cómo se anticipa, una cuestión central para Indecopi consistirá en determinar si el acceso a internet fijo mediante fibra óptica constituye un mismo mercado relevante con otras modalidades de acceso a internet fijo, para lo cual resulta necesario evaluar la sustituibilidad entre las distintas tecnologías de acceso desde la perspectiva de la demanda y, eventualmente, de la oferta.
De acuerdo con el reporte de WOW al año 2025, en 5 años logró alcanzar una participación sinificativa a nivel nacional, llegando a tener porcentajes elevados en las siguientes regiones: Ucayali 76%, Tumbes 75%, Apurímac 71%, Huancavelica 69%, Ica 68%, Huánuco 62%, Tacna 61%, Ayacucho 56%, Moquegua 51%, San Martín 48%, Lambayeque 45%, Junín 45%, Pasco43%, Loreto 44%, Piura 21% y Áncash 30%.
En junio de 2026, WOW señaló que había consolidado su presencia en diversas regiones del país y se encontraba expandiendo sus operaciones en Lima Metropolitana y Lima Provincias. Según Rodrigo Arosemena, CCO de WOW, la compañía ya operaba en 22 distritos de Lima y Lima Provincias mediante una red de fibra óptica, como parte de una estrategia orientada a trasladar a la capital el modelo de expansión desarrollado en las regiones.
La expansión de WOW también resulta relevante desde una perspectiva de competencia potencial. En particular, no solo debería considerarse la posición que la empresa mantenía al momento de la operación, sino también la presión competitiva que podría haber ejercido en el futuro de haber continuado su expansión. Esto adquiere especial importancia en Lima Metropolitana, donde su presencia es todavía reciente, pero se encuentra en proceso de crecimiento. Sumado a ello, la matriz de Claro sostuvo que la incorporación de WOW ampliará su presencia en el mercado de banda ancha fija y fortalecerá su infraestructura de fibra, especialmente en regiones fuera de Lima, donde el operador ha concentrado gran parte de su crecimiento (Gestión, 2026).
Por lo tanto, Indecopi deberá evaluar si las condiciones de competencia son suficientemente homogéneas a nivel nacional o si corresponde analizar mercados geográficos diferenciados. Esta cuestión resulta especialmente relevante en aquellas regiones donde WOW presenta participaciones elevadas y donde la adquisición por parte de Claro podría generar incrementos de concentración considerablemente superiores a los observados a nivel agregado nacional.
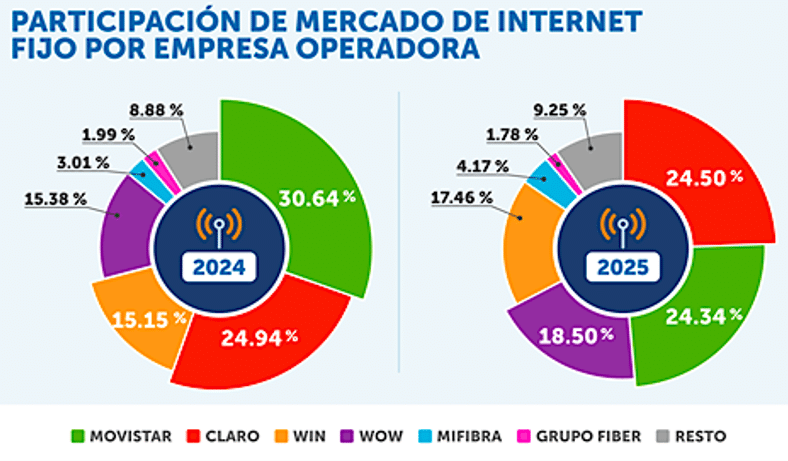
En el mismo informe de 2026, Osiptel reportó que, por primera vez, Claro superó a Movistar en la participación de mercado, y es el nuevo líder del segmento de internet fijo. Además, a diciembre de 2025, otras empresas con estrategias comerciales más agresivas, principalmente WOW, Win y Claro, han conquistado importantes segmentos del mercado. De una manera más precisa, la Figura 1 muestra que, entre el 2024 y el 2025, Claro consiguió el 24,50% de la participación del mercado, superando por primera vez a Movistar que se quedó con el 24,34% del mismo. En tercer y cuarto lugar, se ubicaron WOW (18.50%) y Win (17,49%), cuyas participaciones crecieron en 3.12 y 2.31 puntos porcentuales con relación a diciembre de 2024.
Figura 1: Participaciones de mercado 2024-2025
Fuente: [PUNKU-OSIPTEL]
Teniendo en cuenta las participaciones del año 2025 brindados por Osiptel podemos hacer un cálculo de concentración mediante el Índice de Herfindahl Hirschman (HHI): antes de la operación, el mercado de internet fijo presenta un HHI de 1.946, considerado moderadamente concentrado de acuerdo con los lineamientos de Indecopi. Tras la integración de Claro y WOW con el 43% del mercado, el HHI ascendería a 2.852 lo que supone un incremento de 906 puntos. Por tanto, tomando este mercado relevante, la operación elevaría el mercado de un nivel moderadamente concentrado a uno altamente concentrado.
Sin embargo, este resultado debe interpretarse con cautela. El HHI constituye un indicador de concentración y no determina por sí mismo una restricción significativa de la competencia. Conforme al artículo 7 de la Ley N.° 31112, Indecopi debe evaluar conjuntamente la estructura del mercado, la competencia real y potencial, las condiciones de oferta y demanda, las barreras de entrada, el poder económico de las empresas involucradas, la posible creación o fortalecimiento de una posición de dominio y las eficiencias económicas que pudieran derivarse de la operación.
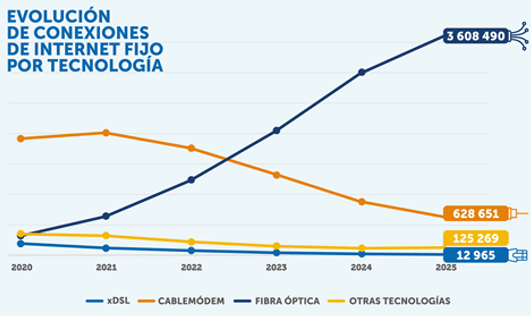
Al cierre de 2025, el número de conexiones de internet con fibra óptica superó los 3.6 millones, lo que significó un incremento de 20,86 % respecto al cierre de 2024. De esta manera, la fibra óptica se consolida como el medio más utilizado para la provisión del servicio de internet fijo al representar el 82.47 % del total del mercado, por encima de otras tecnologías como el cable módem (14.37 %) (Osiptel, 2026). La Figura 2 muestra la evolución de las distintas tecnologías de internet fijo en los últimos años.
Figura 2: Evolución de conexiones de internet fijo por tecnología.
Fuente: [PUNKU-OSIPTEL]
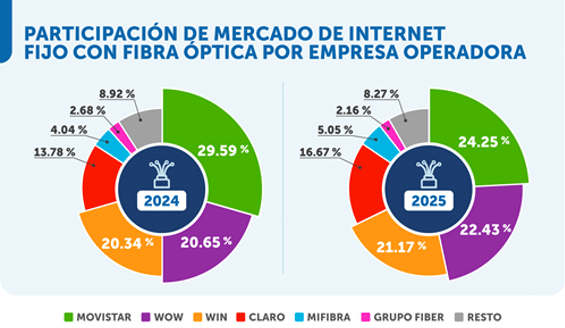
De acuerdo con el Osiptel (2026) es la empresa Movistar la que tiene mayor participación en el mercado de internet con fibra óptica seguida de WOW y WIN. La Figura 3 presenta dichas participaciones.
Figura 3: Participación de mercado de internet fijo con fibra óptica por empresa operadora.
Fuente: [PUNKU-OSIPTEL]
Teniendo en cuenta los datos del año 2025 y si se delimita un mercado más estrecho correspondiente al servicio de acceso a internet fijo mediante fibra óptica, la operación de concentración entre Claro y WOW ascendería a una participación aproximada del 39%. Así, el HHI pre-operación sería de 1,918 considerado un mercado moderadamente concentrado. Posteriormente, la operación ascendería a 2,664 considerado altamente concentrado, lo que representa un incremento de 746 puntos.
En ambos escenarios, la operación produciría un incremento significativo de la concentración, elevando el HHI desde un nivel moderadamente concentrado hacia un nivel altamente concentrado. Este resultado constituye un indicio de que la operación merece un análisis más profundo de sus posibles efectos sobre la competencia, pero no permite, por sí solo, concluir que genere una restricción significativa de la competencia.
La comparación resulta particularmente relevante si se considera que WOW ocupa el segundo lugar en este mercado relevante, con una participación de 22.43%, mientras que Claro alcanza el 16.67%, alcanzando el cuarto lugar. La entidad resultante concentraría aproximadamente el 39% del mercado de fibra óptica, superando a cualquiera de sus competidores restantes por separado. Por ello, además del incremento del HHI, debería evaluarse si la operación elimina una presión competitiva particularmente relevante en un segmento que representa actualmente la principal tecnología de acceso a internet fijo en el país.
La relevancia de la operación tampoco depende únicamente de las participaciones conjuntas de Claro y WOW, sino del grado de solapamiento existente entre ambas empresas antes de la operación. En particular, resulta necesario identificar las regiones, provincias o distritos en los que ambas compañías ofrecen servicios de internet fijo, así como la cobertura de sus redes y el número de clientes que atienden en dichas zonas.
Esta información permitiría distinguir entre una operación que simplemente suma participaciones de mercado y otra que elimina a un competidor efectivo en determinados mercados geográficos. En este último escenario, los efectos de la operación podrían ser mayores que los que refleja el indicador nacional de concentración.
También resulta relevante determinar si WOW constituye un competidor particularmente cercano de Claro. Para ello, Indecopi podría considerar variables como precios, velocidades ofrecidas, promociones, cobertura, calidad del servicio, tecnología empleada y capacidad de expansión. La cuestión adquiere especial relevancia en aquellas zonas donde ambas empresas compiten mediante ofertas de fibra óptica con características similares.
Si WOW constituye una de las alternativas más próximas a Claro para determinados consumidores, su adquisición podría generar una pérdida de presión competitiva que no se reflejaría completamente en el incremento agregado del HHI.
La evaluación de la concentración debería complementarse con un análisis de la capacidad de los competidores que permanecerían en el mercado para ejercer presión competitiva sobre la entidad resultante. Movistar, con 24,25% del mercado de fibra óptica, y Win, con 21,17%, mantendrían participaciones significativas, mientras que MiFibra, Grupo Fiber y otros operadores conservarían cuotas menores.
Esta cuestión adquiere especial importancia respecto de WOW. La empresa no solo presenta participaciones relevantes en distintas regiones, sino que se encontraba desarrollando una estrategia de expansión hacia Lima Metropolitana y Lima Provincias. Por ello, el análisis podría incorporar una dimensión dinámica: no solo cuánto competían Claro y WOW al momento de la operación, sino qué tan importante podía llegar a ser WOW como competidor en los próximos años.
Si Indecopi identificara un elevado grado de solapamiento y de cercanía competitiva entre las partes, debería evaluar los posibles efectos unilaterales derivados de la operación. Entre ellos podrían encontrarse mayores incentivos para incrementar precios, reducir promociones, disminuir la calidad del servicio o reducir los incentivos para invertir en expansión y mejoras de infraestructura. La magnitud de estos riesgos dependerá, entre otros factores, de la capacidad de los competidores restantes para disciplinar a la entidad resultante.
Por otro lado, el análisis no debería limitarse a los posibles efectos restrictivos. Conforme al artículo 7 de la Ley N.° 31112, las empresas pueden acreditar eficiencias económicas derivadas de la operación, siempre que estas sean inherentes a la concentración, verificables, estén dirigidas a compensar los efectos restrictivos identificados y puedan trasladarse a los consumidores. En este caso, podrían plantearse como posibles eficiencias el aprovechamiento conjunto de infraestructura, la reducción de costos de despliegue, una mayor expansión de redes de fibra óptica, el incremento de la cobertura regional o mejoras en la calidad y velocidad del servicio. No obstante, estas eficiencias no pueden asumirse como beneficios demostrados por el solo anuncio de la operación: corresponde a las empresas acreditar su naturaleza, magnitud y probabilidad.
Si del análisis en una segunda fase se desprendieran riesgos significativos para la competencia, Indecopi debería evaluar si estos pueden ser mitigados mediante compromisos o condiciones. La naturaleza de las medidas dependería de los mercados y efectos concretos identificados, por lo que podrían considerarse soluciones conductuales o estructurales según resultara necesario y proporcional.
En conclusión, la operación entre Claro y WOW presenta elementos que justifican un análisis detallado por parte de Indecopi, particularmente respecto de la definición del mercado relevante, a fin de determinar si corresponde analizar el servicio de internet fijo como un único mercado o si resulta necesario segmentarlo en función de la tecnología de acceso, especialmente por el uso de fibra óptica. Asimismo, será importante determinar el alcance del mercado geográfico, dado que las condiciones de competencia y las elevadas participaciones de WOW en determinadas regiones podrían justificar un análisis diferenciado y, eventualmente, la adopción de remedios, condiciones o compromisos específicos.
Ley N.° 31112, Ley que establece el control previo de operaciones de concentración empresarial. Sistema Peruano de Información Jurídica. https://spij.minjus.gob.pe/spij-ext-web/#/detallenorma/H1274329
Organismo Supervisor de Inversión Privada en Telecomunicaciones. (2023). Internet fijo con fibra óptica supera los 1.5 millones de conexiones a nivel nacional a junio de 2023. Recuperado de: https://www.gob.pe/institucion/osiptel/noticias/820891-internet-fijo-con-fibra-optica-supera-los-1-5-millones-de-conexiones-a-nivel-nacional-a-junio-de-2023
Organismo Supervisor de Inversión Privada en Telecomunicaciones. (2026). Más del 82 % de conexiones de internet fijo usa fibra óptica. Recuperado de: https://www.osiptel.gob.pe/portal-del-usuario/noticias/mas-del-82-de-conexiones-de-internet-fijo-usa-fibra-optica/
Regístrate de forma gratuita para seguir leyendo este contenido
Contenido exclusivo para los usuarios registrados de CeCo